
蒙地卡羅:一條價格序列,31 條檢查
案例背景。 輸入是一條價格序列:從一份 PDF 價格檔讀入 250 個日收盤價,得到 249 筆對數報酬,單一資產,另外加上一個市場指數用於迴歸。其餘一切都是由它算出來的:年化波動度、對數漂移、迴歸,以及用 10,000 條路徑、種子 20250101 模擬的一年後分布。限制表把它當成一個資產、一個樣本:沒有投資組合、沒有第二條序列、沒有樣本外測試。報酬序列的 CSV 匯入實作,在CSV/MA10 實作教學。這是方法示範用的合成案例,不構成投資、稅務或法律建議。
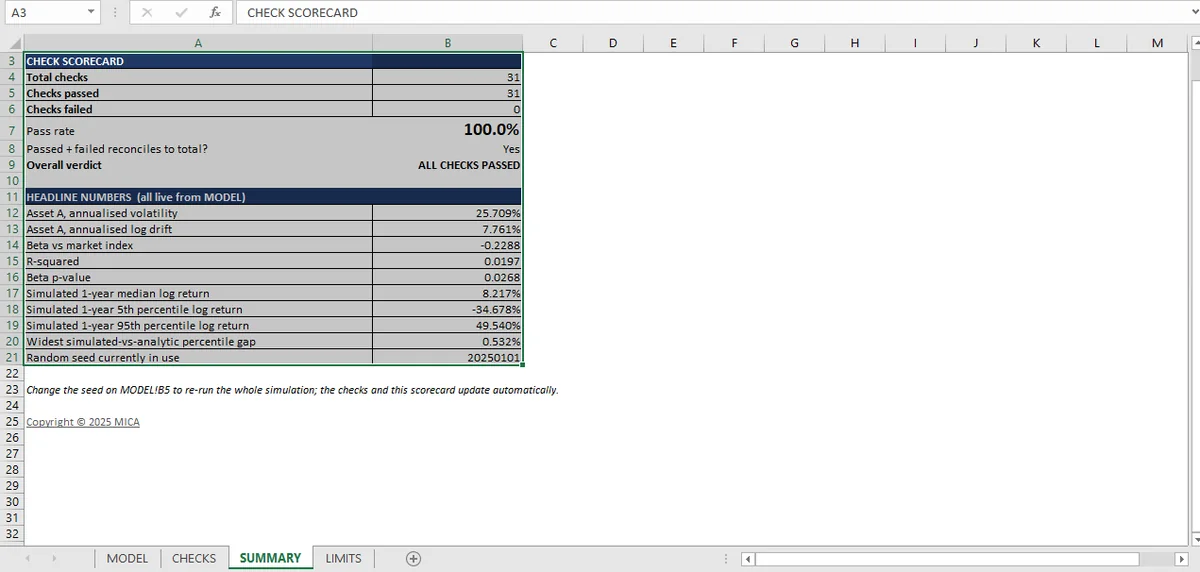
一條價格序列、249 筆報酬、一萬條有種子的路徑。波動度是 25.71%,Beta 是 −0.229、R 平方 0.0197,而五個模擬百分位數與對數常態公式相符到 0.0053 以內。
| 衡量項目 | 結果 |
|---|---|
| 觀察值 | 250 個價格,249 筆對數報酬 |
| 年化波動度 | 25.71% |
| 年化對數漂移 | 7.76% |
| Beta(對市場指數) | −0.229 |
| R 平方 | 0.0197 |
| Beta p 值 | 0.0268 |
| 模擬路徑數 | 10,000 |
| 種子 | 20250101 |
三十一條檢查支撐這本活頁簿。全部通過。
模擬的結果與它當初所依據的假設一致。那是一致性的結果,不是對假設的驗證。
三十一條檢查說明了什麼
這些檢查分成四組,每一組測不同層次。
資料(3 條檢查)。 從 250 個價格得到 249 筆對數報酬、沒有任何零或負的收盤價、日期嚴格遞增。這些很基本,而它們正是最先出問題的地方:一條排序錯亂的序列,會在不知不覺中改變每一筆報酬與下游每一個統計量。那條序列的清理面在資料清理指南。
恆等式(4 條檢查)。 年化波動度等於日標準差乘上交易年度的平方根;Beta 等於相關係數乘上兩個波動度的比值;R 平方等於相關係數的平方;p 值落在 [0,1]。每一條都是不管資料如何都必須成立的關係,所以失敗永遠是實作錯誤。
模擬(7 條檢查)。 種子是非零整數,所以執行可重現。路徑數是 10,000。隨機抽樣值的平均為零、標準差為一。模擬的平均與標準差符合解析漂移與波動度。百分位數符合解析對數常態百分位數。
排序測試(4 條檢查)。 百分位數階梯(P5 低於 P25 低於 P50 低於 P75 低於 P95)從頭到尾成立,模擬與解析分布都是。
為什麼模擬需要解析答案
蒙地卡羅只有在你知道它該產生什麼時才能檢查。這裡答案是對數常態分布:給定漂移與波動度,一年後的第 5、25、50、75、95 百分位數都有閉式解。
| 百分位數 | 模擬 | 解析 | 差距 |
|---|---|---|---|
| 第 5 | −0.3468 | −0.3453 | 0.0015 |
| 第 25 | −0.0905 | −0.0958 | 0.0053 |
| 第 50 | 0.0822 | 0.0776 | 0.0046 |
| 第 75 | 0.2535 | 0.2510 | 0.0025 |
| 第 95 | 0.4954 | 0.5005 | 0.0051 |
最大的差距是以對數報酬計的 0.0053,那是 10,000 條路徑的抽樣誤差,不是建模錯誤。那就是讓模擬可信的檢查:模型不只是產生一個分布,它產生的是理論說它該產生的分布。
顯著卻什麼都解釋不了的 Beta
Beta 是 −0.229,p 值 0.0268,在 5% 水準下統計顯著。R 平方是 0.0197,代表市場指數解釋了這個資產報酬變異的 2%。
兩個事實都為真,而快速讀過的人,會覺得這兩個數字互相矛盾。顯著的 Beta 說這個估計不太可能是零;2% 的 R 平方說這個關係太弱,不足以用來解釋報酬。活頁簿把兩者並排報出,而這是在 249 個觀察值上呈現迴歸唯一不誤導人的方式。
這個系列的其他文章
報酬與時間價值 是資料與三個基本統計量。機率樹 是必須加得起來的最小機率物件。蒙地卡羅 是 10,000 條路徑對照它的閉式解。迴歸 是顯著卻什麼都解釋不了的 Beta。效率前緣 談的是這本活頁簿沒有的最佳化器上的限制。樣本外測試 是缺席的那個測試。整合文章 是三十一條檢查怎麼拼在一起。
這個樣本不能告訴你什麼
限制表把它們寫出來,而有四條要緊。
一個資產、一條序列。 沒有投資組合、沒有第二個資產、沒有共變異數矩陣。模擬對資產 A 的結論,不能套用到一組這樣的資產上。使用共變異數矩陣的投資組合層是投資組合最佳化器。
分布是被假設的,不是被測試的。 報酬以對數常態建模。活頁簿沒有檢驗價格序列的常態性、自相關或波動度叢聚。它假設對數常態,再拿模擬對照那個假設。
沒有樣本外測試。 每個統計量都在全部 249 個觀察值上計算。什麼都沒有保留,所以沒有東西能確立模型能不能預測。
種子讓它可重現,不是讓它正確。 可設種子的產生器代表每次都產生同樣的路徑。它不代表路徑是從對的分布抽出來的。百分位數比較才是真正測試這一點的檢查。
有用的摘要,就是前面四組已經給出的結論:資料乾淨、恆等式成立、模擬重現它的解析答案,而迴歸統計顯著卻幾乎什麼都解釋不了。其中三個是檢查;第四個是活頁簿交給讀者的判斷。
種子被 Mica 留在一個儲存格裡,所以整個模擬可以對同一組路徑重跑與重新檢查。
常見問題
該跑多少次蒙地卡羅模擬?
多到你要報的統計量已經收斂;10,000 條路徑是常見的起點。這本活頁簿用存在儲存格裡的種子(20250101)跑 10,000 條,所以同一次執行可以精確重複。
怎麼驗證一個蒙地卡羅模擬?
拿一個有閉式解的案例來對照,然後檢查路徑增加時的收斂,以及固定種子的可重複性。這裡第 5 到第 95 百分位數落在對數常態閉式解的 0.0053 以內。
如果 R 平方很低,統計顯著的 Beta 還有用嗎?
顯著性說斜率不太可能是零;R 平方說它解釋了多少變異。這裡 Beta 在 p = 0.0268 下顯著,但 R 平方是 0.0197,所以市場解釋大約 2% 的變異,而 Beta 雖然真實,卻是個很差的預測因子。
為什麼要給蒙地卡羅設種子?
種子讓執行可重現:同樣的種子與同樣的抽樣給出同樣的答案,所以檢查可以重跑與稽核。這個模擬完全沒有用會變動的 RAND()。