
投資組合最佳化:六個資產類別,一個最適解
案例背景。 輸入是六個資產類別 60 個月的月報酬:英國股票、美國股票、新興市場、政府公債、公司債與不動產,來自以 PDF 讀入的投資授權與報酬檔,每個資產 35% 上限,不准放空。預期報酬與共變異數矩陣是輸入,不是輸出;共變異數矩陣是樣本矩陣,沒有收縮估計或因子模型。一次最佳化執行產生權重。這是方法示範用的合成案例,不構成投資、稅務或法律建議。
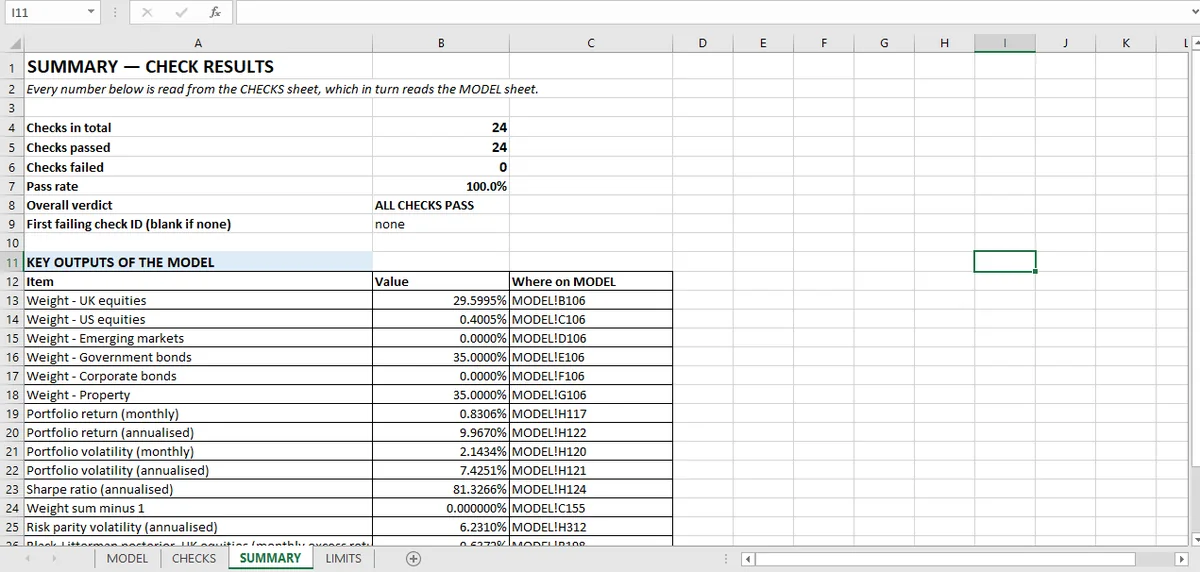
六個資產類別、35% 上限、不准放空。模型的最佳化器回傳 29.6% 英國股票、0.4% 美國股票、0% 新興市場、35% 政府公債、0% 公司債、35% 不動產,Sharpe 比率 0.813。這些是樣本共變異數矩陣上一次執行的輸出,不是建議配置。
得到的權重:
| 資產類別 | 權重 |
|---|---|
| 英國股票 | 29.6% |
| 美國股票 | 0.4% |
| 新興市場 | 0.0% |
| 政府公債 | 35.0% |
| 公司債 | 0.0% |
| 不動產 | 35.0% |
| 衡量項目 | 結果 |
| 投資組合報酬,年化 | 9.97% |
| 投資組合波動度,年化 | 7.43% |
| Sharpe 比率 | 0.813 |
| 風險平價波動度 | 6.23% |
| 權重合計減一 | 0.0000 |
二十四條檢查支撐這本活頁簿。全部通過。
這二十四條檢查證明最佳化器解了交給它的那道問題。預期報酬向量是問題陳述,不是它的答案之一。
二十四條檢查說明了什麼
四組,每一組測的是關於一次最佳化的不同主張。
限制條件(4 條檢查)。 權重合計為一;沒有權重低於零;沒有權重高於 35% 上限;最適解上零違反。有兩個資產正好貼在上限,這就是緊約束的樣子。
最適性(7 條檢查)。 KKT 條件(駐點條件、互補鬆弛、對偶可行性、非負乘數),加上共變異數矩陣的正定性與一條變異數對角線恆等式。這些檢查把「求解器算出某個可行解」與「求解器算出最適解」區分開來。
模型輸入(4 條檢查)。 共變異數矩陣是正定的;它的對角線等於標準差的平方;每個資產都有完整的 60 個月;觀察值數量符合投資授權。
穩健性與歸因(9 條檢查)。 Black-Litterman 後驗由先驗與觀點重建;風險平價的風險貢獻加總等於投資組合波動度,而且每一項都相等;Brinson 歸因精確拆成配置、選股與交互作用。
投資組合權重與風險平價:兩個需要解釋的結果
兩個資產為零,兩個在上限。 最佳化器不持有新興市場與公司債,並把政府公債與不動產正好持有在 35%。那不是求解器失敗;那是有限制的平均數-變異數問題必然的結果。在 35% 上限、不准放空下,最適解會集中在風險調整後報酬最高的地方,而哪些資產落在界線上,這個型態透露的是共變異數矩陣的資訊。
風險平價產生不同的波動度。 等風險貢獻投資組合的年化波動度是 6.23%,對上最佳化組合的 7.43%。不同目標、不同答案:平均數-變異數最大化 Sharpe,風險平價則不論預期報酬、均等化風險貢獻。兩者都不是「那個」投資組合,而活頁簿兩個都報,不做挑選。
用白話說 KKT 檢查
有條件的最佳化器必須滿足 Karush-Kuhn-Tucker 條件,而大多數軟體只報權重。這本活頁簿對解檢查六個條件。
值得理解的是互補鬆弛:如果某個資產在它的限制內,那個限制上的乘數必須為零;如果乘數為正,資產就必須貼在限制上。一個內部資產帶著非零乘數的解,不管權重看起來多合理,都不是最適解。
活頁簿在這些條件上的殘差落在 10⁻¹⁰ 範圍,那是求解器精度,不是誰選的容差。讓這些檢查成為可能的工作表格式,在Excel 財務應用指南。
對最佳化器的其他測試
KKT 條件 是你怎麼知道求解器完成了。限制掃描 是讓答案可投資的四條斷言。Black-Litterman 是報酬向量不再是猜測的地方。風險平價 是同一組六個資產上的不同目標。歸因 是必須加得起來的拆解。壓力測試 是活頁簿沒有納入的檢查。整合文章 是二十四條檢查怎麼分成四種不同主張。
最佳化器看不見什麼
五條限制,而第一條最要緊。
預期報酬是輸入。 平均數-變異數最佳化對報酬向量極度敏感,而活頁簿把它視為給定。這裡沒有任何東西測試預期報酬好不好。這就是為什麼有 Black-Litterman 那一節,也是為什麼它是一篇獨立文章。
一個期間、一個樣本。 60 個月,沒有制度切分、沒有交易成本、沒有周轉率限制、沒有再平衡規則。
共變異數矩陣是樣本共變異數。 沒有收縮估計、沒有因子模型、沒有對估計誤差的穩健性。餵給共變異數矩陣的單一資產報酬與風險統計量,在量化活頁簿。
只做多。 沒有槓桿、沒有放空、沒有衍生性商品。
沒有壓力測試。 活頁簿沒有情境分析。壓力那篇 談那會多給什麼,以及為什麼它是自然的下一步檢查。從品類層次看,為什麼這件事要以本機 AI 代理、而不是聊天形式執行,在動作機器人那篇。
比較中肯的讀法是:二十四條檢查確立最佳化器確實對交給它的輸入,做了它被要求做的事。那些輸入是否產生一個任何人該持有的投資組合,是另一個問題,而活頁簿有說。
限制套成儲存格層級的檢查,緊約束因此會同時顯示在權重與 KKT 殘差上;Mica 的活頁簿就是這樣做的。
關於這個配置的問題
怎麼檢查一個投資組合最佳化對不對?
用最適解自己的第一階條件與限制來測它:權重合計為一、沒有權重超出限制、KKT 條件成立。這本活頁簿跑二十四條檢查,包括獨立的限制違反掃描,並發現零違反。
為什麼平均數-變異數最佳化會在某些資產類別放 0%?
因為最適解可能貼在限制上,或某個資產在它的預期報酬下不提供分散效果。這裡最佳化器持有 0% 新興市場與 0% 公司債,那是角解,不是漏掉輸入。
什麼樣的 Sharpe 比率算好?
沒有通用門檻;取決於資產類別、期間,以及報酬是否年化。這個投資組合在 9.97% 年化報酬與 7.43% 年化波動度下達到 0.813。
它有遵守限制嗎?
有:權重合計為一、沒有低於零、沒有高於 35% 上限,而且最適解上零違反。