
可行不等於最適
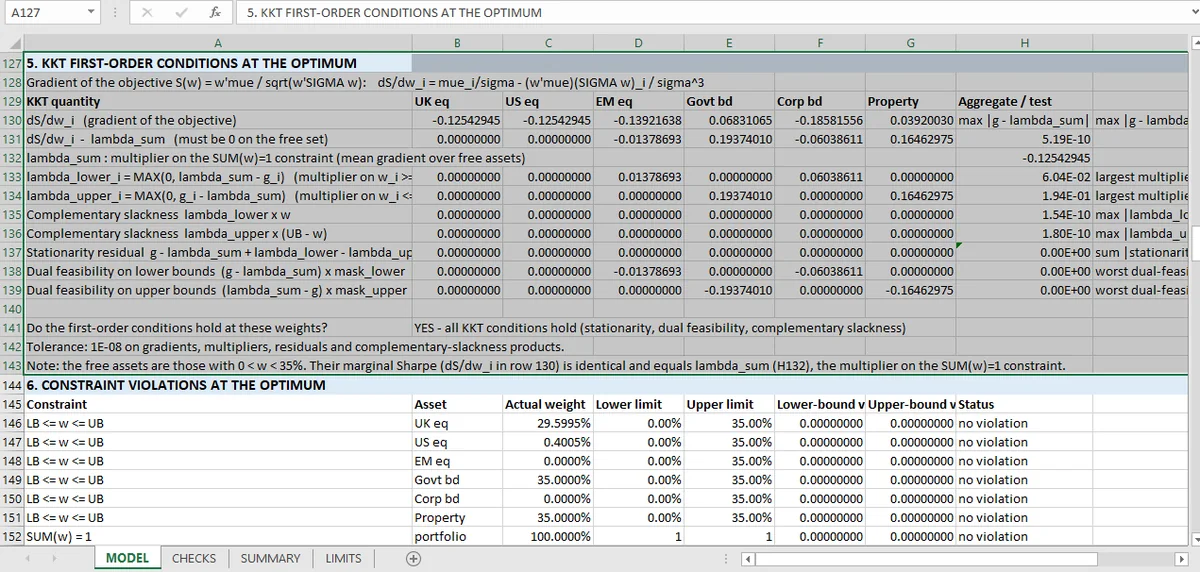
一個最適解必須滿足 KKT:未受限制資產的平穩性條件、兩邊限制的互補鬆弛、對偶可行性與非負乘數。這裡的殘差大約在 10⁻¹⁰,那是求解器精度,不是誰選的容差。
有條件的最佳化器給出一組權重。這組權重滿足限制,那是容易的部分。它們可能是、也可能不是最佳可行點。
這個差別要緊。一個提早一次反覆運算就停下來的求解器,回傳的投資組合合計為一、尊重每個上限,卻白白放棄了可得的報酬。權重本身不會揭露這件事。
Karush-Kuhn-Tucker 條件就是測試。它們是有條件最適解的必要條件,而活頁簿全部檢查。
六個條件
駐點條件。 在最適解上,目標函數的梯度是限制條件梯度的組合。對平均數-變異數問題,那代表每一個可自由移動的資產,其邊際 Sharpe 貢獻都相等。活頁簿衡量最大的偏離:5.2 × 10⁻¹⁰。
互補鬆弛,下界。 對每個資產,不可放空限制上的乘數乘上權重必須為零。如果資產被持有,乘數為零;如果乘數為正,資產在零。最大殘差:1.5 × 10⁻¹⁰。
互補鬆弛,上界。 同樣的條件套在 35% 上限。最大殘差:1.8 × 10⁻¹⁰。
對偶可行性,下界與上界。 乘數必須有正確的正負號:在這個表述裡,下界的乘數為非負。最差的殘差正好是零。
非負乘數。 每個乘數 ≥ 0,直接檢查。
那是六個條件,合起來涵蓋整個最適性主張:駐點條件說你不能靠移動改善,互補鬆弛說限制不是緊的就是不作用的、不會兩者兼具,對偶可行性說乘數說得通。
六個 KKT 條件各自抓得到什麼
駐點條件 抓得到提早停下來的求解器。權重可以可行且在內部,而某個資產的邊際 Sharpe 仍優於另一個。那是不完整搜尋的特徵。
互補鬆弛 抓得到相反的情況:某個資產技術上在界線內,卻被當成受限制。那會產生高估分散效果的權重,因為最佳化器把一個不作用的限制當成作用中。
對偶可行性 抓得到求解器表述裡的正負號錯誤,那通常顯示為最適解落在界線的錯端。
殘差為什麼要緊
在權重約 0.1 量級的條件上,10⁻¹⁰ 的殘差不是緊容差。它是機器精度。活頁簿不是在說「夠近了」;它是在說求解器收斂了。同樣的做法也出現在迴歸 p 值複核,那裡報出的統計量在被信任之前會先重建。
那值得和限制檢查區分開來,後者是拿 1 與 0 加容差來比。那些是投資組合經理在意的檢查。KKT 檢查確立的是:模型的答案是既定目標與輸入下的最適解;它們沒有說這是一個任何人該持有的投資組合。
證明的界線
在非凸問題裡,KKT 條件是全域最適解的必要條件,不是充分條件。平均數-變異數配合正定共變異數矩陣與線性限制是凸的,所以在這裡它們也是充分條件。活頁簿把共變異數矩陣的正定性放在同一組檢查裡。
那條檢查不是裝飾。帶負特徵值的共變異數矩陣會讓問題非凸,KKT 條件不再充分,而求解器可以回傳一個通過每一條平穩性測試的局部最適解。
沒有被檢查的是什麼
預期報酬是否正確。KKT 對目標函數的輸入什麼都沒說,而平均數-變異數對它們出名地敏感。Black-Litterman 那篇 是報酬向量得到先驗的地方,限制那篇 涵蓋同一個解的可行性面。
投資組合頁面 收了全部二十四條檢查。同一組六個資產上的不同目標是風險平價,而選定權重實際賺到什麼是歸因。
乘數與權重被 Mica 分放在不同儲存格,所以互補鬆弛可以直接檢查。把乘數與權重分開,是讓這條檢查成為可能的Excel 模型格式。