
風險平價:與平均數-變異數不同的目標
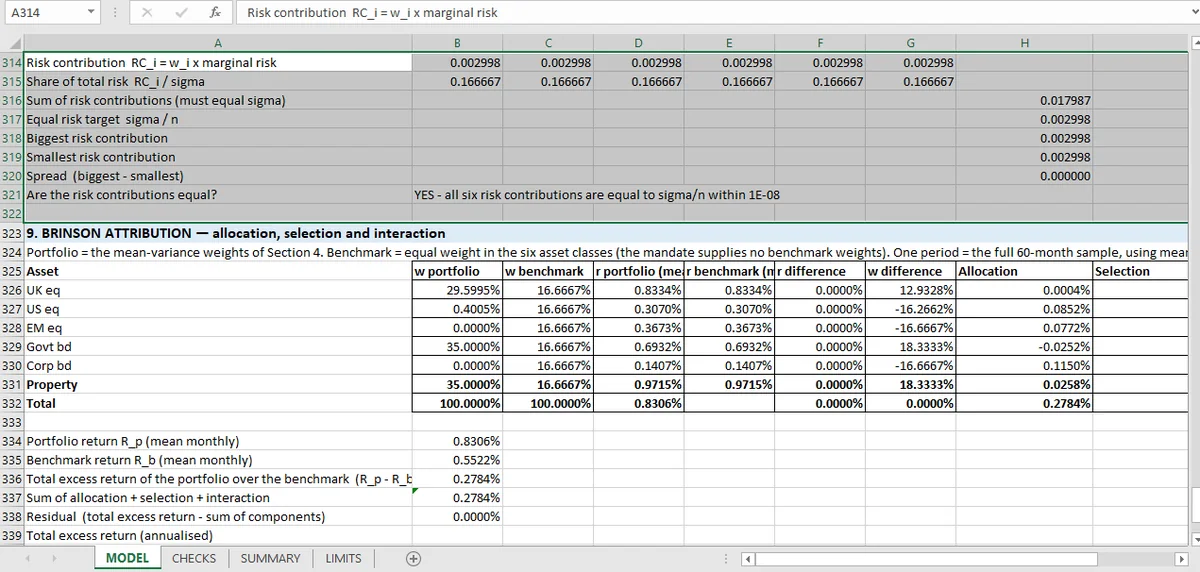
風險平價忽略預期報酬,改為均等化風險貢獻。三條檢查涵蓋它:權重合計為一、貢獻加總等於投資組合波動度,以及最大與最小貢獻之間的差距接近零:這裡是 0.003。
平均數-變異數最大化風險調整後報酬。風險平價完全忽略預期報酬,均等化每個資產對總風險的貢獻。
活頁簿兩個都算。最佳化投資組合的年化波動度是 7.43%;等風險貢獻投資組合是 6.23%。不同目標、不同投資組合,而兩者的差距衡量報酬預測貢獻了多少。
三條斷言
風險平價說起來簡單,實作起來卻容易出錯,而三條檢查涵蓋它。
權重合計為一。 和任何投資組合一樣,也有同樣的失敗模式:一個讓現金沒投資出去的正規化錯誤。
風險貢獻加總等於投資組合的波動度。 這是定義檢查。每個資產的貢獻是它的權重乘上它對波動度的邊際貢獻;加總起來,必須等於總量。這裡月合計是 0.017987,與投資組合波動度 0.017987 相符。
最大與最小貢獻之間的差距接近零。 活頁簿報出 0.002998:一個小殘差而不是精確的零,因為均等化是用反覆運算求解、停在容差上。
第三個數字才是該看的。一個在 0.002 量級貢獻上有 0.003 差距的風險平價解,不是完全相等;它是在求解器容差內相等,而容差是一個選擇。
為什麼定義檢查要緊
可加性恆等式,也就是貢獻加總等於波動度,是讓這個概念連貫的東西。如果模型算出的貢獻加總成別的東西,「等風險」目標就會是在均等化一個與投資組合風險無關的量。那和關鍵利率存續期間 對曲線拆解要求的可加性相同,只是套在風險而不是價格上。
它也在檢查共變異數矩陣是否被正確使用。貢獻取決於邊際波動度,而邊際波動度來自共變異數矩陣;一個尺度錯誤的矩陣會在這裡先顯現,而不是先在權重上顯現。
風險平價不做什麼
它忽略預期報酬。 那是重點,也是限制:等風險不等於等報酬,而在某個資產類別表現突出的期間,這個投資組合會落後一個考量報酬的配置。
它對共變異數矩陣敏感。 60 個月的樣本共變異數是輸入,而風險平價繼承其中每一個估計誤差。收縮估計或因子模型會改變權重。
它沒有槓桿。 真正的風險平價策略通常會槓桿到某個目標波動度。活頁簿的配置是只做多、無槓桿,所以它跑在 6.23%,而不是跑在均等化的風險預算上。
比較風險平價與平均數-變異數
活頁簿報出兩個投資組合與它們的波動度。它沒有報出風險平價投資組合的報酬,或兩者的 Sharpe。
那是一個讀者可以手工補上的缺口,而結果通常才是有意思的部分:如果等風險產生相近的 Sharpe、但集中度不同,配置決策就變成治理問題,而不是報酬問題。那種比較,是財務報表自動化 該讓它變成例行、而不是手工的事情。
平均數-變異數那一側有自己的最適性條件,在KKT 那篇;限制掃描 兩者都適用。產生的報酬從哪裡來,是歸因,投資組合頁面有這二十四條檢查的完整清單。
每個風險貢獻都由 Mica 算成共變異數矩陣上的一條公式,所以均等化可以被檢查,而不是被斷言。