
這本活頁簿缺少的投資組合壓力測試
最佳化投資組合對它被賦予的輸入是最適的;壓力測試問的是當那些輸入錯了會怎樣。活頁簿沒有情境分析,而能讓壓力測試不被誤用的三條檢查是:權重固定、每個資產用同一個情境、資產損益加總等於投資組合損益。
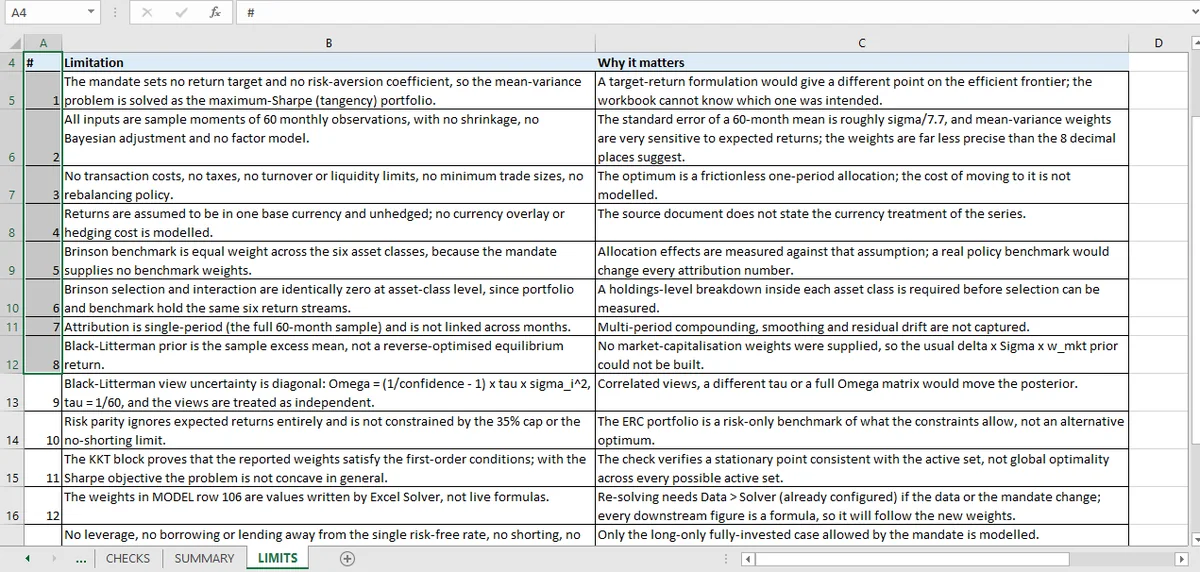
投資組合活頁簿跑 24 條檢查,沒有一條是壓力測試。限制表也沒有列。它列了單一期間、樣本共變異數、只做多、沒有交易成本,但沒有列「沒有情境」。
那是配置者會最先注意到的缺口。最佳化投資組合是一個關於用 60 個月估計出來的共變異數矩陣的陳述;它在一個截然不同的 60 個月下會怎樣,不在模型裡。
投資組合壓力測試是什麼
三個部分,每一個都要在計算任何東西之前先指定。
情境 是一組衝擊:對資產報酬、對波動度、對相關性。歷史情境重演取一個真實月份;假設情境用一個設計過的衝擊;因子壓力測試移動因子,讓共變異數傳導。
持倉 保持固定。這是壓力測試的重點:它衡量你持有的投資組合,不是最佳化器之後會選的投資組合。
損益 逐資產計算再加總。如果加總不等於投資組合層級的重新定價,情境被套用得不一致。
三條一致性檢查
資產損益加總等於投資組合損益。 權重固定時,投資組合報酬是資產報酬的加權和。任何偏離都是算術錯誤,或一個沒有被建模的匯率效果。
每個資產使用同一個情境。 一張把衝擊套到股票、卻忘了債券的情境表,會產生較小的損失與虛假的分散感。
壓力後的權重就是持有的權重。 如果模型在情境內再平衡,即使只是隱含地從壓力後的值重算權重,它就不再是在測試目前的投資組合。
那三條很便宜,而且抓得到壓力測試誤導人的大部分方式。
一個情境應該推動什麼
最明顯的答案是報酬。有用的情境也會推動二階動差。
在危機中,波動度上升、相關性趨近於一。如果一個情境只衝擊報酬,卻把共變異數矩陣留在樣本值,就會低估任何有風險模型的投資組合的損失。分散效果正好在最需要時消失。信用市場在利差與利率相關性 提出同樣的點:利率下降與利差擴大發生在同一次走勢裡。
這就是為什麼相關性壓力通常分開報:「如果股票下跌 20%,投資組合損失 12%;如果相關性也升到危機水準,損失 19%。」
會使用壓力測試結果的報導流程,在財務報表自動化指南;Excel 財務應用指南 涵蓋工作表機制。
為什麼這要放在 KKT 之後
KKT 檢查確立最佳化器為它的輸入找到了最適解。壓力測試問的是另一個問題:如果輸入錯了會怎樣。
兩者都要緊,而它們獨立失敗。一個投資組合可以是精確的最適解,卻是很糟的持倉;一個投資組合可以穩健,卻不是最適。活頁簿涵蓋前者,把後者留給讀者。
那個分工被說出來,而不是被藏起來。限制表的「單一期間」與「樣本共變異數」條目,正是壓力測試會挑戰的假設。
最佳化器證明什麼,在KKT 那篇;壓力測試會拿來對照的配置,是風險平價。壓力後投資組合仍須滿足的限制,在限制掃描;被壓力的假設,在Black-Litterman;其餘二十四條檢查都在投資組合頁面。
情境套用時,Mica 會把權重固定住,那正是壓力測試需要的性質。