
Black-Litterman 解決的問題
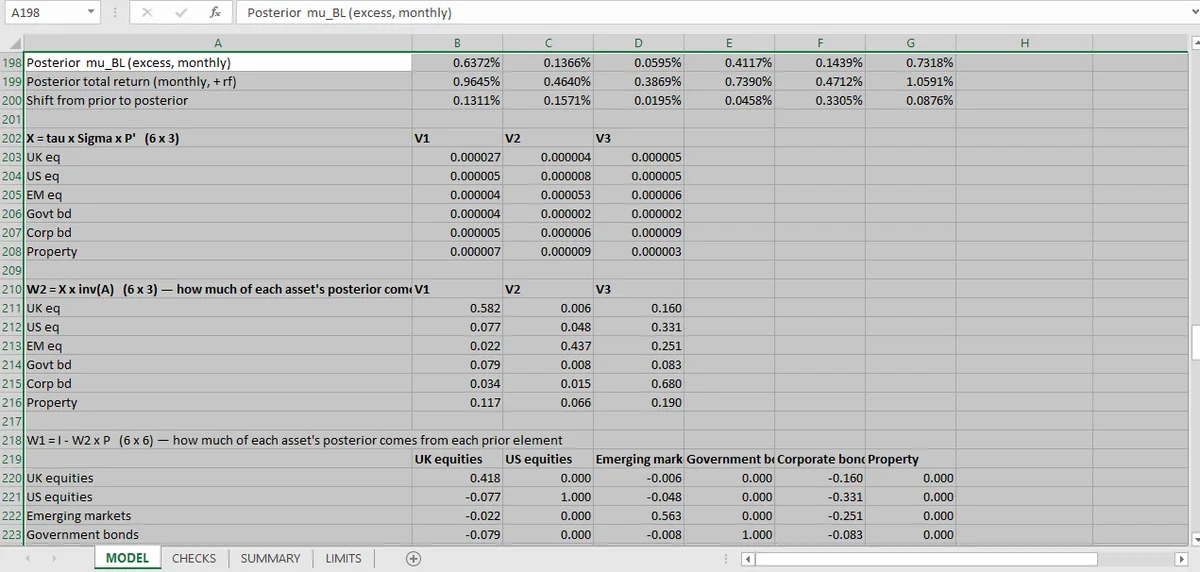
Black-Litterman 用後驗取代原始報酬估計:一個由市場隱含的先驗,被明確觀點更新。活頁簿從組成部分重建後驗,並檢查混合的行為是否像加權平均,觀點權重介於 0.17 與 0.75。
平均數-變異數最佳化需要預期報酬。那些報酬是整個模型裡最不可靠的輸入,而最佳化器會把它們的誤差放大成極端權重。
Black-Litterman 用後驗取代原始估計:一個由市值權重隱含的先驗,被明確觀點更新。輸出是一個報酬向量,從市場相信的東西出發,只移動到觀點能正當化的程度。
那是一個建模選擇,而活頁簿的檢查測試混合的算術是否正確。
三個輸入
先驗 由共變異數矩陣與市值權重推導,並以風險趨避參數縮放。它是會讓市場投資組合變成最適的報酬向量。那個反向最佳化是效率前緣 的鏡像,後者把報酬當成既定、解出權重。
觀點 是帶不確定性的陳述:某個資產會以某個幅度勝過另一個,並附上明說的信心水準。
混合 是一個矩陣運算,依先驗與觀點的相對不確定性給它們權重。活頁簿算出它並報出後驗。
四條檢查
| 檢查 | 它確立什麼 |
|---|---|
| 後驗由先驗與觀點重建 | 矩陣運算照規格實作 |
| 先驗與觀點權重合計為 1 | 混合是加權平均,不是重新縮放 |
| 最小觀點權重 ≥ 0 | 沒有資產的後驗是從負貢獻外推 |
| 最大觀點權重 ≤ 1 | 沒有資產完全由觀點驅動、繞過先驗 |
重建檢查是最有力的一條:從組成部分重算後驗,再與報出的向量比較。最大殘差在活頁簿的容差下為零。
權重檢查是結構性的。它們要求混合的行為像加權平均——Black-Litterman 就是這樣——而不是像一個剛好產生合理數字的任意轉換。
後驗長什麼樣子
對英國股票,後驗月超額報酬是 0.637%。觀點權重從 0.170 到 0.748,代表沒有資產的後驗由觀點驅動超過四分之三,也沒有低於六分之一。
那個範圍是這一節資訊含量最高的輸出。一個 95% 來自觀點的後驗,是穿著先驗外衣的觀點向量;一個 5% 來自觀點的後驗,完全忽略分析師。活頁簿報出範圍而不是點估計,讓讀者看到答案裡有多少是判斷。
檢查看不出什麼
先驗對不對。 它由市值權重與共變異數矩陣隱含。如果市場投資組合不是最適的——而它不是——先驗就是一種慣例。
觀點對不對。 它們是帶信心水準的輸入。一個有信心卻錯的觀點,會把後驗推得比一個不確定卻對的觀點更遠。
後驗是否改善投資組合。 活頁簿只做到報酬向量為止。它沒有用它重新最佳化,所以沒有衡量產生的權重是否優於原始估計的權重。
最後那個缺口才是值得補的。Black-Litterman 的正當性在於它的權重比原始平均數-變異數更穩定、更可分散;活頁簿的二十四條檢查確立混合的算術,把績效問題原樣留著。
後驗只有在最佳化器能對它行動時才有用:KKT 那篇 是會跑在重新最佳化權重上的檢查,限制掃描 是可行性那一側。等風險的替代方案是風險平價,要逐項重跑這二十四條檢查,可以從投資組合頁面開始。
先驗、觀點與混合權重各自佔一個獨立區塊,Mica 用分區讓後驗可以逐格重建。獨立區塊是讓重建檢查成為可能的活頁簿格式。