
歸因必須做什麼
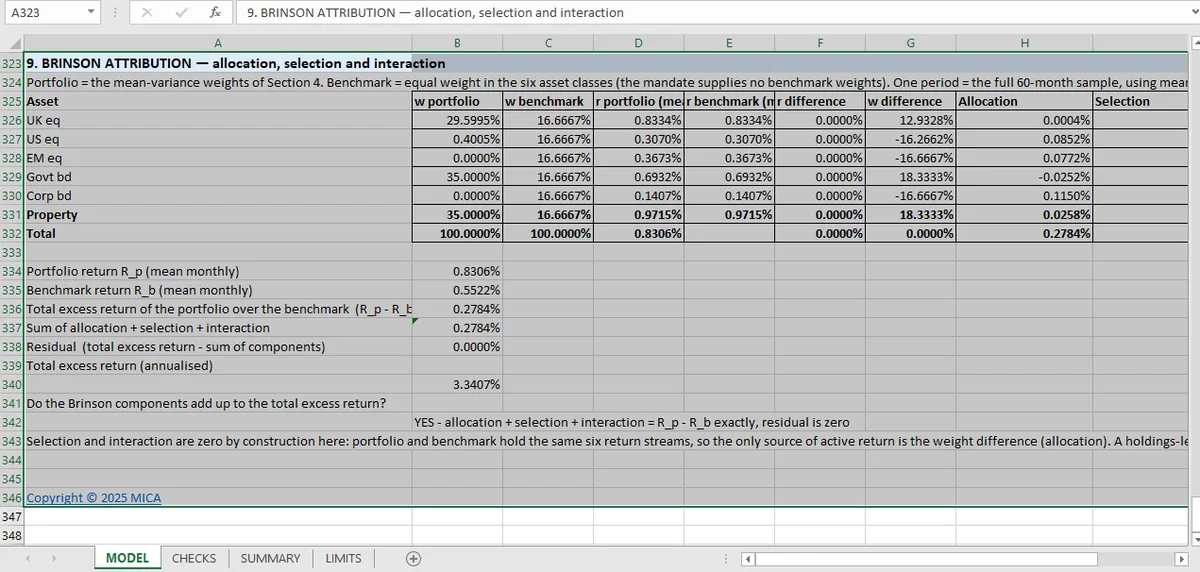
Brinson 歸因把 0.278% 的月超額報酬拆成配置、選股與交互作用。三者必須精確加總回去。這裡殘差是零,而這正是拆解之所以成立的原因。
一個投資組合在一個月內以 0.278% 勝過基準。歸因回答為什麼:多少來自持有不同權重、多少來自那些權重下挑選不同資產、多少來自交互作用。
Brinson 把超額報酬拆成這三項。只有當它精確加得起來,拆解才有用。否則,沒有解釋的殘差就是故事藏身的地方。
三個項
配置 衡量相對於基準,超配或低配資產類別的效果,假設各類別內報酬相同。
選股 衡量在一個類別內持有不同證券的效果,以基準權重計算。
交互作用 是交叉項:超配一個同時表現突出的類別所帶來的額外部分。
對單一基金投資組合,選股項通常天生就是零:「證券」就是資產類別本身。活頁簿還是把三項都算,因為不管某一項是不是零,恆等式都必須成立。
歸因的三條可加性檢查
三條,全都關於加總。
配置加選股加交互作用等於總超額報酬。 殘差在活頁簿容差下為零。那是讓歸因成為拆解、而不是三個估計的檢查。
投資組合權重合計為一。 和其他地方一樣的正規化檢查,也一樣的失敗模式。
殘差本身被報出來。 一個數字,不是一句斷言:0.0。報出殘差而不是直接宣稱它,是更好的做法,因為它讓讀者看到未解釋部分的大小,即使它通過。
為什麼殘差就是全部重點
一份在 0.28% 超額報酬上有 0.05% 殘差的歸因,不是歸因。它是一組看似合理的解釋,等於答案少了五分之一,而少掉的部分通常是模型弄錯的那一項。那和衝擊損益勾稽 是同樣的標準,那裡預測只有在能對上完整重新定價時才有用。
常見原因:一個合計不為一的基準權重向量、一個不在三項任何一項裡的匯率效果,或一個月拆解看不到的再平衡時點差異。
活頁簿的殘差正好為零,告訴你對這個投資組合、這個基準、這個月,上述原因都不存在。
Brinson 歸因沒有告訴你什麼
歸因在經濟上有沒有意義。 0.278% 的月超額報酬拆成三個小項,算術上乾淨,統計上與雜訊無法區分。一個月就是一個觀察值。
基準對不對。 它是輸入。對錯基準做歸因,回答的是一個沒有人問的問題。
拆解是不是唯一的。 Brinson 有幾種變體:算術對幾何、交互作用折進其他項或不折。活頁簿用其中一種,而選擇會改變拆分、不改變總量。
與投資組合最佳化的連結
歸因是最佳化的鏡像:最佳化器問該持有哪些權重,歸因問選定權重做了什麼。兩者依賴同一組共變異數與報酬輸入,而當那些輸入錯了,兩者也以同樣方式失敗。
二十四條檢查確立歸因加得起來。它們沒有確立這個月長到足以歸因,那是關於樣本大小的問題,不是算術。樣本外那篇 是這個系列對那個問題最接近的處理。
歸因是最佳化的鏡像,所以最適性條件在KKT 那篇。權重必須滿足的限制集在限制掃描,背後的預測在Black-Litterman。投資組合頁面 收著全部二十四條檢查。
三個項與總量並排放在相鄰儲存格,Mica 的排版讓非零殘差以數字顯示。相鄰的總量是這個系列使用的Excel 檢查格式。