
平行移動只是眾多情境之一
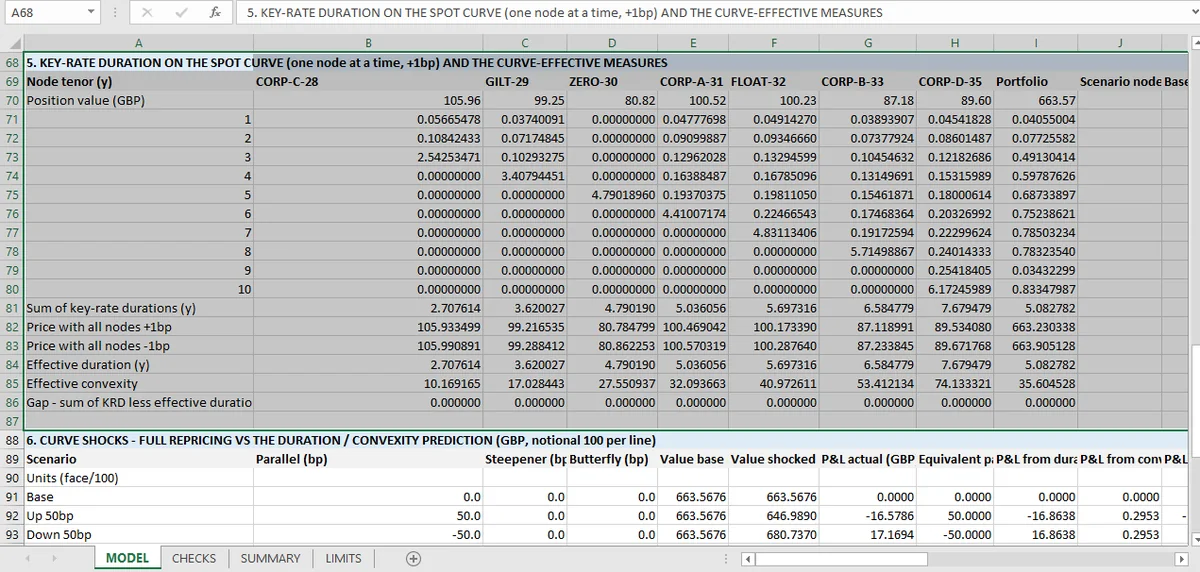
關鍵利率存續期間把 5.083 年的有效存續期間拆成必須加總回它的區段。這裡加得回去,八條檢查(含投資組合)都過。漏掉一個區段,例如 30 年那個點,就是這條檢查抓到的失敗。
有效存續期間回答:整條曲線移動同樣幅度會怎樣?關鍵利率存續期間回答隨之而來的問題:如果只有 5 年那個點移動呢?
方法就是同一個概念套到每個區段。擾動一個關鍵利率、固定其他、重新定價、量變動。對每個關鍵利率重複。結果是一個曝險向量,曲線每個區段一個分量。
對這個投資組合,關鍵利率存續期間的合計是 5.0828 年,正好是平行移動下的有效存續期間。
為什麼合計應該等於有效存續期間
可加性不是定義上的恆等式。它要兩件事同時成立才成立。
關鍵利率完整涵蓋曲線。 如果曲線由 1、2、3、5、7、10、30 年點建起,而拆解只用了其中五個,合計就會短少漏掉區段的曝險。
擾動是隔離且線性的。 每個關鍵利率擾動只改變一個區段,其他不動。如果擾動透過內插帶動鄰近區段,合計就會高估平行效果。
兩者都成立時,各部分合計等於整體,而活頁簿檢查它:八條檢查、七檔債券加投資組合,全部通過。
這條檢查比看起來更有價值:它是工作表裡最能抓到漏掉區段的檢查,而漏掉區段是最常見的關鍵利率錯誤:曲線拔靴建到 30 年,風險報表卻只顯示有流動性工具的那些點。
向量告訴你什麼存續期間做不到的事
兩個投資組合可以有相同的有效存續期間,卻有非常不同的關鍵利率輪廓。一個曝險在短端、一個在長端,而曲線陡峭化或平坦化會以相反方向打到它們。
那就是拆解的全部重點。5.083 的存續期間說投資組合曝險於平行移動;關鍵利率向量說曲線的哪一部分要緊。那個拆解是固定收益版的風險平價貢獻,後者把投資組合總波動按資產拆開。
活頁簿報出向量與它的合計,但沒有跨投資組合比較,也沒有陡峭化情境。那些是自然的下一步,而它們不在這裡。同一個向量的情境視圖,是壓力測試方法 為多資產部位加上的東西。
可加性檢查看不見什麼
關鍵利率是對的。 拆成 1、5、10 年時,如果曲線就是由這三個點建起,合計會等於有效存續期間。它仍然會漏掉點與點之間的曝險。
擾動大到足以測量。 短天期債券受一個基點擾動時,價格變動小到只出現在小數第四位,正是捨入誤差所在。活頁簿的容差容許這一點;把向量當成精確的讀者則不該。
曲線是對的曲線。 和這個主題其他地方一樣的限制:關鍵利率是輸入。
怎麼讀這個向量
依序值得抽出的三件事。
合計。 它應該在容差內等於有效存續期間。如果沒有,就是有東西漏了。
集中度。 如果某個區段占大部分曝險,投資組合就是押在曲線的某一段,而平行移動避險蓋不住它。
正負號型態。 正負號交錯,代表投資組合會從陡峭化或平坦化中獲利,那是一個部位,有時是刻意,通常不是。
以上都不在活頁簿的摘要裡,摘要只報合計與檢查。向量放在那裡是要被讀的。
存續期間那篇 涵蓋這裡拆解的平行移動數字,衝擊測試 是向量會被拿去對真實情境使用的地方,要逐項重跑這五十五條檢查,可以從固定收益頁面開始。平坦曲線的總量在殖利率求解;它漏掉的曲度在凸性。
至於呈現這一側,財務報表自動化指南 顯示向量怎麼進入報表;Excel 財務應用指南 涵蓋工作表機制。
每個關鍵利率都在自己的儲存格裡被 Mica 擾動,所以曝險向量與它的合計會一起重算。