
殖利率是一個沒有人直接問的問題的答案
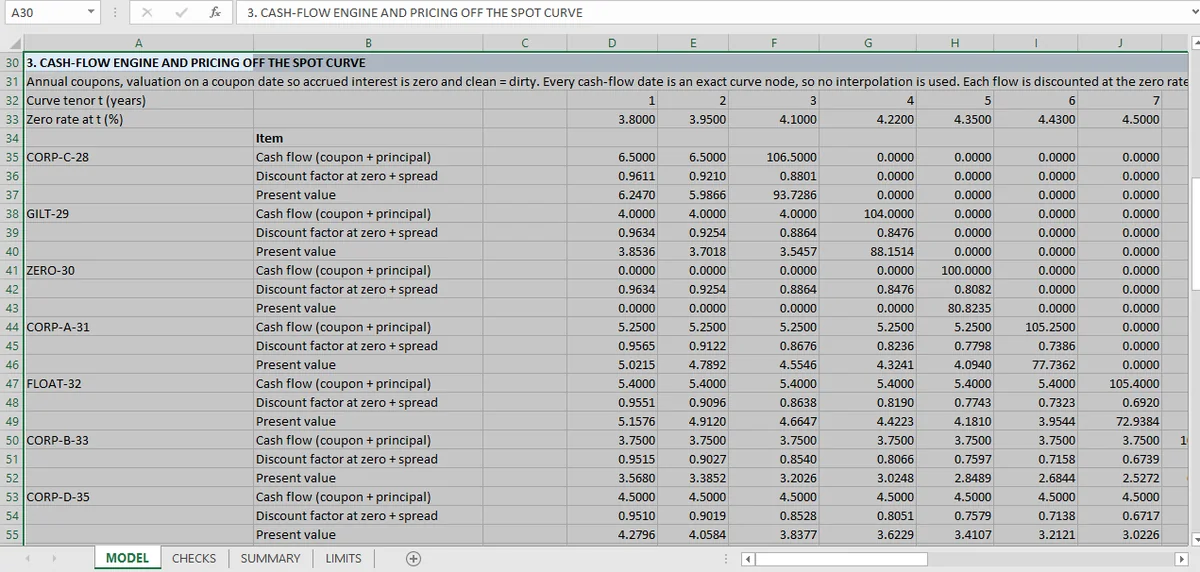
到期殖利率是重現債券價格的單一利率。對第一檔債券,它比曲線利率高 433.77 個基點,而真正要緊的檢查是殘差:用解出的殖利率重新定價,會回到市場價格。
債券價格是一個加總:票息與本金,各自按一個利率折現。到期殖利率是那個套用到每一筆現金流、能重現觀察價格的單一利率。
它沒有閉式解。你得解它,而解的好壞,取決於隨後那個檢查。
求解的兩邊
對七檔債券中的每一檔,活頁簿從價格算出殖利率,再與一條獨立路徑比較:債券自身到期日的曲線利率,加上該債券的利差。
| 檢查 | 它比較什麼 |
|---|---|
| 解出的殖利率 | 從價格算出的殖利率 |
| 獨立路徑 | 到期曲線利率 + 以基點計的利差 |
| 差異 | 兩者,以基點計 |
| 求解器殘差 | 在解出殖利率下重算的價格,對上曲線價格 |
第一檔債券的利差是 433.77 個基點,而解出的殖利率正好等於它。這個相符是對輸入慣例的交叉檢查:殖利率與曲線彼此一致。
殘差是更深的檢查。用解出的殖利率重新定價,必須在求解器容差內回到市場價格。差 2 個基點的殖利率,會產生一個小數點後第四位就明顯錯誤的價格,而殘差會在任何人拿這個殖利率去做任何用途之前先抓到它。它證明求解器收斂了,不是證明曲線或利差正確。
為什麼殘差勝過殖利率上的容差
把解出的殖利率拿來和參考殖利率比較,有一個弱點:如果兩者共用一個假設,它們可能一起錯同樣的幅度。
重新定價沒有這個弱點。價格是輸入;折現是定義。如果求解器回傳的殖利率無法重現價格,殘差就會是非零,不管任何參考殖利率怎麼說。
這和系列裡每一個收斂檢查的結構相同:兩條路徑、一個數字、相減。這裡的路徑是「解出利率」與「用那個利率折現」,兩者是反運算。因此相符是對兩者的強測試。衍生性商品章節在隱含波動率求解穩定性 跑同樣的反算,只是用牛頓步取代折現率求根。
求解沒有確立什麼
殖利率的意義有前提。 YTM 假設債券持有至到期、每筆票息以同一殖利率再投資、且曲線在該殖利率上是平的。對一檔有 433 個基點利差的債券,再投資假設的影響很大。
利差只是輸入,不是市場判斷。 它是輸入。433.77bp 的利差被忠實重現;433.77bp 是不是市場利差,不是活頁簿答得出來的問題。
價格是淨價。 應計利息、交割與天數全部被簡化掉,限制表也列出來。含息價格與淨價差一個應計票息,殖利率也跟著差。
從殖利率求解該帶走的一件事
工作表裡的每一個殖利率,都伴隨著它能重現的價格。這個配對就是全部的檢查要求:沒有殘差的利率,是某人向求解器要來的數字,而求解器不管有沒有收斂都會回傳數字。
同樣的原則驅動存續期間那篇,三個存續期間各自帶著明說的定義;也驅動衝擊損益測試,其中完整重新定價就是存續期間加凸性預測的殘差。凸性是本文忽略的二階項,而關鍵利率存續期間 是曲線不平時曝險的樣子。
解出的殖利率與它能重現的價格各佔一個儲存格,Mica 的儲存格設計讓提早停下來的求解器立刻現形。這個配對也是Excel 模型指南 對每一個被檢查的量所用的格式。