
七組,一個結構
五十五條檢查建立在一個模式上:每個解析量都有一條不靠自身公式的第二路徑。價格、殖利率、存續期間、凸性、關鍵利率與衝擊損益,各算兩次再相減。
債券活頁簿在七個部位上跑五十五條檢查。幾乎所有檢查形狀都一樣:一個閉式解值與一個數值,互相比較。
| 群組 | 閉式解 | 數值路徑 |
|---|---|---|
| 價格 | 折現現金流加總 | 同一加總的行內重建 |
| 殖利率 | 從價格解出 | 曲線利率 + 利差 |
| 求解器 | 殖利率 | 在該殖利率下的價格 |
| 修正存續期間 | 教科書表達式 | 1bp 有限差分 |
| 凸性 | 教科書表達式 | 1bp 二階差分 |
| 關鍵利率存續期間 | 區段合計 | 有效存續期間 |
| 衝擊損益 | 存續期間 + 凸性 | 完整重新定價 |
那個結構就是整個設計。每個解析量都有一條不靠自身公式的第二路徑,而檢查就是相減。
四個值得知道的數字
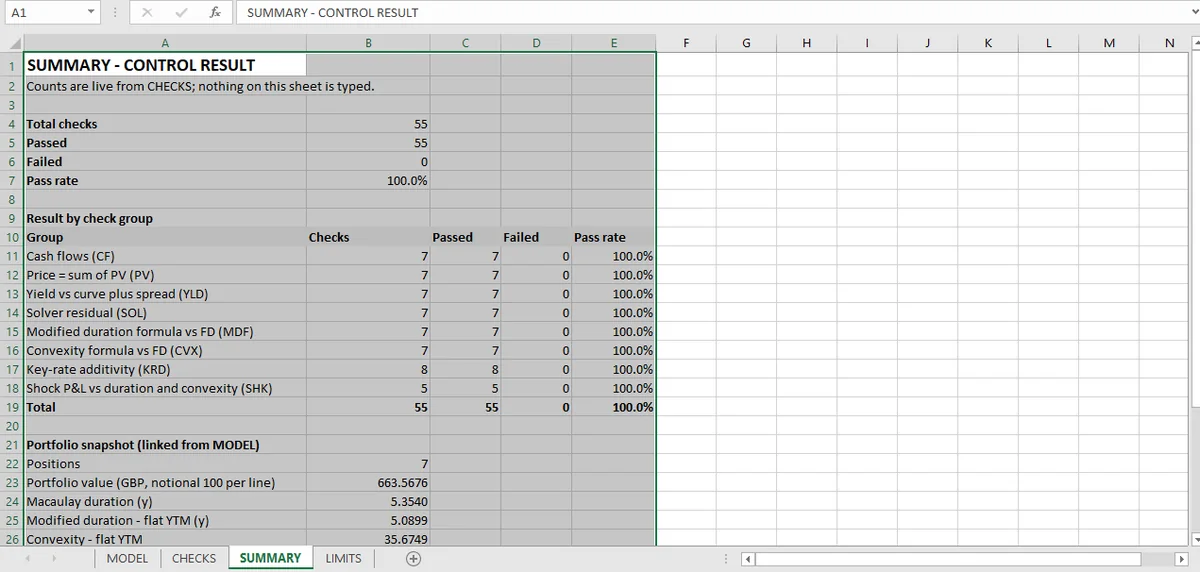
投資組合價值 663.57,橫跨七個部位,名目本金每筆調整為 100。
修正存續期間 5.090、有效存續期間 5.083。 差距是曲線的形狀,而它小是因為曲線幾乎是平的。
凸性 35.675。 在 100 個基點移動下,二階項大約占價值的 0.18%,那是「撐得住的存續期間避險」與「撐不住」之間的差別。
DV01 每基點 0.337。 交易員真正在看的數字。
活頁簿自己那句關於 PASS 代表什麼的但書
SUMMARY 工作表上有一則註記,而它是活頁簿裡最重要的一行:
> 通過,代表兩個值在指定容差內相符。它證明的是算術與模型的串接,不是輸入或市場慣例的正確性。
那完全正確,而且很少看到有人把它講出來。與有限差分相符的存續期間,是從輸入正確算出的存續期間;輸入是不是對的曲線、對的利差、對的慣例,是另一個問題,沒有任何內部檢查答得出來。
這套記帳要付什麼代價
公式寫了兩遍。每檔債券都帶著一個閉式解欄與一個數值欄,活頁簿大約是每種只留一個時的兩倍大。
那個成本買到很具體的東西:讀者不必信任公式就能檢查任何數字。有限差分是三個價格與一次相減,任何人都能驗證。閉式解則需要知道複利頻率與天數的慣例。把那個算術攤開來看,正是為財務而建的 Excel 模型 的重點,而不是把檢查藏進巨集。
債券模型沒有涵蓋什麼
六條要緊的限制,用活頁簿自己的說法。
沒有用拔靴法建構的曲線。 關鍵利率是輸入,不是金融工具。
沒有 OIS 或雙曲線折現(dual curve)。 折現與推估用同一條曲線。
沒有天數慣例或日曆。 簡單年分數,沒有不足一期。
沒有信用模型。 利差是輸入;沒有違約、回收或信用評等遷移。
沒有選擇權性。 七檔債券都是單純債券,所以有效與修正存續期間永遠不必因為結構性理由而分歧。
沒有情境組。 五個平行衝擊,不是風險系統。
十分鐘怎麼讀它
打開 SUMMARY,先讀最後一行,那一行講通過代表什麼。然後看最吃緊的檢查:容差的 43.6%。那個數字告訴你,這些檢查既不瑣碎,也沒有硬湊。
然後挑一檔債券,跟著它的存續期間從閉式解走到有限差分。如果兩者相符,解析機制健全;如果你還能手算重現有限差分,你就是驗證了模型,而不是信任它。
這就是這一節的全部主張,而且它很謙虛:算術對、串接正確、輸入被標成輸入。存續期間那篇 是最好的起點,其餘五十五條檢查都在固定收益頁面。兩個解析輸入是殖利率求解 與凸性。
債券部位建在同一本活頁簿裡,由 Mica 完成,所以解析欄與擾動欄共用同一組現金流。那個單一檔案的安排,就是本機活頁簿模型 的實踐。