
債券分析:七檔債券,一條曲線
案例背景。 輸入是七檔單純固定票息債券,從一張部位報告的影像讀入,每筆名目本金調整為 100,搭配一條關鍵利率曲線,以及每一檔以基點計的利差。沒有買權、賣權、償債基金或浮動利率,也沒有用拔靴法建構的曲線:關鍵利率是輸入,不是金融工具。第一檔債券的利差是 433.77 個基點,投資組合價值是 663.57。其餘一切都要算兩次:現金流、價格、殖利率、存續期間、凸性、關鍵利率存續期間,以及五個曲線衝擊下的損益。這是方法示範用的合成案例,不構成投資、稅務或法律建議。
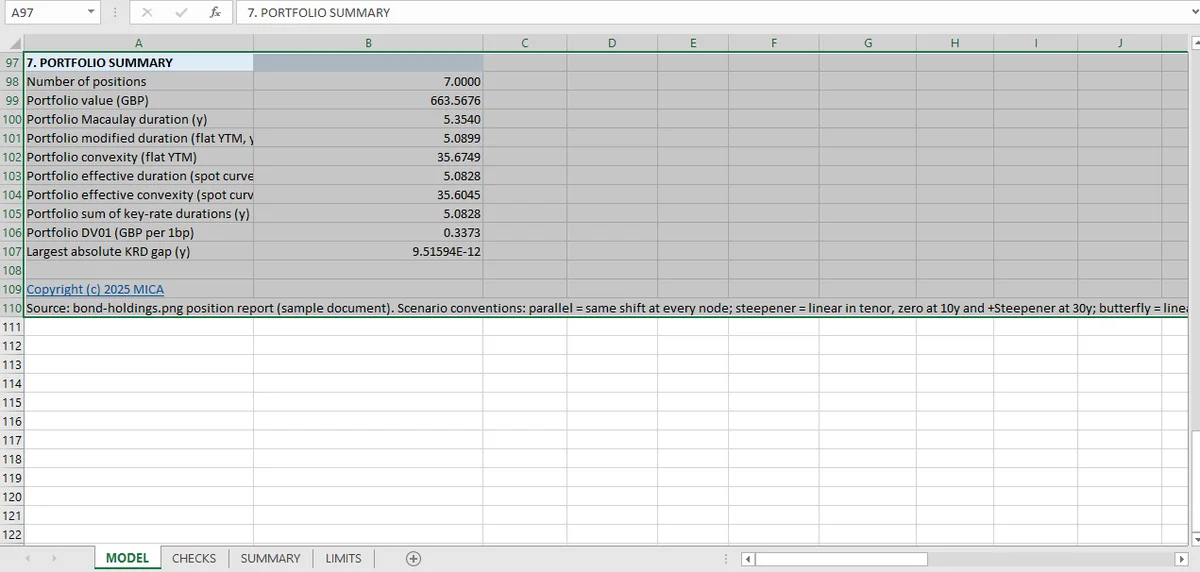
七檔債券、五十五條檢查。投資組合價值 663.57、修正存續期間 5.090、有效存續期間 5.083、凸性 35.675,DV01 是每基點 0.337。每一個解析值都先用公式算一次,再擾動曲線算一次。把兩欄留在同一張工作表的做法,在Excel 財務應用指南。
| 衡量項目 | 結果 |
|---|---|
| 部位數 | 7 |
| 投資組合價值 | 663.57 |
| Macaulay 存續期間 | 5.354 年 |
| 修正存續期間,平坦殖利率 | 5.090 年 |
| 有效存續期間,即期曲線 | 5.083 年 |
| 凸性,平坦殖利率 | 35.675 |
| 有效凸性,即期曲線 | 35.605 |
| 關鍵利率存續期間合計 | 5.083 年 |
| DV01 | 每基點 0.337 |
五十五條檢查支撐這本活頁簿。全部通過,而最吃緊的一條用掉容差的 43.6%。
有意思的不是通過的條數,而是最吃緊的那條檢查。這五十五條檢查以曲線為前提:它們測的是從曲線推導出來的解析值,不是曲線本身。
五十五條檢查說明了什麼
這些檢查分成六組、每組七條,再加一組八條的關鍵利率檢查與五個衝擊測試。
| 群組 | 檢查數 | 它確立什麼 |
|---|---|---|
| 現金流 | 7 | 名目現金流等於票息 × 期數 + 面額 |
| 價格 | 7 | 價格等於折現現金流加總,且行內重建結果一致 |
| 殖利率 | 7 | 解出的殖利率等於到期時的曲線利率加利差 |
| 求解器 | 7 | 在解出殖利率下的價格,重現曲線價格 |
| 修正存續期間 | 7 | 閉式解對上 1bp 有限差分 |
| 凸性 | 7 | 閉式解對上 1bp 有限差分 |
| 關鍵利率存續期間 | 8 | 關鍵利率加總等於有效存續期間,含投資組合 |
| 衝擊損益 | 5 | 完整重新定價對上存續期間加凸性的預測 |
其中兩組是這個主題的核心。
存續期間與凸性各自用兩種方法計算。 閉式解是教科書上的表達式;有限差分把曲線擾動一個基點再重新定價。在指定容差內相符,代表解析公式與債券的數值行為一致。那是比單獨任何一種都更強的主張。同樣的折現機制在衍生性商品引擎。
關鍵利率存續期間必須加總等於有效存續期間。 這是可加性性質,不是定義上的恆等式:只有當曲線是由關鍵利率推導、且擾動被妥善隔離時才成立。如果關鍵利率拆解漏掉一個區段,例如 30 年那個點,合計就會短少有效存續期間。缺口正好就是沒有被量到的曝險。
Macaulay、修正與有效存續期間:最容易混用的三個數字
Macaulay 存續期間是 5.354 年。修正存續期間是 5.090。有效存續期間是 5.083。
三個數字都叫「存續期間」,在同一個投資組合上相差不到 5.5%。每一個回答的問題略有不同:
- Macaulay 是現金流的加權平均時間,以年為單位。
- 修正 把 Macaulay 除以(1 + 每期殖利率),給出殖利率每變動一單位時的價格百分比變動。
- 有效 在即期曲線小幅平行移動下重新定價債券,捕捉任何選擇權性,且不假設平坦殖利率。
把其中一個當成另一個來引用,在五年期債券上是 0.26 年的誤差,在任何內含選擇權的商品上誤差更大。活頁簿把三個都算出來並保持區分,而這是讓這個區別保留下來的唯一方法。
這個債券系列的其他文章
殖利率求解 是求解器與它的殘差。存續期間 是三個同名數字。凸性 是二階項。關鍵利率存續期間 是必須加總回整體的拆解。信用利差 是一個只能有正確進入方式的輸入。衝擊測試 是前兩階與完整重新定價相遇的地方。整合文章 是五十五條檢查怎麼排列。
這些數字沒有涵蓋什麼
有六條限制要緊,而活頁簿自己的註記說得最直接:
> 通過,代表兩個值在指定容差內相符。它證明的是算術與模型的串接,不是輸入或市場慣例的正確性。
曲線是一組關鍵利率,不是市場曲線。 沒有用拔靴法從金融工具建構曲線、沒有超出工作表的內插慣例、沒有基差。
折現與推估用同一條曲線。 沒有 OIS 折現、沒有雙曲線折現(dual curve)。
應計慣例很簡單。 沒有不足一期的期間、沒有營業日曆、沒有交割日效果。
信用是利差,不是模型。 到期時的利差是輸入;沒有違約機率、沒有回收、沒有信用評等遷移。
衝擊測試是平行且瞬時的。 五個曲線衝擊、各重新定價一次:不是情境組、不是路徑。
七檔債券都是單純債券。 沒有買權、賣權、償債基金或浮動利率,所以有效存續期間永遠不必因為選擇權性而偏離修正存續期間。
有用的讀法是:這本活頁簿是衡量工具,不是風險系統。它把存續期間、凸性與關鍵利率曝險量到它能示範的精度;它不告訴你曲線會怎麼走。這些解析值如何呈現,在財務報表自動化實作。
Mica 將閉式解與擾動後的價格擺在同一張工作表的兩側,所以有限差分檢查在工作表裡跑,而不是在審閱時才跑。
常見問題
Macaulay、修正與有效存續期間有什麼不同?
Macaulay 存續期間是現金流的加權平均時間;修正存續期間把它除以(1 + 每期殖利率),給出殖利率變動時的價格百分比變動;有效存續期間則對小幅平行移動重新定價。在這個投資組合上,三者分別是 5.354、5.090、5.083 年。
怎麼在 Excel 裡檢查存續期間?
先從債券現金流以閉式解算出存續期間,再把債券擾動一個基點後重新定價,兩者比較。這本活頁簿的每一檔債券都這樣檢查,閉式解與有限差分的存續期間相符。
DV01 是什麼、怎麼算?
DV01 是殖利率移動一個基點時價值的變動。這裡在 663.57 的投資組合價值上,是每基點 0.337。
有效存續期間為什麼與修正存續期間不同?
只有當殖利率變動時現金流不變,兩者才會重合。缺口指向內含選擇權或浮動票息;這裡的缺口是 0.007 年。