
一個投資組合,三個答案
三個存續期間、三個問題:Macaulay 5.354 年、修正 5.090、有效 5.083。第一個是時間,第二個是敏感度,第三個是曲線移動下的一次重新定價。在這裡把其中一個當成另一個引用,是 0.26 年的誤差。
同一個七檔債券的投資組合有三個存續期間:
| 方法 | 值 | 它衡量什麼 |
|---|---|---|
| Macaulay | 5.354 年 | 現金流的加權平均時間 |
| 修正 | 5.090 年 | 殖利率每變動一單位時的價格百分比變動 |
| 有效 | 5.083 年 | 在曲線小幅平行移動下重新定價 |
它們彼此相差不到 5.5%,而且不能互換。這裡差異很小,因為每檔債券都是單純債券、曲線也幾乎是平的;在可贖回債券或陡峭曲線上,它們會大幅分歧。
Macaulay:一個時間
Macaulay 存續期間用每筆現金流的現值占比,加權它的到達時間。對一檔有票息的五年期債券,它大約是 4.5 年,低於到期年限,因為票息較早到達。
它是一個時間,不是敏感度。它的用途是作為修正存續期間的輸入,以及負債驅動投資組合的粗略匹配統計量。
修正:一個敏感度
修正存續期間把 Macaulay 除以(1 + 每期殖利率)。那把一個加權時間轉成殖利率每變動一單位時的價格百分比變動。
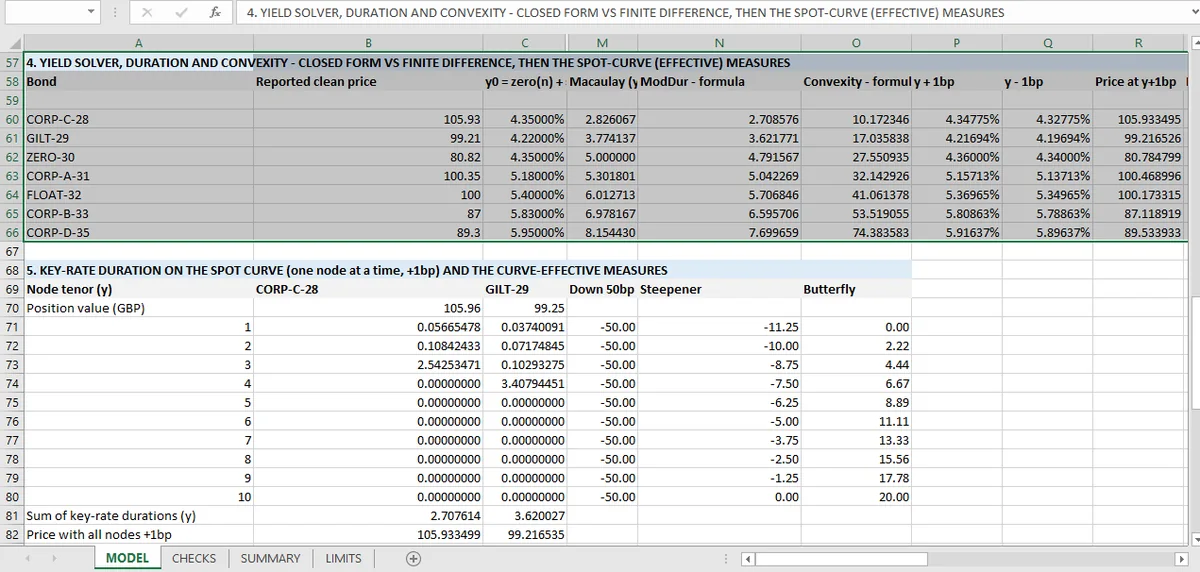
在 5.090 下,殖利率上升一個基點,價值大約損失 5.09 × 0.0001 = 0.0509%。在 663.57 的投資組合上,那是 0.3378,活頁簿申報為每基點 0.337。
每檔債券的檢查,是閉式解存續期間對上一個基點的有限差分。對第一檔債券,閉式解給出 2.7086,擾動後的價格也相符。七檔債券、七條檢查,全部在容差內。
有效:一次重新定價
有效存續期間根本不用存續期間公式。它把曲線擾動一點、重新定價每一筆現金流、再算百分比變動。
那要緊,因為它捕捉定價函數捕捉到的一切,包括修正存續期間看不見的內含選擇權。這裡沒有選擇權,所以 5.083 的有效存續期間接近 5.090 的修正存續期間。
兩者的小差距是曲線的形狀。修正存續期間假設殖利率平行移動;有效存續期間移動即期曲線,讓折現因子自己走。在平坦曲線上兩者重合;在陡峭曲線上不會。
該引用哪一個
答案取決於問題。
要快速估個大概:修正存續期間。乘上基點變動,你就得到百分比變動。
要風險系統:有效存續期間。它是能在不平的曲線、不單純的債券下仍然成立的數字。
要負債匹配:Macaulay。它是用年衡量、可以拿來和負債加權平均時間比較的那一個。
只說「存續期間 5」而不說哪一個,在這個投資組合上是小錯,在任何含選擇權的部位上是嚴重錯誤。活頁簿保留三個並分別命名,而這是讓區別在交接後仍站得住的唯一方法。命名也讓輸出能用於自動化財務報導,在那裡一個沒有標籤的存續期間會變成錯誤的風險數字。
抓得到錯誤定義的檢查
每檔債券的存續期間都用有限差分檢查,這是對定義的檢查,不是對算術。一個算出 Macaulay 存續期間卻標成修正存續期間的模型,會立刻過不了有限差分檢查。擾動後的價格會給出接近 5.09 的數字,而公式會報 5.354。
這就是用兩種方法計算一個量的價值,而其中一種是數值方法:數值方法不會被標錯的公式騙過。衍生性商品活頁簿把同樣的擾動套在選擇權 Greeks,每一個敏感度都與它的閉式解比較。
凸性那篇 把同樣做法延伸到二階導數,關鍵利率那篇 把 5.083 拆成區段。殖利率本身從哪裡來,在殖利率求解;推動它的利差,在信用利差。
Mica 用兩條路徑算同一個存續期間:公式一次,一個基點擾動再一次,所以標錯的定義會過不了檢查。