
存續期間之後的那個數字
凸性是存續期間漏掉的曲度:投資組合用公式算是 35.675,用即期曲線重新定價是 35.605。凸性要用二階差分,因為它本質上是兩次相減,會放大捨入誤差。
存續期間給出債券價格如何回應殖利率的直線估計。凸性給出曲度:直線漏掉的那一部分。
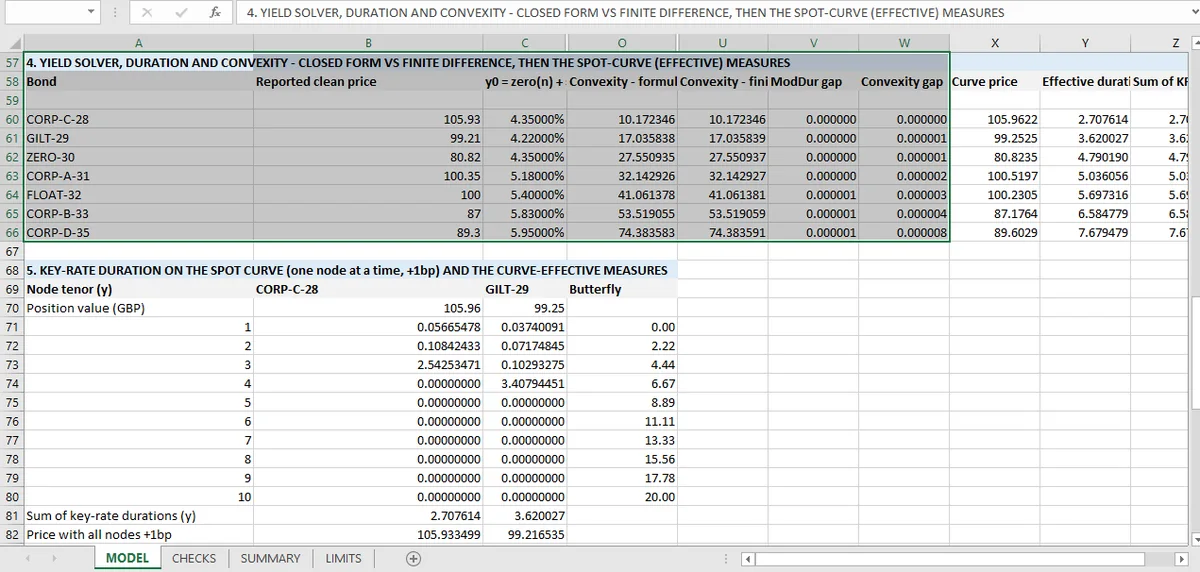
對這裡的投資組合,凸性在平坦殖利率基礎上是 35.675,從即期曲線算的有效凸性是 35.605。對第一檔債券,它是 10.172。
凸性越大,代表殖利率下降時的價格上升,大於殖利率同幅上升時的價格下降。這就是只靠存續期間避險、永遠無法完全中性化的原因。
用公式算它
閉式解是現值加權的平方時間和,除以價格平方,再對複利頻率做調整。它和 Macaulay 存續期間屬於同一家族的公式,容易實作,也容易因為複利慣例差一個倍數而算錯。
活頁簿用那個公式為七檔債券逐檔計算。
用擾動檢查它
數值路徑使用中央二階差分,式中 C 是凸性、P 是價格、y 是殖利率、h 是擾動幅度:
其中 h = 1 個基點,並套用一個慣例係數把結果轉成報價單位。
檢查是公式與擾動相符。七檔債券與投資組合、平坦殖利率與即期曲線兩種版本,全部相符。
為什麼擾動必須是二階差分
存續期間是一階導數,所以單一中央差分就夠。凸性是二階導數,有限差分版本必須組合三個價格,而不是兩個。
後果是數值性的:二階差分要相減兩次,會放大捨入誤差。十分之一個基點的擾動會被雜訊淹沒;100 個基點的擾動會截斷曲度。一個基點是標準做法,也是這裡採用的。
這也是為什麼在未經測試的模型裡,凸性檢查最容易失敗。解析公式可能往一個方向錯,數值路徑往另一個方向錯,而兩者的差距往往大於容差,這正是檢查存在的目的。
凸性買到什麼
活頁簿的衝擊測試用存續期間加凸性,預測五個曲線情境下的價格變動,再完整重新定價比較。
預測與重新定價之間的差距,是一階與二階都捕捉不到的殘留:三階效果與曲線形狀。在 1 個基點衝擊下可忽略;在 100 個基點衝擊下,預測明顯失準,而失準的幅度直接衡量存續期間加凸性避險留下了多少未避險。
那是存續期間檢查的二階版本,也是為什麼即使大家引用的是存續期間,凸性仍值得計算。
兩個數字都沒有涵蓋什麼
利差存續期間。投資組合的凸性是對無風險曲線衡量的;信用利差擴大會透過不同管道推動價格,而活頁簿把利差當成輸入,不是動態量。
選擇權性。七檔債券都是單純債券。可贖回債券的有效凸性可以為負,而沒有選擇權調整框架的模型會完全漏掉它。那個敏感度是債券市場版的選擇權 gamma,也是衍生性商品活頁簿用擾動檢查的二階導數。
衝擊測試 是這兩個數字一起使用的地方,存續期間那篇 涵蓋一階部分,固定收益頁面 收了全部五十五條檢查。一階數字在殖利率求解;兩階之後仍然存在的曝險在關鍵利率存續期間。
解析凸性與擾動版本坐進相鄰儲存格,Mica 的排法讓二階檢查是活的。相鄰儲存格是這個系列一路使用的Excel 稽核模式。