
股權評價:同一家公司的四種方法
案例背景。 這家公司就是三表活頁簿裡那家虛構公司,以相同的千元單位評價:四個歷史年度 FY2022–FY2025,加上延伸到 FY2030 的五年預測。2025 年 12 月 31 日的帳面權益是 6,132;公司把盈餘的 29.8% 發放出去;WACC 是 8.5%,權益資金成本 10.81%,稅後負債資金成本 4.33%。四種方法套用在同一份預測上:FCFF、FCFE、多階段 DDM 與剩餘利益。四年帳目是從樣本文件抄錄的,有些數字經過不止一次 OCR 掃描;五十四條檢查測的是隨之而來的一致性,不是抄錄本身。這是方法示範用的合成案例,不構成投資、稅務或法律建議。
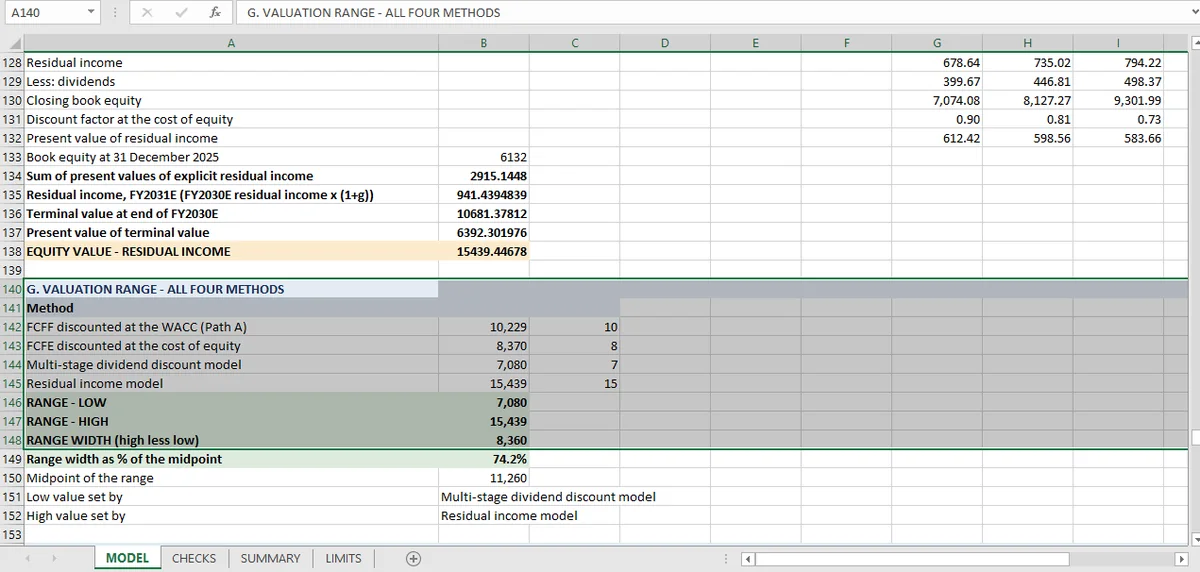
四種方法對同一家公司的估值,落在 7,080 到 15,439 之間,區間跨度 8,360,相當於中點 11,260 的 74.2%。這個差距不是算術錯誤:DDM 隱含 2.85% 的終值權益報酬率,剩餘利益隱含 17%,而兩者都有揭露。
| 方法 | 折現什麼 | 權益價值 |
|---|---|---|
| FCFF,以 WACC 折現 | 企業自由現金流 | 10,229 |
| FCFE,以權益資金成本折現 | 權益自由現金流 | 8,370 |
| 多階段 DDM | 股利 | 7,080 |
| 剩餘利益 | 超過權益資本成本的盈餘 | 15,439 |
區間是 7,080 到 15,439:跨度 8,360,或中點 11,260 的 74.2%。2025 年 12 月 31 日的帳面權益是 6,132,所以中點相對帳面有 83.6% 的溢價。
五十四條檢查支撐這本活頁簿。二十五條針對歷史建構、十四條針對預測、五條針對融資恆等式、十條針對評價輸出本身。全部通過。
檢查證明每一種方法內部一致。它們無法替你選終值假設;74% 的區間就是它實際給出的結果。
54 條估值檢查分別驗證什麼
54 條檢查驗證四件事:歷史搭建(25 條)、預測(14 條)、FCFF 與 FCFE 之間的融資恆等式(5 條),以及估值輸出本身(10 條)。
歷史(25 條檢查)。 資產負債表在四個歷史年度都平、各組成項加得起來、稅率是稅前淨利的 25%,逐期結轉也照該有的方式移動。另外五條測驅動因子穩定:應收帳款天數、存貨天數、應付帳款天數、銷貨成本比率與折舊率,拿歷史期間的首尾兩年比對,發現差異只在四捨五入誤差內。
最後那一組最不起眼。評價是對一家「行為會像自己」的企業做預測,而檢查確立它確實如此:FY2022 與 FY2025 都是 60.0/75.0/45.0 天,銷貨成本也都是 60.0%。
預測(14 條檢查)。 預測資產負債表在五個年度都平,每一行都回接到它的具名驅動因子:營收成長 10%、利息以期初負債按負債資金成本計算、資本支出占營收 6.59%、折舊占期初淨 PPE 10.49%、營運資金由天數重新推導。
融資恆等式(5 條檢查)。 在五個預測年度裡,FCFF 等於 FCFE 加稅後利息減淨借款。這是前兩種評價方法之間的橋樑,而且是被檢查的,不是被假設的。
評價輸出(10 條檢查)。 每種方法的價值都從自己的組成部分重建(企業價值減負債、明確預測期加終值、帳面權益加剩餘利益),區間也對自己的端點檢查。有兩條是只往一個方向檢查的合理性測試:終值低於企業價值的 80%(實際是 76.2%),以及權益資金成本高於稅後負債資金成本(10.81% 對 4.33%)。這些重建在Excel 財務應用指南 裡逐格攤開。
四種估值方法為什麼給出不同答案
不是因為算術不一致。這些方法之所以不同,是因為每一個都嵌入不同的 FY2030 之後假設,而活頁簿在限制表裡把每一個假設都寫出來。
DDM 最低,7,080。 它折現股利,而公司把盈餘的 29.8% 發出去。它保留的現金在這個模型裡不產生任何報酬,因為資產負債表上沒有超額現金。所以 DDM 評價的是分配政策,不是企業。它的終值階段維持 29.8% 的發放率,同時成長率降到 2%,隱含的終值權益報酬率遠低於 10.8% 的權益資金成本。這是刻意設下的保守限制。
剩餘利益最高,15,439。 它從帳面權益起算,加上超過計提的盈餘價值,而它的終值假設讓剩餘利益以 2% 永續複利。這個假設隱含大約 17% 的永續權益報酬率,對上 10.8% 的權益資金成本。它是活頁簿裡最寬鬆的假設,也是這個方法把區間頂端拉高的原因。
FCFF 與 FCFE 落在中間,而且彼此不一致。 FCFF 路徑給出 10,229 的權益價值;FCFE 路徑給出 8,370。兩者折現的是同一門生意,而 1,858 的差距就是收斂那篇文章 的主題。同樣的 DCF 邏輯若用在專案層級,請看資本評估。
有用的結論不是哪一種方法才對。而是:這麼寬的評價區間,說的是終值假設,不是預測功力;而想要單一數字的讀者,得選一個假設,不能取平均。現金流那一側的完整範例,在DCF 實作教學。
其他幾篇評價
兩條本該相遇的 DCF 路徑 說明 FCFF 與 FCFE 之間 1,858 的差距,以及為什麼現金流勾稽得起來、評價卻不行。三階段股利模型 談把 DDM 壓到區間底部的發放率假設。剩餘利益 談把它推到頂端的終值假設。可比較公司倍數 是這本活頁簿沒有的市場參照。敏感度網格 顯示答案在同一種方法內能移動多遠。區間那篇文章 是彙整,以及為什麼把四者平均會比直接報出來更糟。
74% 的估值區間不能告訴你什麼
74% 的估值區間不能告訴你哪個終值假設才對、買家願意付多少,或一種方法內部答案能移動多遠。有六條限制比其他更重要,而活頁簿把十八條全寫出來。
沒有市場交叉檢查。 模型裡沒有上市可比較公司、沒有先例交易、沒有股價測試。活頁簿裡沒有任何東西把輸出錨定到買方願意付的價格。可比較公司那篇文章 說明那會多給什麼。
沒有敏感度。 每個驅動因子一個單點估計、沒有情境、沒有資料表、沒有對四種方法做機率加權。敏感度那篇文章 談熱圖必須滿足什麼。
融資是靜態的。 負債五個年度都固定在 3,400,沒有再融資、沒有攤還、沒有新增借款。這就是 FCFF 與 FCFE 分歧的原因,而它被寫成一條限制,不是被修掉。
現金是營運流動性,不是超額現金。 29.8% 發放率所隱含的現金累積,擺在預測資產負債表上不賺任何報酬。按面值把它加回去,會提高每一個權益價值。
終值占比過高。 在 FCFF 路徑裡,它是企業價值的 76.2%,低於活頁簿自己的 80% 門檻。正是這個門檻,讓終值無法假裝只是細節、實際上卻主導整份評價。
公司不是真的。 四年份的樣本文件,未經查核、未經盡職調查。這裡每個數字都在示範一種方法;沒有一個是在評價一家買得到的公司。
直接說結論:區間就是發現。一份說 7,080 到 15,439 的評價,等於告訴你這門生意值在「保守的股利政策」與「寬鬆的永續報酬」之間的某處,而那個差別是你必須做出的建模選擇。
四個評價區塊都長在同一本活頁簿裡,這是 Mica 的排法,所以區間是四個活數字,不是四個檔案。
常見問題
DCF、DDM 與剩餘利益為什麼給出不同的評價?
因為每種方法對預測之後企業賺什麼,做了不同的終值假設。在同一份預測上,這裡的 DDM 隱含 2.85% 的永續權益報酬率,而剩餘利益隱含大約 17%,四種方法橫跨 7,080 到 15,439。
評價區間應該多寬?
寬到足以顯示決策,但不要寬到什麼都沒說。這裡四種方法跑同一份預測,產生跨度為中點 74% 的區間;區間就是發現,把四者平均成一個數字,會把分歧藏起來。
哪一種評價方法最可靠?
終值假設最貼合這門生意的那一種。穩定的股利發放者適合 DDM;大幅再投資、發放很少的公司適合剩餘利益或自由現金流模型。跑多種方法,是對假設的檢查,不是拿來平均的投票。
有市場交叉檢查嗎?
沒有。活頁簿不含可比較公司或交易資料,限制表也這樣說。