
剩餘利益從帳面權益起算
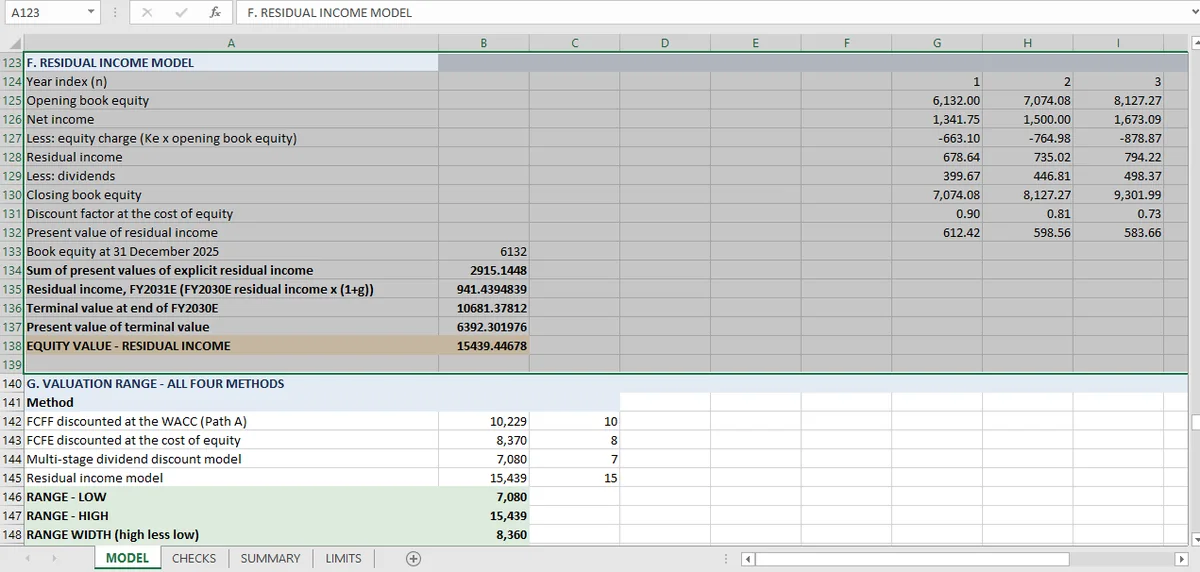
剩餘利益從帳面權益 6,132 起算,加上 9,307 的現值,得到 15,439。終值假設剩餘利益以 2% 永續成長,隱含 17% 的權益報酬率,對上 10.8% 的權益資金成本。
另外三種方法從零建出價值,問這門生意值多少。剩餘利益從會計帳上已經呈現的權益價值(也就是帳面價值)起算,再加上企業賺超過帳面資本成本的部分的現值。
在這本活頁簿裡,2025 年 12 月 31 日的帳面權益是 6,132,模型在上面加上 9,307 的現值,得到 15,439。那是四種方法中最高的,原因有一部分是結構性的:從正的帳面價值起算,給了模型一個純現金流預測沒有的下限。
剩餘利益是什麼
第 t 年的剩餘利益,是盈餘減掉權益資本成本;式中 NI 是淨利、K_e 是權益資金成本、B 是期初帳面權益:
權益資本成本就是機會成本。一家帳面權益報酬率只有 10.81% 的公司,等於什麼都沒多創造;一家賺 17% 的公司,每年為帳面價值增加 6.19 個百分點,而模型折現的就是這個超額部分。
讓這個方法乾淨俐落的是那條恆等式:價值等於帳面價值加上所有未來剩餘利益的現值。一條檢查從帳面權益、明確預測期的現值與終值重建它,並確認總和等於申報價值。
這條恆等式也意味著,模型不可能產生低於帳面的價值,除非它暗示企業未來每年都會摧毀價值。這裡它產生的價值是帳面的 2.5 倍,隱含報酬持續高於權益資金成本。
把剩餘利益推到區間頂端的終值假設
明確預測期跑五年。之後全部資本化,而終值假設正是這個方法拿下區間頂端位置的地方。
剩餘利益被假設以 2% 永續成長。因為帳面權益也成長,維持這個成長率隱含權益報酬率大約 17% 直到永遠,對上 10.81% 的權益資金成本。
這是一個很強烈的假設:一家能無限期賺 17% 權益報酬、沒有競爭侵蝕、沒有再投資拖累、沒有衰減的企業,是活頁簿裡最好的情況。限制表也這麼說。它稱這是「活頁簿裡最寬鬆的終值假設」,也是 RI 模型把區間拉高的原因。
與 DDM 的對比非常精確。股利模型把發放率固定在 29.8%、成長固定在 2%,隱含終值 ROE 2.85%。剩餘利益模型把成長固定在 2%,隱含終值 ROE 17%。同一家公司、同一份預測,兩個終值假設差了六倍,評價區間差了兩倍。
什麼能讓 DDM 與剩餘利益一致
如果兩個模型被給予同樣的終值經濟條件,它們會收斂;式中 TV 是終值、RI 是剩餘利益、K_e 是權益資金成本、g 是成長率:
而終值 RI 透過帳面價值取決於終值 ROE。把兩個模型的 ROE 設成相等,終值就變成同一個數字的兩種寫法。
活頁簿裡沒有任何東西強迫這件事。每種方法各自帶著終值區塊,而檢查確認每個區塊內部一致。模型沒有檢查各方法的區塊彼此是否一致。
這是值得點名的缺口,因為它是「一組評價」與「一套評價框架」的差別。四種方法因為假設不同的永續而分歧,那是一個區間。四種方法一邊宣稱同一個永續、一邊分歧,那會是模型錯誤。
怎麼讀一份剩餘利益評價
依序看三件事。
帳面價值占評價的比重。 這裡它占答案的 40%。當帳面價值是評價的大部分,模型基本上是一份會計報表;當它只占一小部分,評價就全是終值假設。
隱含權益報酬率。 永遠 17% 是該辯論的數字。認為競爭會侵蝕報酬的讀者,應該把終值 ROE 調低重跑,看著價值下降。在線性模型裡,終值占總額的比重很大,所以敏感度很高。
權益資金成本。 10.81%,用帳面權重從 WACC 推導。限制表指出,用市值權重反覆運算會降低 Ke;而因為 Ke 同時是折現率,也是剩餘利益所扣的權益資本成本,較低的 Ke 會把價值提高兩次。
剩餘利益是最直接把會計數字連到評價的方法,這讓它最容易解釋,也最容易講過頭。15,439 不是比 DDM 的 7,080 更好的答案;它是對更樂觀終值假設的答案,而兩者該一起放進區間。區間那篇文章 做那個彙整;DCF 路徑 從下方夾住它;檢查表完整收在評價頁面。區間底部的股利模型在這裡。
帳面價值與剩餘利益計提各佔一個具名儲存格,Mica 刻意把它們分開放,所以終值假設一改,就能立刻看到影響。