
可比較公司倍數:替評價提供錨定的方法
可比較公司倍數分析應該報出一個分布:四分位數,不是平均數。這本評價活頁簿完全沒有可比較公司組,而本文談的是這樣的分析需要什麼、以及怎麼檢查它。
折現現金流告訴你,如果你的預測正確,這門生意值多少。可比較公司倍數告訴你,市場目前願意為類似生意付多少。兩者單獨都不是答案,而一份沒有市場交叉檢查的評價,是穿著評價外衣的預測。
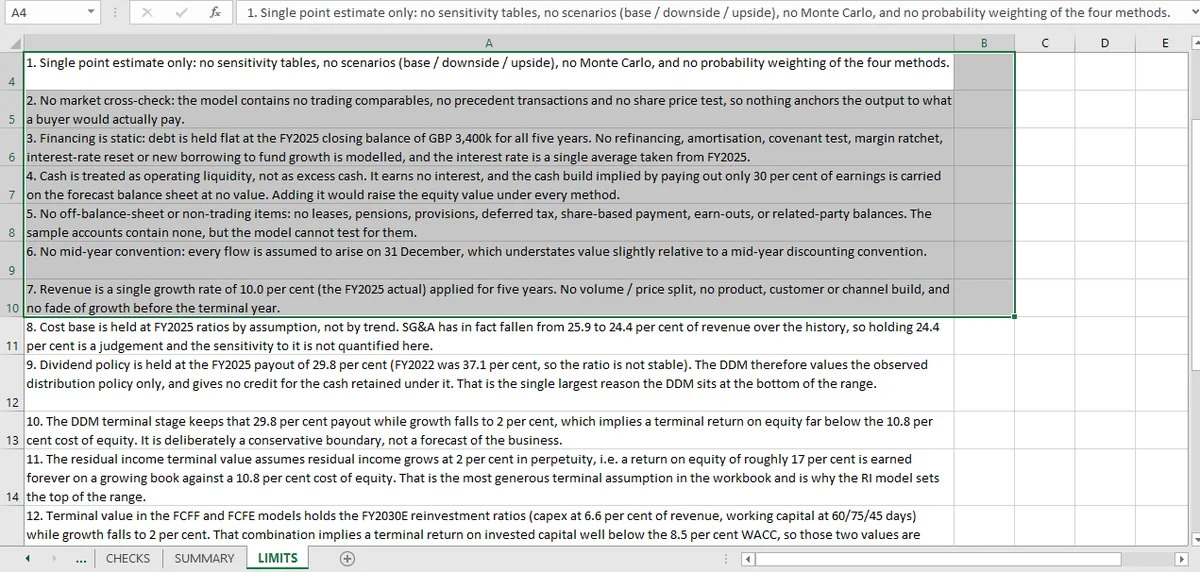
這本活頁簿沒有可比較公司。限制表直接這樣說:「沒有上市可比較公司、沒有先例交易、沒有股價測試,所以沒有任何東西把輸出錨定到買方實際會付的價格。」那是真實的缺口,而本文談什麼能補上它、以及補上後怎麼檢查。
倍數是一個分布
拿十二家可比較公司,算出每一家的 EV/EBITDA,你就得到十二個數字。報出它們的平均數,是評價裡最常見的錯誤,因為倍數的分布是偏斜的,而平均數會被尾部拉高。
有用的摘要是一組分位數(第 25、中位數、第 75),套用在標的公司的指標上。這會產生一個區間,原因和四種 DCF 方法產生區間一樣:輸入不一致,而不一致就是資訊。
三條檢查讓這件事站得住腳。
倍數在可比較公司之間計算方式一致。 企業價值是市值加淨負債,每一家公司都用同一套負債定義。一張表裡,一家公司的 EV 含租賃、另一家不含,那不是分布,是隨機樣本。
分母是同一個期間。 用預估盈餘算的 EV/EBITDA,與用最近一期已公布盈餘算的 EV/EBITDA,是不同的倍數,不能混在一起。表格應該用一個儲存格說明是哪一種,而每一列都參照它。
套用是對稱的。 如果區間是 8.0 倍到 11.0 倍,隱含價值是標的指標分別乘上兩者,而中位數是隱含價值的中點,不是中位倍數的隱含價值。當指標為負時兩者不同;只要分布偏斜,兩者依建構就會不同。
可比較公司會為這個區間多給什麼
這裡的四種方法產生 7,080 到 15,439,74% 的區間。那寬到區間本身就是結論,而不是某個數字周圍的信賴區間。
可比較公司分析會用一種特定方式把它收窄:它會告訴你市場相信區間的哪一端。如果同業組以 9 倍 EBITDA 交易,而標的的 FY2030E EBITDA 隱含的價值接近 DCF 區間頂端,市場定價的是樂觀的終值假設。如果隱含底部,市場定價的是保守的那個。
這個補充不小:它把「價值在 7,080 到 15,439 之間」轉成「市場在 11,000,這與大約 12% 的終值 ROE 一致」。第二句話只能作為分析比較,不是交易建議。
這本活頁簿為什麼沒有可比較公司,以及代價是什麼
輸入資料是一家虛構公司四年的帳目。沒有同業,因為沒有產業、沒有上市可比較公司、沒有交易資料。這家公司不存在。
用真實公司建一組可比較公司、再套到一家虛構公司上,會產生一個沒有意義的數字,而活頁簿就會變成在替一個不該做的比較檢查算術。把它排除並說清楚,才是正確的做法。
它讓讀者付出的代價是錨。活頁簿裡每個價值都是關於假設的陳述,沒有一個是關於買方會付多少的陳述。想要那個錨的讀者,得自己提供可比較公司組,而他們做的第一件事,應該是檢查倍數是否在工作表裡計算方式一致。那條一致性檢查的價值,遠高於多算一位小數的倍數。
怎麼建一份可比較公司倍數表
四欄就夠:EV、指標、倍數,以及一行註明來源期間。如果同業組混雜,再加第五欄寫負債定義。
接著用三個儲存格(低、中位數、高)寫出套用的區間,再各自減掉淨負債,算出隱含權益價值。唯一要緊的算術是:三個都用同一個指標,而且減掉的負債,就是加進企業價值的那個負債。
評價框架的其他部分請見評價頁面;可比較公司會框住的四種方法彙整在區間那篇文章;下一個問題,倍數變動時會怎樣,在敏感度那篇。倍數要拿來對照的 DCF 價值,來自FCFF 與 FCFE 路徑。
可比較公司不會被 Mica 無中生有:它把模型實際擁有的輸入攤出來,這就是為什麼可比較公司的缺席是可見的,而不是被埋起來。