
兩條本該相遇的路
FCFF 與 FCFE 把同一份權益評價成 10,229 與 8,370。現金流勾稽到 10⁻¹³;評價卻不吻合,因為權益資金成本是用帳面權重推導出來的,而終值區塊也不同。
企業自由現金流按 WACC 折現得到企業價值;減掉負債就是權益價值。權益自由現金流按權益資金成本折現,直接得到權益價值。兩者都是折現現金流、都評價同一門生意,而在資本結構固定、假設一致的模型裡,它們應該產生同一個數字。
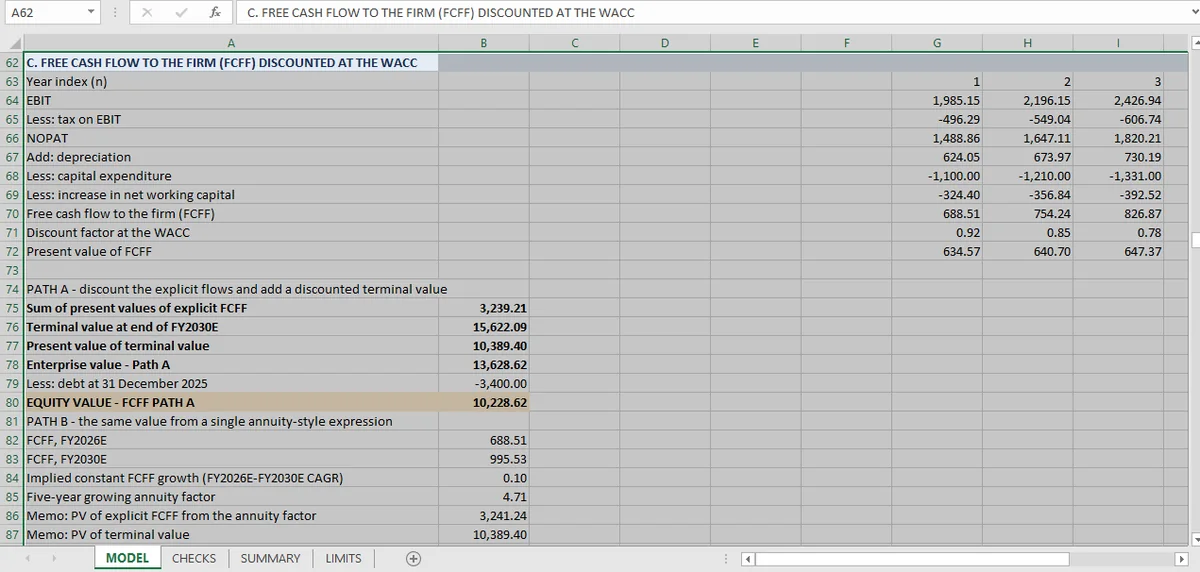
在這本活頁簿裡,它們沒有。FCFF 路徑給出 10,229 的權益價值。FCFE 路徑給出 8,370。差距是 1,858,或較高者的 18%。
那不是算術錯誤;要看出原因,得把活頁簿刻意分開的兩件事分開:現金流是否勾稽得起來,以及評價是否吻合。
現金流勾稽得起來
五條檢查測經典的融資恆等式,每個預測年度一次;式中 I 是利息、t 是稅率、ΔD 是淨借款:
| 年度 | FCFF | 檢查 |
|---|---|---|
| FY2026 | 688.51 | 與兩邊完全相同 |
| FY2027 | 754.24 | 完全相同 |
| FY2028 | 826.87 | 完全相同 |
| FY2029 | 907.06 | 完全相同 |
| FY2030 | 995.53 | 完全相同 |
差異在 10⁻¹³ 的量級。不管還有什麼問題,兩個模型對這門生意產生多少現金、以及現金如何在資本提供者之間分配,是一致的。負債在整個預測期固定為 3,400,所以淨借款為零,FCFE 就是 FCFF 減稅後利息。
四年帳目是從樣本文件抄錄的,有些數字需要不止一次 OCR 掃描。漏掉一行時,只要兩邊一起移動,資產負債表仍可能平衡;54 條檢查測的是隨之而來的一致性,不是帳目的抄錄。
過不了這條恆等式的模型就是錯的。這一個通過了,卻仍產生兩個不同的價值。從一條勾稽得起來的恆等式得到兩個不同價值,才是有意思的情況。
評價在哪裡分歧
現金流算完之後,有兩件事發生,而兩者都可能推動答案。
折現率是一層一層推導出來的。 WACC 給定為 8.5%。權益資金成本用它、以 FY2025 帳面權重推導,得到 10.81%,稅後負債資金成本是 4.33%。再用這兩者回頭推導 WACC,會重現 8.5%,而那條檢查通過。但它檢查的是內部一致性,不是權益權重。
限制表把後果講得很明:權益資金成本是用帳面權重推導的,若改用市值權重反覆運算,會降低 Ke 並提高每一個權益價值。FCFF 路徑用 WACC,再減掉固定的 3,400 負債;FCFE 路徑直接套用 Ke。如果 Ke 相對於實際隱含的槓桿偏高,兩條路徑就會往觀察到的方向分歧:FCFE 較低。
終值建立在不同的基礎上。 這是兩個效果裡較大的一個。FCFF 終值把 FY2030E 自由現金流按 WACC、2% 成長資本化,但沿用 FY2030E 的再投資比率:資本支出占營收 6.59%、營運資金 60/75/45 天。限制表說這個組合隱含的終值投入資本報酬率低於 8.5% 的 WACC,讓評價偏保守。
FCFE 終值也用同樣方式建在權益現金流上,成長率與保留率相同。方向一樣保守,但幅度不同,因為兩個基礎的大小不同。
第三條路徑檢查 FCFF 的折現本身。 模型把企業價值重建成單一年金式表達式,獨立於逐年折現,得到 13,630.65,對上 13,628.62。差距 2.03,或 0.015%。這條檢查值得有:它證明 FCFF 路徑的折現算術正確,把分歧隔離到假設,而不是機制。
要收斂需要什麼
三個改變,每一個都是建模決定,不是修補。
權益資金成本採用市值權重。 反覆運算到 Ke 裡使用的權益權重,與模型產生的權益價值相符。那是一條循環參照,這就是活頁簿避開它的原因,也是多數實務界避開它的原因,代價正是這個不一致。
兩條路徑套用同一個終值假設。 如果終值成長、再投資與報酬假設在 FCFF 與 FCFE 的語境裡相同,兩者應該會落在同一點。這裡並不相同,而限制表說了兩次。
一套預測真的遵循的槓桿政策。 負債五年固定 3,400,而成長中的企業會讓槓桿逐年下降;這是兩條路徑的折現率都沒有反映的資本結構假設。
FCFF 與 FCFE 的差距對讀者意味著什麼
這個差距不是在發布前要補掉的缺陷;它是一項揭露。同一門生意的兩條 DCF 路徑差 18%,而原因在活頁簿裡被點名,不是藏在算術裡。由一套方法建立、而且把不一致的原因都講明的評價區間,比把數字調到彼此一致的版本更有用。
檢查確立的範圍更窄、更扎實:現金流勾稽得起來、每條路徑的算術都能從自己的組成部分重現、FCFF 折現與獨立的年金式表達式相符到 0.015%。它們無法確立兩個價值哪一個才對,因為那取決於模型沒有做出的槓桿與終值假設。
股利折現模型 落在兩者之下,原因與算術無關;而區間那篇文章 是把四個價值彙整成結論的地方。評價頁面 收了完整的 54 條檢查表,而剩餘利益模型 位在區間的另一端。
兩條路徑背後的活頁簿機制在Excel 財務應用指南,而DCF 實作教學 從頭建同樣的現金流那一列。
融資恆等式在工作表裡是一條活檢查,Mica 留下它,讓兩條路徑之間的差距顯示成一行,而不是一則審閱發現。