
利息循環,是 AI 工具最常失手的檢查
當利息取決於現金、現金又取決於利息,就出現循環參照。領先基準測試裡的每一款 AI 工具,都跳過了這個迴圈,沒有真的解開它。檢驗方法是第二次計算:反覆運算與代數解出的答案必須相符,在這裡是 5×10⁻¹³。
Wall Street Prep 在2026 年 AI 財務建模工具排名 裡,給其中四款工具同一份任務:為 Apple 建一份完整整合的三表模型,從 10-K 取三年歷史、從市場共識取四年預測,格式要像投資銀行做的模型。四款工具分別得 5.9、5.5、4.4、2.5 分(滿分十分)。一位初階分析師拿 6.4 分。
接著,文章按類別公布結果,而其中一個類別根本不是排名。它的標題寫著:All failed.
確切用字很重要,因為它告訴你失敗在哪裡。談循環性時,文章寫道「沒有任何工具根據現金與債務餘額預測利息收入與費用」,因此「模型裡根本沒有把循環性建進去」。談債務時同樣直接:「沒有人正確處理債務」,而且「多數依賴調整項,而不是正確的整合」。
這個迴圈不是建得不好,而是根本沒有閉合。工具在一頁裡寫了三張報表,卻把利息留成一個不會回應計息餘額的數字。把那個迴圈閉合,才讓三表模型成為一個模型,而不是一組恰好擺在一起的明細表。
那場測試量了什麼
任務刻意設計得很普通。拿公開申報文件,從中建出歷史報表,依明確假設往後預測,讓資產負債表每一期都平衡。評分方式就像分析師培訓計畫在評分析師:速度、歷史準確度、格式、資料來源,以及預測結構到底成不成立。
循環性是最後那一類裡的一道門檻,不是風格分數。如果利息是用現金與負債餘額推算出來的,而餘額又取決於利息,那麼任何正確答案都得解開一個迴圈。避開迴圈的模型,就是避開了問題,而這會立刻反映在數字上:利息收入是零或固定不變、負債從不隨現金變動,資產負債表靠一個調整項才平。
本系列的測試,把同樣的結構性測試用在小得多的對象上:一家虛構公司四年的帳目,以 PDF 而非申報文件交付,標準答案在建模完成後才公布。這是同一本活頁簿內部的交叉檢查,不是外部稽核;這個區別下面會說明,每個模型怎麼檢查 也再講一次。
為什麼工具是跳過迴圈,而不是算錯
把迴圈做錯,會留下證據。把它省略,不會:一條固定不變的利息科目是完全正常的一格,它勾稽得上、沒有任何地方變紅,資產負債表也平,因為有別的東西在吸收差額。那就像是從相反方向,看同一張不平的資產負債表。對打開檔案的分析師來說,這本活頁簿看起來完成了。只有點進利息那一格、問它參照了什麼,才看得見失敗。
同樣的省略,也解釋了那些分數:四款工具產出的東西,讀起來像三表模型,十二條勾稽 大部分也滿足,因為勾稽測的是算術,而算術沒有問題。
迴圈為什麼存在:利息取決於負債餘額
對期初餘額計息,就沒有迴圈。期初負債已知,利息就是利率乘上那個數字,如此而已。這就是為了避開循環參照、而不是為了回答問題所建立的模型。
迴圈在利息按平均餘額計算的那一刻出現,而融資額度實際上就是這樣運作。平均負債是期初與期末負債的平均。期末負債取決於償還了多少。償還取決於可用現金。可用現金是付完利息之後的。利息取決於平均負債。這條鏈四步就繞回自己。
把它寫出來,迴圈只是一個變數,不是一團亂麻。設利率為 r、期初餘額 B₀、期末餘額 B₁、利息 I:
其中償還包含 I。
把第二式代進第一式,I 就同時出現在兩邊。這個代入就是全部的循環性:它不是建模錯誤,也不是小心一點就能避開,而是只要對一個會隨利息變動的餘額計息,就必然如此。
它出現在哪裡:循環信用、現金清償、最低現金
有三種結構會產生它,幾乎每個真實模型至少有一種。
循環信用(revolver) 只動撥讓現金維持在最低餘額以上所需的金額,所以動撥取決於短差,短差又取決於循環信用上的利息。現金清償(cash sweep) 用多餘現金償還負債,所以償還取決於付息後的現金,利息又取決於償還後的餘額。最低現金餘額 搭配多餘現金孳息,形狀相同、方向相反:多餘現金賺利息,利息又墊高多餘現金。
本系列活頁簿裡的是第三種。這裡的負債不是循環信用:單一融資額度平均攤還,期初 3,400,每年還 680,到 FY2030 歸零。負債退出迴圈之後,剩下現金:模型讓現金賺取與支付相同的 6.16%,所以收到的利息取決於平均現金,期末現金又取決於稅後收到的利息。
K 是尚未計入任何利息收入的淨現金流,t 是 25% 的稅率。同樣的迴圈,不同的餘額。代數不在乎哪個科目在循環;只有回饋的正負號會變。
三種處理方式,以及各自在可稽核性上要付的代價
有三種標準做法,通常被說成只是偏好選擇。它們真正的差別,在於審閱者事後能重建多少,而這正是別人得替模型簽核時唯一要緊的事。
反覆運算
打開 Excel 的反覆運算(「檔案」>「選項」>「公式」>「啟用反覆運算」),讓活頁簿自己收斂到一個固定點。預設是 100 次反覆、最大變更 0.001,而這次建模的指令指定的正是這些值;不過指定預設值,多半只是為了把設定明白寫進檔案。
代價是,這個儲存格現在裝著一個沒有推導過程的答案。審閱者看到的是一個數字。活頁簿是跑了三輪、還是達到 100 次上限,從儲存格裡看不出來;設定一改,數字也跟著變。要重現它,只能連設定一起重現;這跟「可檢查」是兩回事。AI 試算表留下的稽核軌跡 在這裡比模型任何其他地方都更薄。
代數代入
改成用封閉形式解開迴圈。以上面的現金版本為例,代入式短到可以直接手算:
設反饋增益為:
α 是回饋增益:每多一單位利息,稅後有多少比例會再滾成利息。在 6.16% 利率、25% 稅率下,它是 2.31%。因為 α 很小,迴圈收斂得快:等比級數 1 + α + α² + … 在三項之後,就已落在極限的千分之一以內。這也是為什麼反覆運算在這裡行得通,以及為什麼利率高得多的模型可能收斂不了。
代價是可讀性。跟不上代數的讀者只能相信它。但推導就放在儲存格裡,一格一格看得見,而封閉解可以拿來與活的迴圈比對。那就是下一節的檢查。
調整項對帳
用計算順序把迴圈切開:對期初餘額計息,或先算出現金,再用手動寫死的數字覆寫某一格,直到資產負債表平掉。誤差通常很小,活頁簿也能瞬間重算。
調整項的代價是三種裡最糟的,因為沒有人能推導它。調整項看起來跟表裡其他數字沒兩樣,而且除了專門去找公式範圍內寫死儲存格的測試之外,它每一條勾稽都活得下來。這很接近 Wall Street Prep 的發現:「多數依賴調整項,而不是正確的整合」。
| 方法 | 換到什麼 | 審閱時要付什麼 |
|---|---|---|
| 反覆運算 | 設定快,任何形狀的迴圈都能處理 | 答案沒有推導過程;取決於活頁簿層級的設定 |
| 代數法 | 精確、可重現、可逐格稽核 | 只在迴圈能解成封閉形式時才行得通 |
| 調整項對帳 | 永遠收斂,永遠不報錯 | 調整項無法追溯,勾稽測試也看不見 |
不收斂的迴圈長什麼樣子
不收斂的迴圈不會報錯。問題就出在這裡。
Excel 只在循環參照第一次出現時警告一次,之後就不再警告。沒有開啟反覆運算時,儲存格顯示零或它最後算出的值。開啟反覆運算時,它顯示最後一輪產生的任何東西,不管那一輪有沒有落在容差內。Microsoft 自己關於循環參照 的文件,把這兩種行為都講得很白,而兩者都不涉及你會注意到的失敗狀態。
回饋增益達到 1 時,就會發散。以 α = r(1 − t)/2 而言,6.16% 的利率得到 2.31%,立刻穩定;250% 的利率、沒有稅盾,得到 1.25,數值每重算一次就變大一次。沒那麼極端的例子,失敗得更不容易被發現:繞經另一張工作表的迴圈,狀態列不會顯示任何儲存格位址;增益略低於 1 的迴圈,收斂得夠慢,每次編輯後數字都會持續變動好幾秒。
真正該做的測試,不是 Excel 有沒有抱怨,而是數字會不會停下來。改一個不相關的輸入、強制完整重算,盯著利息儲存格:如果每次都落在同一個值,這個迴圈有固定點。如果它會漂,模型報出的數字就取決於你什麼時候看它。
用第二次獨立計算驗證迴圈
唯一有意義的檢查,是用一條不經過迴圈的路徑,對同一筆利息做第二次計算。
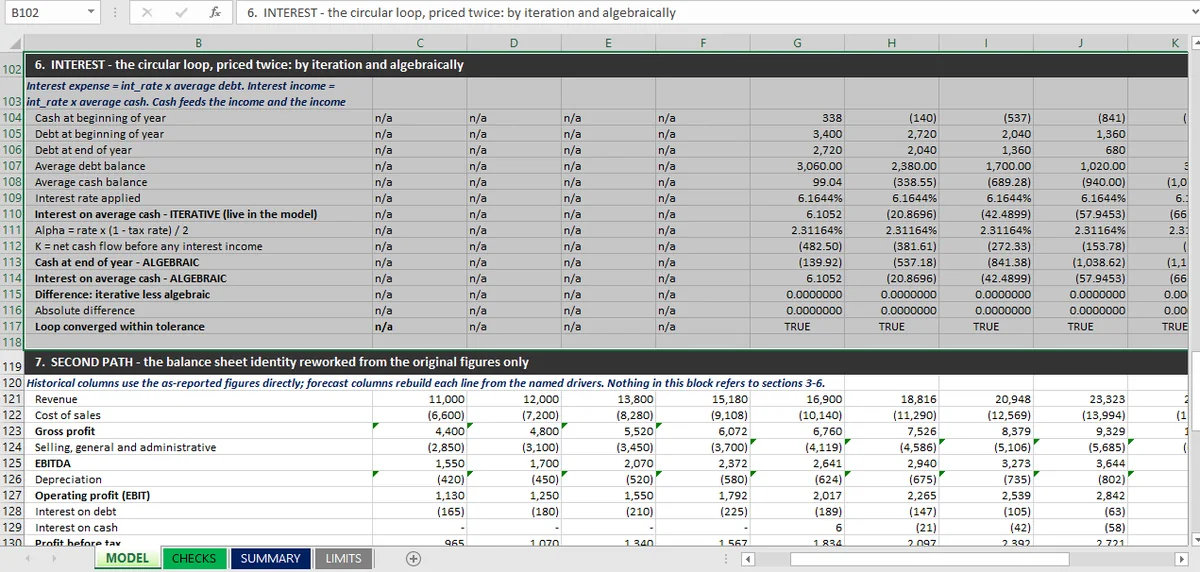
活頁簿在同一張工作表上做這件事,就在活的模型正下方一塊區域。反覆運算欄才是真正驅動報表的那一欄。旁邊是代數欄,只參照期初現金、具名驅動因子與稅率,從不參照反覆運算的結果。然後兩者相減。
五個預測年度的結果,以千元計:
| 年度 | 期初現金 | 利息,反覆運算 | 利息,代數法 | 期末現金,反覆運算 | 期末現金,代數法 | 差異 |
|---|---|---|---|---|---|---|
| FY2026 | 338.00 | 6.11 | 6.11 | −139.92 | −139.92 | 0.00 |
| FY2027 | −139.92 | −20.87 | −20.87 | −537.18 | −537.18 | 0.00 |
| FY2028 | −537.18 | −42.49 | −42.49 | −841.38 | −841.38 | 0.00 |
| FY2029 | −841.38 | −57.95 | −57.95 | −1,038.62 | −1,038.62 | 0.00 |
| FY2030 | −1,038.62 | −66.33 | −66.33 | −1,113.32 | −1,113.32 | 0.00 |
十條檢查,每年兩條,一條管利息數字,一條管它產生的期末現金。十條都在 0.01 容差內通過。十條之中最大的殘差是 5 × 10⁻¹³(以千元計):雙精度浮點雜訊,不是建模差異。活頁簿同時記錄差異,以及一個代表「迴圈在容差內收斂」的 TRUE/FALSE 標記,所以檢查是活的,不是打進摘要裡的一個數字。
任何模型裡的循環參照檢查,都該長這樣:不是保證迴圈會收斂,而是在第一個數字旁邊,擺一個不經迴圈算出的第二個數字,並把相減的結果攤開來看。
這裡也有一條界線。兩條路徑相符,只證明這個固定點就是「照目前寫定的代數」的固定點。相符不證明這套代數是對的、不證明 6.16% 是對的利率,也不證明公司應該靠負現金運轉。模型自己的限制表就明白寫出最後這一點:期末現金從 FY2025 的 338 掉到 FY2030 的 −1,113,因為模型裡沒有編列任何填補缺口的項目,沒有循環信用、沒有新增借款、沒有增資、沒有削減股利。利息迴圈之所以收斂,是因為負現金被收取與正現金相同的利率。在經濟意義上,這是一筆沒有人安排過的透支。
迴圈是結構性檢查。它告訴你算術接起來了。至於這個答案算不算一門說得通的生意,判斷在別的地方,而這正是三表頁面上的 99 條檢查 與權益評價 的重點;後者會疊在這樣一份預測之上。
活頁簿是就地整本重算的,Mica 這樣做,收斂不了的迴圈因此會留下一個停不下來的數字,而不是一則錯誤訊息。