
壓力測試到底是要做什麼
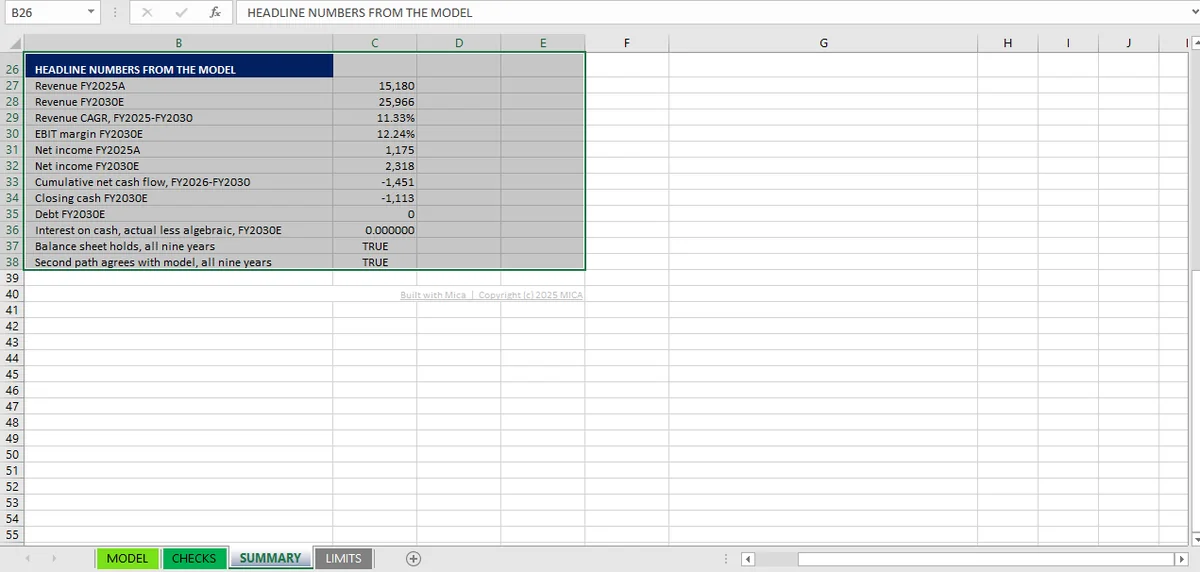
六個輸入可以讓一份財務模型失效:成長、毛利、營運資金天期、資本支出、利率與融資科目。每一個都有臨界點。利率的臨界點是 266.7%;融資的臨界點在這裡已經越過了,期末現金是 −1,113。
壓力測試不是情境分析。情境問的是「換一組假設會怎樣」;壓力測試問的是「模型從哪裡開始不成立」。
差別在於你拿答案做什麼。情境產出一個有人會據以行動的數字。壓力測試產出一個臨界點:模型自身邏輯失效的地方,或這門生意沒有答案的地方。有用的輸出是那個臨界點的位置,不是臨界點邊緣上的那個數字。
六個輸入足以把三表模型推到找到那條界線。選它們,是因為每一個在正常建構裡都是具名驅動因子,也就是說,不用重建任何東西就能移動,而且它們合起來涵蓋營收、成本、營運資金、投資、融資成本與融資政策。
輸入 1–2:成長與毛利
營收成長,包括負成長的情況
把成長率降到零,再降到負的。一個只往前跑過的模型,常常會繼續成長,同時報出一個顯示它沒在成長的數字:參照前一欄的終端公式、把成長套在一個本身已經成長過的基期上,或是一條寫死、沒有說明就蓋過假設的遞增公式。
在 FY2025 營收 15,180(千元)的水準,成長率動一個百分點,第一預測年度就相當於約 152 的營收,之後還會複利。這足以改變累積現金流的正負號,也讓成長成為該第一個動的輸入,而不是最後一個。
負成長還會暴露一類往前跑永遠抓不到的錯誤:營運資金釋放。如果應收帳款隨營收縮小,就會釋出現金,而一個從沒跑過衰退年度的模型,可能把這個釋放的方向搞反。現金流量表照樣串接,資產負債表照樣平衡,現金卻在錯的一邊。
毛利率
把 40% 的毛利率往下調。在同樣的營收水位,毛利動一個百分點,在考慮稅務效果之前,就相當於 151.8 的 EBIT,所以動五個百分點大約是 759 的稅前淨利,足以讓 FY2026 的淨利由正轉負。
這裡測的不是算術,而是耦合:毛利率一變,會不會在同一期一路傳到稅、淨利、保留盈餘、股利與現金?如果任何一項慢了一欄,模型就有一個活頁簿裡任何勾稽都找不到的斷點,因為每一條個別勾稽仍然成立。它們只是彼此隔了一期才成立。
輸入 3–4:營運資金與資本支出
營運資金天期
三個天期假設是應收帳款 60 天(DSO)、存貨 75 天(DIO)、應付帳款 45 天(DPO)。它們各自的敏感度很容易算,也值得記在腦子裡:
- 在 FY2025 營收水準,DSO 每變動一天,現金大約變動 41.6。
- 在 FY2025 銷貨成本水位,DIO 或 DPO 每變動一天,現金大約變動 25。
- 三者同時各加一天,現金大約動 42,因為應付的好處抵掉了部分存貨成本。
三者同時加十天,模型就得籌出大約 416 的現金,而它並沒有。這是「看似合理的預測變成無法籌資的預測」最常見的方式,也是最能暴露「模型根本沒有營運資金明細表、只有一個推導過一次的淨異動數字」的輸入。
資本支出
資本支出是營收的 6.59%。在 FY2025 營收水準,資本支出比率變動一個百分點,相當於 151.8,所以把它移到 10%,第一預測年度就多出大約 518 的流出。
有意思的是資本支出對固定資產逐期結轉與折舊的影響。按期初淨 PPE 百分比提折舊的模型,反應會很平順;有按取得年度分的明細表的模型,反應會有一段落後。兩者都可以是對的。兩者都不該做的,是讓資本支出動了、折舊卻完全不動;當折舊費用是寫死的、沒有連到資產基礎時,就會這樣。
輸入 5–6:利率與融資科目
利率,以及迴圈在哪裡停止收斂
利息按平均現金、以 6.16% 計算,而這個計算本身是循環的。迴圈的回饋增益是:
在 6.16% 與 25% 稅率下,α 是 2.31%,迴圈幾次反覆就穩定。調高利率,α 會線性上升;它在 r = 2 / (1 − t) 時達到 1,以 25% 稅率換算就是 266.7%。超過那個點,反覆運算不會收斂,而 Excel 不會報錯。正如 Microsoft 的文件 所述,一旦啟用反覆運算,循環參照就不再被當成循環參照。儲存格只顯示最後一輪的結果,而每次重算,數字都會動。
在任何現實的利率環境裡都碰不到那條界線,所以它是個好壓力測試:它顯示模型會收斂是代數上的必然,而不是僥倖,並且在有人問「這個循環性安不安全」時,給你一個可以報出來的數字。
融資科目
負債是 3,400,每年還 680,到 FY2030 歸零,沒有循環信用、沒有新增借款。移動這個輸入,模型不會失效,而是會報出一個不可能發生的答案。
把股利設為零,期末現金每年改善大約 317。把資本支出砍到零,第一預測年度改善大約 1,100,之後隨著營收成長還會更多。兩者都不做,期末現金就從 FY2025 的 338 掉到 FY2030 的 −1,113,資產負債表九個年度都平,99 條檢查每一條都通過。
整本活頁簿裡最有用的壓力測試結果,根本不是一個斷點。那個結果是模型在告訴你:融資政策是缺的,不是被壓到極限。
不可能的輸出告訴你什麼
負現金是三表模型能產出的一種輸出:算術上正確,在沒有明確假設的情況下,經濟上不可能。活頁簿對負現金計息的利率,與它對正現金賺取的利率相同,這讓迴圈保持收斂,也讓透支在模型裡看起來免費且沒有上限。
另外三種輸出也出於同樣的理由值得留意,並以負現金為參照案例:
| 徵兆 | 通常代表什麼 |
|---|---|
| 負存貨 | 天期假設把餘額推到這門生意撐不住的水準 |
| 負營收 | 成長率套在一個已經歸零的基期上 |
| 負稅 | 虧損年度被當成抵減,卻沒有虧損扣抵 |
| 負現金 | 模型裡沒有融資科目,或有一個從沒被動用的融資額度 |
以上每一項都是同一個情況:某個數字是由一條在該輸入下毫無商業意義的公式算出來的。該跑的檢查不是算術成不成立,因為它一定成立。該問的是:這個輸出有沒有可能存在。
上面六個輸入,沒有一個需要跑蒙地卡羅才能測。活頁簿由一組具名驅動因子組成,所以每一個都能在一秒內移動,整組也能對同一個檔案重跑,這正是把模型留在 Excel、而不是搬進腳本裡的重點。Mica 只支援 Windows,並驅動本機的 Excel 安裝;因為活頁簿從不離開這台機器,同一次執行可以對同一個檔案重複。
這六個輸入不是隨便列的清單。每一個都對應活頁簿裡的一個具名驅動因子,也都由勾稽組合裡的特定部分檢查:營運資金由串接測試、資本支出由固定資產逐期結轉、利率由利息雙重計算。這個對應關係,讓壓力測試結果可以被解讀:一個斷點告訴你該讀哪條檢查,而三表頁面的檢查表 告訴你那條檢查屬於哪條勾稽。
六個裡有兩個也值得反方向跑。把營運資金天期往下調,觀察現金是否釋放:模型若有釋放,方向就對;如果現金仍然下降,現金流量表的正負號就反了。把資本支出調到零,確認折舊跟著下降;如果折舊費用不變,固定資產明細表就沒有連上。
壓力測試不做的,是告訴你哪個情境比較可能。那是另一個問題,而模型自己的限制表對此說得很明白:每個驅動因子都是單點估計,沒有基準情境、沒有上行、沒有下行,也沒有任何東西記錄改了什麼。當你想知道模型從哪裡停下來,上面六個輸入就是該先動的。十二條勾稽 是你之後重跑、確認在移動的過程中沒有東西失效的檢查。當你得到的答案是「動不了的是政策,而不是輸入」時,政策變更那篇文章 說明了為什麼那是另一種限制。至於每一次執行改了什麼的記錄,稽核軌跡 是同一件事的證據面。