
政策一改,每一張依賴它的明細表都得跟著改
一項會計政策變更,會在同一期推動存貨、銷貨成本、稅、保留盈餘與現金。測試要看的是:假設再改第二次時,它們會不會再動一次。以驅動因子為基礎的模型跑不了這個測試:它的比率會直接決定答案。
改一項會計政策,從來不是改一格。它會推動每一張參照受影響餘額的明細表,而且在同一期一起動:銷貨成本、存貨、稅、保留盈餘與現金,全都會跟著「存貨如何衡量」的改變而動。
這種傳導,就是測試的重點。有連結的模型,政策一改,全部一起動。靠手動修補建立的模型,只會動到有人記得改的那些,而兩者的差別,是判斷一本活頁簿怎麼拼出來最清楚的訊號之一。
下面三種政策,涵蓋三表模型通常會碰到的情況。對每一種,問題都一樣:哪些東西必須動,而只動了一部分時,看起來是什麼樣子。
存貨方法:哪些東西會動
存貨成本法之間的切換,會在同一期推動銷貨成本、期末存貨與稅額。
依 IAS 2,存貨按成本與淨變現價值孰低衡量,成本公式為個別認定法、FIFO 或加權平均法。不允許 LIFO。FIFO 與加權平均之間切換,不會改變單位數;改變的是附在已售出單位上的成本,以及附在仍持有單位上的成本。如果期間內價格上漲,FIFO 會讓期末存貨留下更多成本,報出的銷貨成本比加權平均低。
有四件事必須一起動:
- 銷貨成本,在變更的那一期。
- 期末存貨,變動金額與前者相反。
- 稅額,因為稅前淨利動了。
- 保留盈餘與現金,因為兩者都跟著前三項走。
如果四項裡有任何一項沒動、其他項卻動了,模型裡就有修補痕跡。銷貨成本動了、稅額卻紋風不動,是最常見的破綻:有人改了存貨那一行,卻忘了稅是從利潤算出來的,不是另外手動填的。
折舊方法與耐用年限:哪些東西會動
折舊方法變更,會一起推動折舊費用、累計折舊、帳面淨值與遞延所得稅。
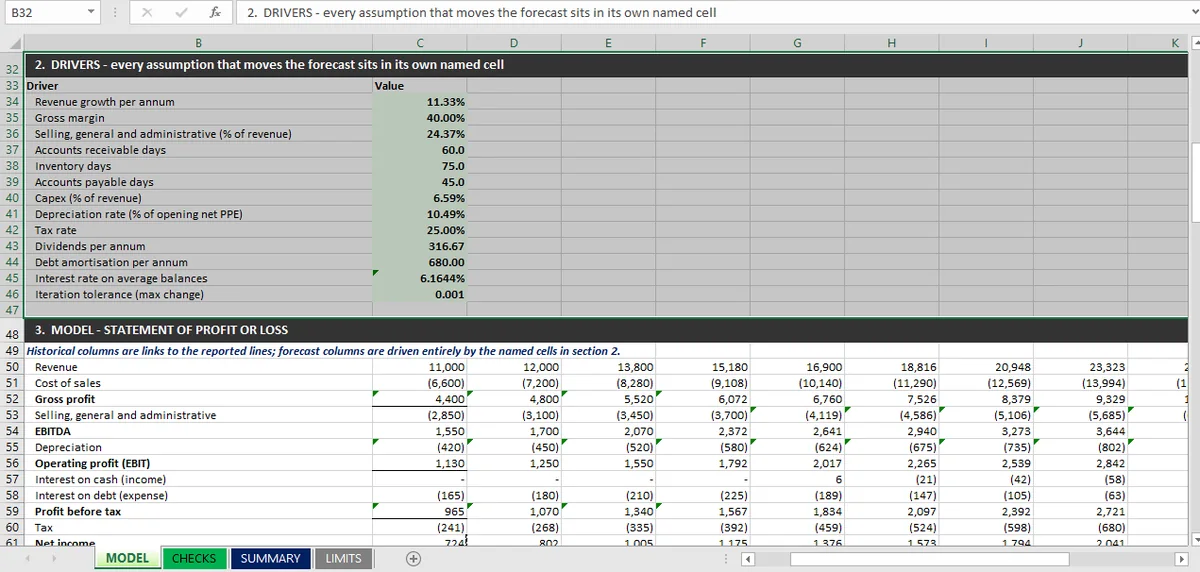
順序和存貨案子的形狀一樣,只多一項:方法或年限的變更通常採推延適用,所以模型需要一個期初帳面淨值與剩餘年限來重算。有些模型只按期初淨 PPE 的固定百分比提折舊(本系列活頁簿就是如此,10.49%),可以接受新的比率,卻無法呈現這個過渡處理。它沒有按取得年度(vintage)分類的明細表,也沒有累計折舊欄。
這個區別值得講白,而不是當成一個得繞過去的限制:按期初餘額百分比的模型,是以淨額為基礎的模型。這種模型答的是「如果折舊率變了會怎樣」,不是「如果我們把現有資產基礎從餘額遞減法改成直線法會怎樣」,因為現有資產基礎在活頁簿裡並不存在——它不是一組按取得年度分開的資產。
租賃處理:哪些東西會動
把租賃重新分類,會同時推動資產負債表表達、利息費用與營業現金流量那一行。
把營業租賃搬上資產負債表,會新增使用權資產與租賃負債,把原本的租金那一行拆成折舊與利息,並把現金流出從營業活動移到籌資活動。三張報表裡有五個項目會動,而少了帶著付款時程的租賃明細表,沒有一行能動得對。
沒有租賃明細表的模型,根本做不了這個變更。它只能被告知答案。這本三表活頁簿把這件事講得很明:沒有建模任何租賃,負債是單一融資額度,沒有財務承諾條款、沒有利率加碼條款、沒有安排費。審閱者問「如果把租賃資本化會怎樣」,問的是一個模型沒有結構可以回答的問題,而有用的回應是直說,不是生一個數字出來。
自動連動,對上手動修補的數字
有連結的模型與修補過的模型,差別在於:假設第二次改變時,數字會不會再動一次。
測試就是這樣:改政策、記下什麼動了,再改回去、然後改到第三個設定。有連結的模型會精確回到原本的值,第三個設定則移動到一組新的、一致的值。修補過的模型會漂移。第一次變更動了修補的格子,第二次動了有連結的格子,第三個設定就產出兩者的混合。
跑一遍,把答案記下來,因為這份記錄本身就是稽核證據。Mica 一輪就把變更套用到每一張依賴的明細表,並標記每一個被編輯的儲存格,所以之後還答得出哪些數字動了。少了這個標記,同樣的測試還是能跑,只是證據得靠比對存下來的副本重建。
稅的問題,多數政策測試都停在這裡
上面每一次政策變更,都會推動稅前淨利,因此每一次都會推動稅。稅是同期動、還是之後才動,取決於一張大多數模型都沒有的明細表。
最簡單的情況,會計淨利固定按 25% 課稅,稅額同步跟著稅前淨利走,存貨方法一改,稅額同期就動。本系列所用的活頁簿就是這個情況,而且它被寫成一條限制:沒有遞延所得稅、沒有虧損扣抵、沒有與帳面折舊分開的資本支出抵減、沒有永久性差異。
只要上述任何一項存在,政策變更就會產生時間性差異,模型就需要一個遞延所得稅餘額來承接它。折舊方法變更是最清楚的例子:會計費用立刻動,稅額不動,差額就累積成遞延所得稅負債或資產。沒有這個餘額的模型照樣會平衡。它只是把差額擺到別的地方,通常是現金或保留盈餘,而兩者都不對。
所以,政策變更測試有一個值得先檢查的前提:模型是有稅務明細表,還是只有一個稅率?如果只有稅率,測試量到的是稅率。如果有明細表,測試才量得到政策。
政策變更測試該留下什麼記錄
跑一次變更、記錄什麼動了、改回去、記錄什麼回來了。記錄本身就是成果,而且比答案更有價值。
每一次政策變更,記錄都應該顯示:被改動的儲存格、因此跟著動的儲存格、沒有動而應該動的儲存格,以及日期。最後那一項通常就是問題所在。一份「沒動的清單」比一份「動了的清單」短得多,也容易讀得多。
模型有檢查表的地方,同一次執行會自動重跑檢查,任何破壞逐期結轉的政策變更,都會在有人讀出差異之前,先顯示成一行失敗。這就是這個測試與十二條勾稽 之間的連結:勾稽告訴你模型在變更之後仍然自洽,而變更告訴你這份自洽是來自連結,還是來自運氣。
為什麼以驅動因子為基礎的模型答不了政策問題
這個測試有一個版本,是以驅動因子為基礎的模型過不了的;值得直說,因為那正是大多數模型會碰到的版本。
拿本系列活頁簿裡的 40% 毛利率與 75 天存貨假設來看。存貨是 75 天的銷貨成本,而銷貨成本是營收的 60%。因此存貨餘額完全由營收與兩個比率決定。現在改存貨成本法。模型沒有成本流程這一層,讓這個變更產生作用,所以天期假設只是把原本的答案再算一次。餘額不會動,因為驅動因子決定了它。
這不代表模型錯了。以天期為基礎的模型,正是回答「如果這門生意一直這樣運作,它需要什麼」的正確工具,也是這份預測能在沒有提供任何假設的情況下、從兩張報表建起來的原因。但它是比率的模型,不是會計政策的模型。政策變更要動用的那一層,模型沒有。
所以有兩個站得住腳的立場:
- 如果你需要政策敏感度,模型就需要成本流程這一層:按方法分的存貨明細表、按取得年度分的資產登記、按付款時程分的租賃明細表。每一項都會加上自己的逐期結轉與自己的勾稽。
- 如果你不需要,就在限制表裡說清楚,而不是略過不提,也不要跑一個只會產出它原本答案的政策變更測試。
活頁簿在自己的限制表上,用三個獨立條目講了這件事,而那正是它該待的地方。模型到底涵蓋什麼,三表頁面 給的是完整圖像。一個會明說自己答不了哪些問題的模型,比一個看起來什麼都答得出來的模型更有用;而十二條勾稽,只有在你知道它們檢查的是模型的哪一層之後,才有意義。至於輸入(而不是政策)移動時模型會怎樣,壓力測試那篇文章 是配套;至於建構如何讓連結保持看得見,稽核軌跡 是那份記錄。