
資產負債表不平時:依序跑這八條恆等式
資產負債表不平時,依序跑八條恆等式:方程式本身、兩邊的報表原始科目合計、三條固定資產測試、負債逐期結轉,以及營運資金異動。這本活頁簿直接答得出八條裡面的四條,另一條只答得出一部分,另外三條需要它沒有保留的明細表。
每一次資產負債表斷掉,都可追溯到八條恆等式之一;照順序檢查,會比在工作表的公式錯誤 裡亂找更快找到。
順序很重要,因為每一條恆等式都會縮小搜尋範圍。第一條告訴你有東西斷了。接下來四條告訴你是哪張明細表在扛這個錯。最後兩條測最常餵錯的兩張明細表。不照順序做,等於在不知道要找什麼的情況下,比對九欄四十列的公式。
下面八條,是三表模型的標準組合。不是每個模型都答得出全部。跑完這份清單,你會學到一件更有用的事:你的模型有哪些問題根本答不出來。
恆等式 1–3:資產、負債與權益
恆等式 1:方程式本身
資產總額等於負債總額加權益;重點是找出它不成立的那一欄。
從第一個預測欄開始,不是最後一欄。一個在 FY2030 平衡的模型,常常是因為後面的調整吸收了從 FY2026 就開始的錯誤;只檢查預測最後一期,這個錯誤才可能躲過審閱。如果斷點只出現在某一欄、下一欄卻沒有,原因就是那一期的異動:某條逐期結轉、某筆動撥、某筆股利。如果斷點從某一點之後的每一欄都出現,原因就是某個餘額。
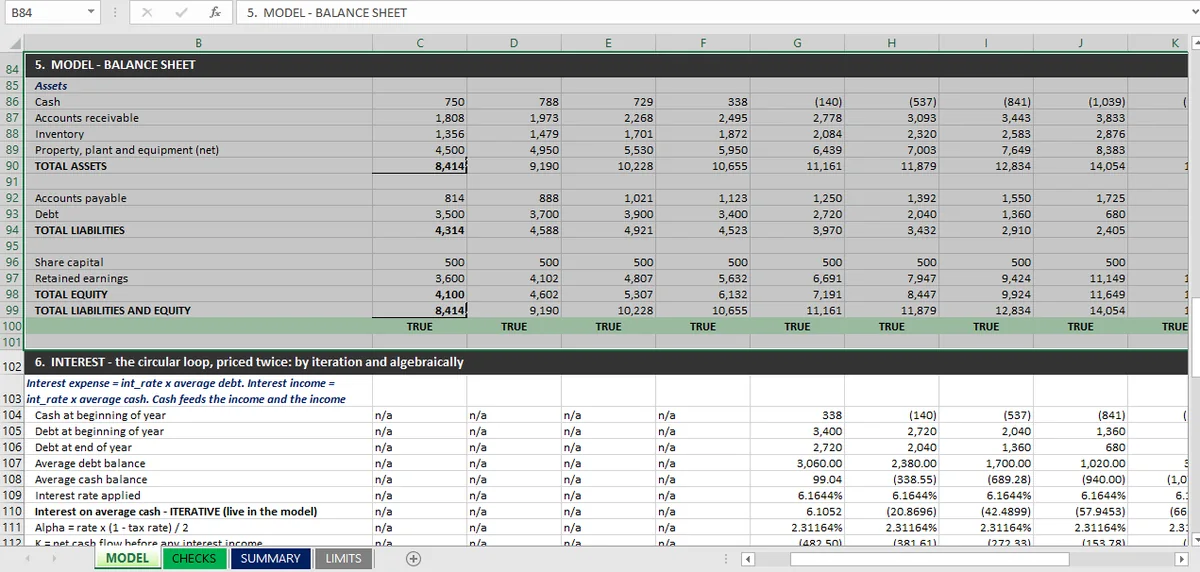
在一本真的會平的活頁簿裡,這條恆等式是九條檢查,不是一條,每欄一條,各自有 TRUE/FALSE。這就是「模型在某處平」與「模型處處都平」的差別。
恆等式 2–3:是哪一邊動了
恆等式 2 測資產總額是否等於各資產科目的加總。恆等式 3 對負債與權益做同樣的事。
它們告訴你,問題出在某個餘額,還是某個小計。如果恆等式 1 沒過、恆等式 2 也沒過,資產那一邊本身就前後不一致。可能是某一行被重複計算、漏掉,或被手動覆寫。如果恆等式 1 沒過,而恆等式 2 和 3 都成立,那麼兩邊各自都是「錯的零件湊出來的一致合計」,錯誤屬於分類問題:某個餘額被擺到報表的錯邊。
先在歷史欄跑。如果在某個直接從已公布帳目抄來的年度裡,兩邊就已經對不上,那就不能怪任何一個預測假設,下游也什麼都不能信。
恆等式 4–6:折舊與固定資產
恆等式 4:淨 PPE 等於原始成本減累計折舊
這條恆等式告訴你,模型到底有沒有保留資產明細表。
很多模型沒有。有些模型只按期初淨 PPE(不動產、廠房及設備淨額)的固定百分比提折舊,淨餘額可以順利逐期結轉,卻仍然答不出恆等式 4,因為它從來沒把原始成本和累計折舊分開。這是一種合理的簡化,應該寫成一條限制,而不是留給讀者自己發現。本系列所用的三表活頁簿正是這種情況:折舊就是對期初淨 PPE 套一個 10.49%,所以成本和累計折舊兩欄根本不存在。
恆等式 5–6:折舊費用,以及結轉
恆等式 5 是期末淨 PPE 等於期初淨 PPE 加資本支出減折舊。恆等式 6 測的是:現金流量表裡的折舊費用,是否與損益表裡的折舊費用相同。
恆等式 5 抓的是期間位移,這是最常見的固定資產錯誤:資本支出早了一欄,或折舊從取得當月就開始、而不是下一年。恆等式 6 抓的是另一種情況:兩邊各自內部正確,彼此卻對不上,例如預測在損益表按 12% 提折舊,在現金流量表卻加回 10%。
這裡斷掉會是什麼樣子
如果恆等式 1 只在預測欄失敗,而恆等式 5 和 6 跟著失敗,元凶就是固定資產明細表,資產負債表只是症狀。這就是為什麼要照順序跑:跑到恆等式 5,你已經知道該打開哪張表。
恆等式 7–8:負債與營運資金
恆等式 7:負債的逐期結轉
期末負債等於期初負債加動撥減償還,而償還金額要與現金流量表對得起來。
在有循環信用或現金清償的模型裡,循環性就出在這裡,逐期結轉無法脫離利息計算獨立檢查。在固定攤還的模型裡(3,400 每年還 680 到歸零),逐期結轉是一條直線,除了有人手動覆寫某一格之外,沒什麼好出錯的。這種情況下,一本活頁簿可以合理地決定不把它列為獨立檢查,只要資產負債表恆等式與第二條路徑接得住。活頁簿不該做的,是把這條檢查放進來,卻讓它拿明細表跟自己比,變成一句廢話還照樣通過。
恆等式 8:營運資金異動
現金流量表上的營運資金異動,等於應收帳款變動+存貨變動-應付帳款變動,正負號要與現金流向一致。
這條恆等式就是正負號錯誤的藏身處。應收帳款增加會占用現金;應付帳款增加則釋放現金。一個在歷史段正負號對、在預測段錯的模型,會通過其他每一條檢查,因為現金流量表照樣與資產負債表串接:兩個數字一起動,只是動錯方向。
在一份原本不平的模型上跑這八條
本系列的模型,從來沒走到這份清單。指令寫得很明確:資產負債表每一年都得成立,撐不住就停下來,回報是哪一行出錯。這次建模的結果是:沒有。九欄在第一次就全部平衡,容差 0.01。
這個結果比聽起來弱,值得說精確一點。第一次就沒有斷點,代表報表串起來了;不代表資產負債表在變動下不會斷。某個驅動因子推得夠遠,仍然可能出現這樣一期——恆等式在算術上成立,但某條逐期結轉在經濟上已經不合理。這正是壓力測試那篇文章 談的事。
| # | 恆等式 | 斷掉代表什麼 | 這本活頁簿答得出來嗎 |
|---|---|---|---|
| 1 | 資產 = 負債 + 權益 | 斷在哪裡,不是為什麼斷 | 是,九條檢查 |
| 2 | 資產 = 各資產科目加總 | 資產邊的某個餘額或小計 | 是,四條檢查 |
| 3 | 負債 + 權益 = 各資金科目加總 | 資金邊的某個餘額或小計 | 是,四條檢查 |
| 4 | 淨 PPE = 成本 − 累計折舊 | 模型有沒有保留資產明細表 | 否——沒有成本/累計折舊拆分 |
| 5 | 淨 PPE 逐期結轉 | 資本支出或折舊的期間位移 | 是,八條檢查 |
| 6 | 損益表折舊 = 現金流量表折舊 | 兩張明細表對不上 | 部分——由逐期結轉隱含 |
| 7 | 負債逐期結轉 | 動撥、償還,或手動覆寫的儲存格 | 否——固定攤還 |
| 8 | 營運資金異動 = ΔAR + Δ存貨 − ΔAP | 正負號慣例 | 否——推導而來,未獨立勾稽 |
三個「否」的列,是整張表最有用的部分。答不出恆等式 4 的模型,沒有資產明細表;答不出恆等式 7 的模型,沒有負債明細表;答不出恆等式 8 的模型,沒有營運資金明細表,只有一個推導出來的淨異動數字。這些都不必然錯,而這個模型也在限制表上一一揭露。但每一項都是審閱者終究會問的問題,答案由模型自己說出來,總比由審閱者問出來好。
八條恆等式都成立、資產負債表仍不平時
有時候八條恆等式全部成立,資產負債表還是錯的。這種組合通常有三個原因,值得照這個順序查下去。
期間標頭被移動了。 每張報表都有一列日期。如果某張工作表的標題是手打的、不是連動的,插入一欄會讓數字位移,日期卻沒動,於是每一條勾稽都還成立,只是整體往左偏了一欄。確認三張報表的標題連結到同一組儲存格,而不是同一段文字。
有隱藏列或隱藏工作表。 隱藏列對公式而言並沒有隱藏。如果某張明細表被移出視線,某個合計卻還參照它,模型會平衡,卻沒有人看得出為什麼。把全部取消隱藏,然後從隱藏範圍使用「追蹤從屬參照」(Trace Dependents,或公式稽核增益集),查看還有哪些公式參照它。
具名範圍指到錯的區塊。 具名範圍是 Excel 最容易讓模型「讀起來漂亮、行為卻錯誤」的功能之一,因為一個名稱涵蓋一個範圍,而範圍可能多包進一列不該有的資料。如果某個合計是以名稱定義,點一下那個名稱、看它反白的範圍,不要只看公式。
如果以上都找不到,答案通常是模型有兩張資產負債表,一張是財報原列、一張是推導出來的,而兩者不一致。這正是整合那篇文章 裡第二條路徑要抓的情況,也是唯一無法只靠恆等式本身診斷的斷點。
讓資產負債表檢查在模型裡持續執行
當恆等式真的斷掉時,檢查必須持續執行,不能只靠人記得。這就是「被檢查過的活頁簿」與「會被重新檢查的活頁簿」之間的差別:Mica 每一輪都會重跑資產負債表恆等式,斷掉的勾稽因此會在建模過程中浮現,而不是事後才發現。十二條勾稽 是同一批恆等式按明細表分組,稽核軌跡 則談怎麼留下足夠的痕跡,讓下一個人自己跑這份清單。至於把某個儲存格一路追回它所依賴的儲存格,Microsoft 的追蹤前導與從屬參照 指南是標準參考;上面那套診斷順序,則是它沒告訴你的部分。