
三表模型:兩份 PDF 變成什麼
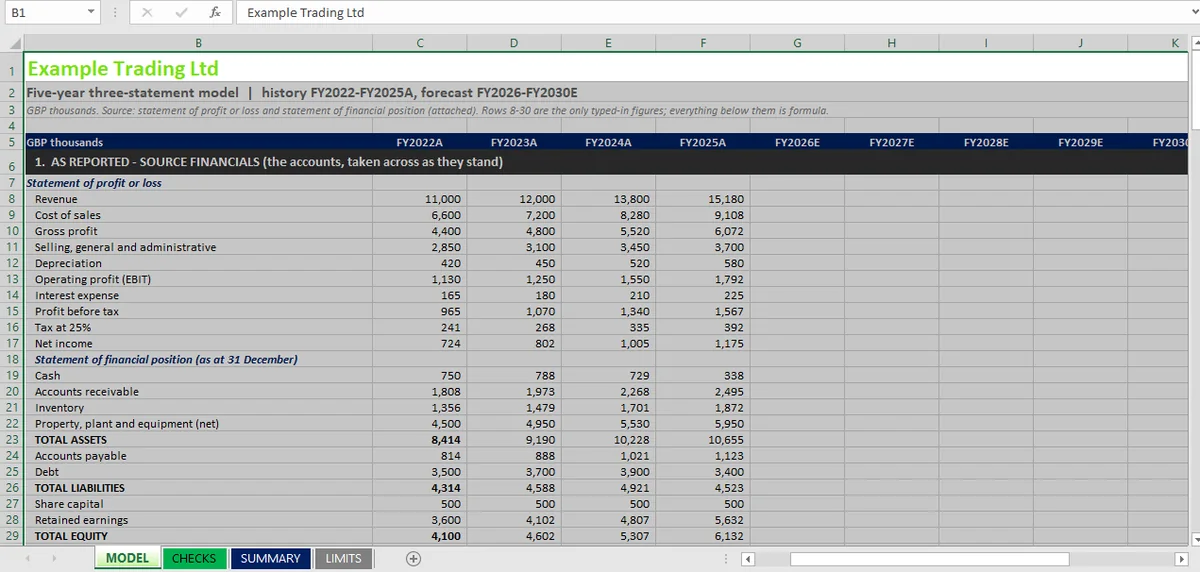
案例背景。 輸入是兩份 PDF:一家虛構公司 FY2022–FY2025 四年的帳目,一份損益表、一份資產負債表,金額以千元計。沒有現金流量表、沒有預測、沒有假設頁,也沒有標準答案。模型必須從那兩張報表推導出現金流量,讓資產負債表每年都成立,並依歷史推斷出來的驅動因子往後推五年到 FY2030。數字是從 PDF 打進來的;99 條檢查裡,沒有一條拿打進來的數字回頭對照 PDF。這是方法示範用的合成案例,不構成投資、稅務或法律建議。
一份從兩份 PDF 建立的三表模型,用 99 條檢查與自己對照:99 條通過、0 條失敗。期末現金仍一路降到 −1,113,因為模型裡沒有編列任何填補缺口的項目。檢查表證明的是三張報表彼此串接得上,不是這門生意行得通。
這 99 條檢查是一致性的結果,不是準確性的結果:沒有任何一條,拿來源 PDF 去對照從它抄進來的數字。
指令只有一頁。把帳目原樣搬進來;只憑損益表和資產負債表,重建每一年的現金流量表;讓資產負債表每年都成立,每一欄各設一個檢查格,成立時顯示 TRUE;再依照帳目已經反映的經濟結構,往後推五年。毛利率、成長率、營運資金天期、資本支出金額,一概沒有提供。每一項都得從四年報表推斷,放進一個之後還能改動的具名儲存格。標準答案直到建模完成後才公布,所以沒有東西可抄。
交回來的是單一活頁簿,共四張工作表。MODEL 有九欄:四欄歷史年度,從帳目抄錄;五欄預測年度,依歷史隱含的驅動因子往後推。CHECKS 每條檢查一列。SUMMARY 用會即時重算的公式計數,而不是手打的合計。LIMITS 列出模型沒有涵蓋的十八項,其中幾項對答案有實質影響。
| 衡量項目 | 結果 |
|---|---|
| 模型 | 三表模型,虛構公司,FY2022–FY2030 |
| 檢查數 | 99 |
| 通過 | 99 |
| 失敗 | 0 |
| 期末現金,FY2030E | −1,113(千元) |
| 容差 | 0.01 |
最後兩列刻意擺在一起。每一條算術檢查都通過,而預測卻把現金用光了。
99 條檢查說明了什麼
這 99 條檢查分成十二組,對應三表模型必須守住的十二條勾稽。以下是 SUMMARY 工作表的內容:
| 檢查群組 | 檢查數 | 通過 |
|---|---|---|
| 資產負債表恆等式(歷史) | 4 | 4 |
| 資產負債表恆等式(預測) | 5 | 5 |
| 依報表原始科目的合計 | 8 | 8 |
| 損益表算術(歷史) | 16 | 16 |
| 損益表算術(預測) | 5 | 5 |
| 現金流量表串接(歷史) | 3 | 3 |
| 現金流量表串接(預測) | 5 | 5 |
| 逐期結轉(歷史) | 6 | 6 |
| 逐期結轉(預測) | 10 | 10 |
| 利息:反覆運算與代數法 | 10 | 10 |
| 第二條路徑:資產負債表恆等式 | 9 | 9 |
| 第二條路徑與模型比對 | 18 | 18 |
| 合計 | 99 | 99 |
其中三組的重要性,遠超過它們的檢查條數。
有一組檢查,歷史段比其他組少,而這件事有揭露,沒有藏起來。 現金流量串接在歷史段只有三條,不是四條,因為來源資料裡 FY2022 沒有期初資產負債表。模型把 FY2022 標成 n/a,而不是假設期初餘額為零、再把差額叫作現金流量。憑空捏一個期初餘額,同樣能通過這條勾稽,代價是整個第一年都算錯。
利息算了兩次。 現行預測按平均現金計息,這本身是循環的:現金取決於收到的利息,收到的利息又取決於現金。活頁簿開啟反覆運算,接著用代數方法解開同一個迴圈、再把同一筆利息算一次,然後相減。十條檢查,每個預測年度兩條。全部檢查中最大的差異是 5 × 10⁻¹³(以千元計)。循環參照那篇文章 說明了為什麼這個迴圈長久以來一直是 AI 工具建不出來的地方。
第二條路徑佔 27 條檢查,也是整本活頁簿唯一真正獨立的部分。 九條檢查確認另一組獨立建立的欄位自己站得住;另外十八條逐行確認它與模型相符,九個年度全部比對。它只參照原始數字與具名驅動因子,從不參照模型算出的任何東西。少了它,其餘 72 條檢查就只是模型在跟自己對話。這些檢查如何寫進檔案,是活頁簿 Agent 指南 的主題。
驅動因子從哪裡來
預測是一組假設,而對 AI 建立的預測,真正有用的問題是:這些假設是從文件推斷出來的,還是跟著文件一起被直接放進去的?這次建模,下面每一個驅動因子都是從報表推導出來的:
| 驅動因子 | 採用值 | 出處 |
|---|---|---|
| 毛利率 | 40.00% | 四個歷史年度完全相同 |
| DSO/DIO/DPO | 60/75/45 天 | 歷史各年固定,以期末餘額衡量 |
| 資本支出 | 營收的 6.59% | FY2025 的比率 |
| 折舊 | 期初淨 PPE 的 10.49% | 由歷史折舊費用反推 |
| 稅 | 稅前淨利的 25% | 印在損益表正面 |
| 利率 | 6.16% | FY2025 利息除以 FY2024/FY2025 平均負債 |
有兩個驅動因子無法推斷,只能自行設定,因為歷史裡找不到穩定的規則。三個可觀察年度分別發放 300、300、350 的股利,所以模型採用平均數 316.67;負債前兩年各增加 200,第三年減少 500,所以預測按每年 680 平均攤還,到 FY2030 歸零。這些本來就是分析師得做的選擇。差別在於,它們是具名儲存格,旁邊記著理由,而不是埋進公式裡的數字。如果你想看同樣的現金流量建構、但改從假設出發、而不是從帳目出發,DCF 實作教學 就是從那裡開始。
真正關鍵的那個數字
期末現金依序是 788、729、338,接著是 −140、−537、−841、−1,039、−1,113。
營收每年成長 11.33%,從 FY2025 的 15,180 增加到 FY2030 的 25,966。淨利翻倍到 2,318。資產總額從 8,414 升到 15,571。每一個比率看起來都像一門健康的生意,而這門生意養不起自己:資本支出、每年 680 的償債、大約 317 的股利,加起來超過它產生的現金,而模型裡沒有循環信用、沒有新增借款、沒有增資、也沒有削減股利。
活頁簿對負現金計息,利率與正現金賺取的利率相同,迴圈因此還能收斂。在經濟意義上,這是一筆沒有人安排過的透支。「模型勾稽得起來」和「模型算得對」,差別就在這裡:99 條檢查裡沒有任何一條去問融資政策存不存在,因為那是漏掉一項決策,不是算術錯誤。如果你想把同樣的做法用在專案評估上,公司理財主題 是下一步。
這個主題各篇文章分別談什麼
十二條勾稽 是骨幹,每一條背後都有檢查。資產負債表不平的時候 是其中一條斷掉時,該照著走的診斷順序。稽核軌跡 談的是 AI 建好的檔案留給下一個人什麼。改動一項會計政策 是連結測試:方法一改,哪些明細表非得跟著動。壓力測試驅動因子 談的是假設被推到某個看似合理、卻令人不安的區間時,哪裡會先失效。會自我檢查的模型 是建構視角:模型本身必須具備什麼條件,檢查才可能成立。
活頁簿的限制在哪裡
這些限制,依重要性排列。
這是交叉檢查,不是稽核。 模型與第二條路徑,都由同一個 AI 代理從同一批來源文件建立。只要兩者共用一個驅動因子,那個因子出錯,兩邊會一起歪,27 條第二路徑檢查看不出來。檢查能確立的是報表彼此串接、算術內部一致,不是驅動因子正確。這也是為什麼這裡把這些檢查稱為模型驗證、而不是保證,也是為什麼六種檢查類型 裡有兩種,比的是方法與方法,不是拿基準來對照。
只有一個情境,沒有敏感度。 每個驅動因子都是單點估計:毛利率 40%、營運資金天期 60/75/45、資本支出占營收 6.59%、折舊占期初淨 PPE 10.49%、稅率固定 25%、單一混合利率 6.16%。沒有基準情境、沒有上行情境、沒有下行情境,也沒有資料表。驅動因子都是具名儲存格,改一個輕而易舉;但沒有任何地方記錄改了什麼、又推動了什麼。
來源數字照單全收。 四年帳目照原樣抄錄,四捨五入到千元,沒有針對一套本身就不一致的融資政策做調整:負債前兩年各增加 200,第三年減少 500。模型重現了這件事,而不是解釋它。
LIMITS 工作表列出其中十八項,當中有三項有實質影響、其餘屬於例行交代:已經提過的資金缺口、FY2022 缺少期初餘額,以及對負債與現金套用同一個混合利率,而真實世界的額度動撥與存款,本來就會用不同利率。其餘是一般的建模限制:沒有遞延所得稅、沒有資產處分、沒有季節性、沒有權益變動表、一年以 365 天計、沒有不足一期的期間。把它們寫下來是工作的一部分,不是認錯:一個不說明自身限制的模型,等於邀請讀者假設它無所不包。
這不是投資建議,公司也不是真的。 文件裡已載明這家公司是虛構的。這裡沒有任何內容構成申報、揭露或決策依據,活頁簿也在 LIMITS 工作表上這樣寫。
能改變結論的,不是再多一條檢查,而是一套融資政策:循環信用、削減股利,或延後資本支出。這三者都會推動期末現金,也都需要各自的明細表與各自的勾稽。在它們出現之前,對這本活頁簿最合理的解讀是:報表撐得住,計畫撐不住。
檔案本身是在本機的 Excel 工作階段裡建起的;Mica 每次預測重算,都會把每一條恆等式再核對一遍。
常見問題
怎麼檢查一份三表模型對不對?
依序走過讓三張報表串起來的十二條勾稽:每一期的資產負債表恆等式、兩邊的報表原始科目合計、四條損益表科目、現金流量串接、三條逐期結轉、算兩次的利息,以及第二條路徑。這本活頁簿在這些勾稽上跑了 99 條檢查,99 條全過。
我的資產負債表為什麼不平?
常見原因有三個:某條現金流量科目沒有串接、保留盈餘漏了淨利減股利,或某條逐期結轉用了錯的期末餘額當期初。先照這個順序檢查這三處,再去動公式。這次建模裡,資產負債表九個年度都成立,期末現金卻還是轉負。
檢查全過,期末現金為什麼還是負的?
因為模型裡沒有融資科目。資本支出、每年 680 的償債、大約 317 的股利,加起來超過產生的現金,而模型裡沒有任何東西去借款、延後資本支出或削減股利。
這算外部稽核嗎?
不算。這是一本活頁簿內部的交叉檢查,由同一個 AI 代理從同一批文件建立;99 條裡有 27 條,比對的是另一份共用同一組驅動因子的版本。