
隱含波動度:從價格反解出波動度
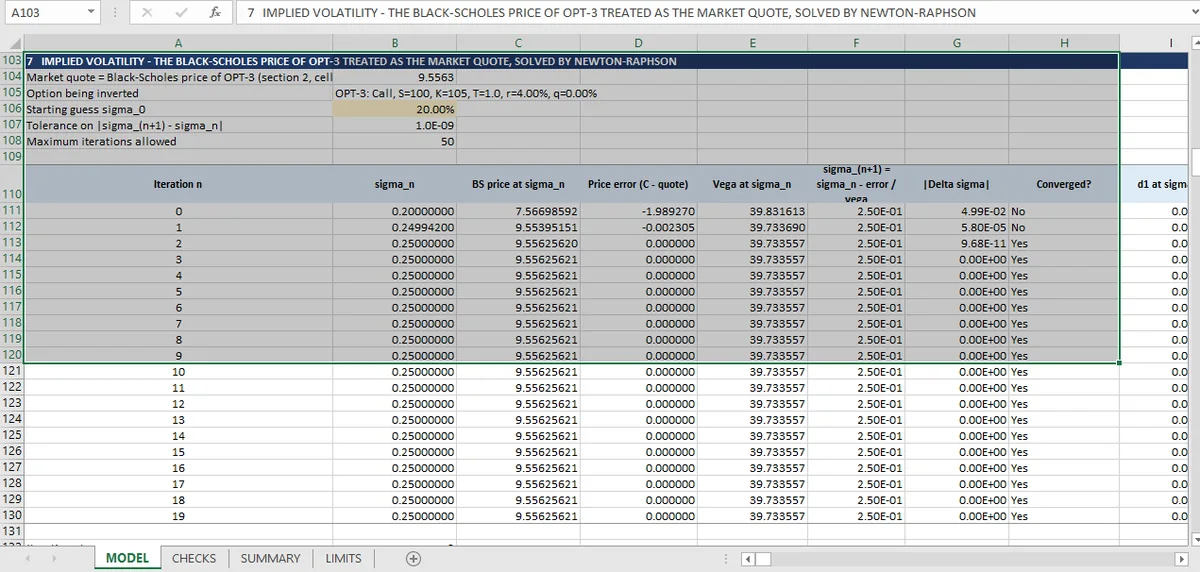
隱含波動度是價格方程式的根。這裡一個 9.556 的報價,在三次牛頓反覆運算內反解成 25.00000000000002%,殘差為零。如果 vega 趨近零,或報價落在套利界線外,這個求解器沒有備援。
選擇權價格取決於現貨價、履約價、時間、利率、股利與波動度。其中五個可觀察。波動度不是。它是市場報價時隱含同意的輸入。
反解公式把它找回來,是一個求根問題:找出 σ,使 Black-Scholes(σ) 等於市場價格。活頁簿用牛頓法(Newton-Raphson)做,並用兩種方式檢查答案。
牛頓法求解
市場報價是 9.556256,也就是 OPT-3 在 25% 波動度下的 Black-Scholes 價格。從 0.20 的猜測值開始,牛頓反覆運算,式中 M 是市場價格:
它在三次反覆運算內收斂到 0.2500000000000002,解的殘差為零。
三次反覆運算就是二次收斂的樣子。牛頓每一步大約讓正確位數加倍,所以從差 5 個波動度點出發、落在 2 × 10⁻¹⁶,不是巧合。那是方法在平滑、條件良好的函數上照設計運作。債券活頁簿在殖利率求解 解另一個根,那裡的解出利率殘差扮演同樣角色。
波動度求解器的兩條檢查
價格重現。 拿解出的波動度,再替選擇權定價一次,與市場報價比較。差異:在 10⁻⁹ 容差下為零。這是「隱含」是什麼意思的直接陳述。
報價波動度的還原。 解出的值必須等於產生市場價格的 25%。差異:2 × 10⁻¹⁶。這條檢查比第一條更強,因為求解器可能落在價格曲線的平坦區、用錯的波動度重現價格;還原出確切輸入就排除了那種可能。
方法在哪裡壞掉
牛頓法在行得通時很快,行不通時什麼都沒說。限制表對缺口說得很坦白:
> 隱含波動度的牛頓法沒有二分法備援、沒有 vega 下限、沒有套利界線預先檢查;收斂取決於 0.20 的起始猜測值。
四種失敗模式,每一種都值得在信任一個解之前知道。
Vega 趨近零。 深度價外或非常短天期時,vega 趨近零,而牛頓步會除以它。價格幾乎不隨波動度移動,所以反解問題是病態的(ill-conditioned):1 單位的價格誤差對應到很大的波動度誤差。在這裡的解上,vega 是 38.3,所以 1 單位價格誤差變成 0.026 的波動度,或 2.6 點。對一個遠價外選擇權,vega 可能是 0.5,同樣的價格誤差就變成 2.0 的波動度。
價格落在套利界線外。 如果報價低於內含價值或高於標的價格,不存在任何波動度。牛頓法仍會反覆運算,往負數或巨大數字走,並可能收斂到一個什麼都重現不了的錯誤根。
起始猜測值太遠。 0.20 的猜測對上真實 80% 波動度,可能發散或震盪。區間法或二分法備援是標準補救。
曲面不是平的。 活頁簿每檔選擇權解一個波動度。在真實微笑上,對 Black-Scholes 公式做牛頓解,得到的是 Black-Scholes 隱含波動度,那是報價慣例,不是關於分布的陳述。
穩健求解器多了什麼
三件事,依成本排序。
先做區間檢查。 在 1% 與 500% 波動度下計算價格。如果市場報價落在這個範圍外,停止並回報:不存在根。
二分法備援。 如果牛頓步超出區間,或 vega 低於下限,改用二分法步。它比較慢,而且一定能在有界區間內收斂。
殘差報告。 解完之後,再替選擇權定價一次並說出差距。一個只報收斂、沒有殘差的求解器,什麼都沒證明。
活頁簿把第三項做成檢查,所以對這個輸入結果可信。它沒有做前兩項,而限制表把它說出來,而不是留給讀者自己發現。
隱含波動度檢查驗證了什麼
這本活頁簿的每一條檢查,都是模型算出的兩個數字之間的比較。隱含波動度求解,是整套結構唯一真的對外部數字(市場價格)發揮作用的地方,即使這裡的市場價格本身是由模型在已知波動度下產生的。
那是這條檢查誠實的狀態:它示範反解機制在答案已知時行得通,而這是在把求解器指向即時報價之前測試它的正確方式。Greeks 那篇 涵蓋牛頓步依賴的 vega,它反解的閉式解在Black-Scholes 那篇,替選擇權定價、不用閉式解的樹狀結構在收斂那篇,衍生性商品頁面 放著完整檢查表。
Mica 的活頁簿保留起始猜測值與反覆運算次數,兩者各佔一個儲存格,所以解可重現,而不是黑箱。可重現性是這個系列其餘部分套用的活頁簿標準。