
最簡單的衍生性商品,也是這個引擎不定價的那一個
遠期價格,就是把現貨按融資利率持有到到期日的未來價值:F = S × exp((r − q)T),現貨 100、利率 4%、一年,得到 104.081。期貨是同一件事加上每日結算,而兩者之間的差距就是基差。
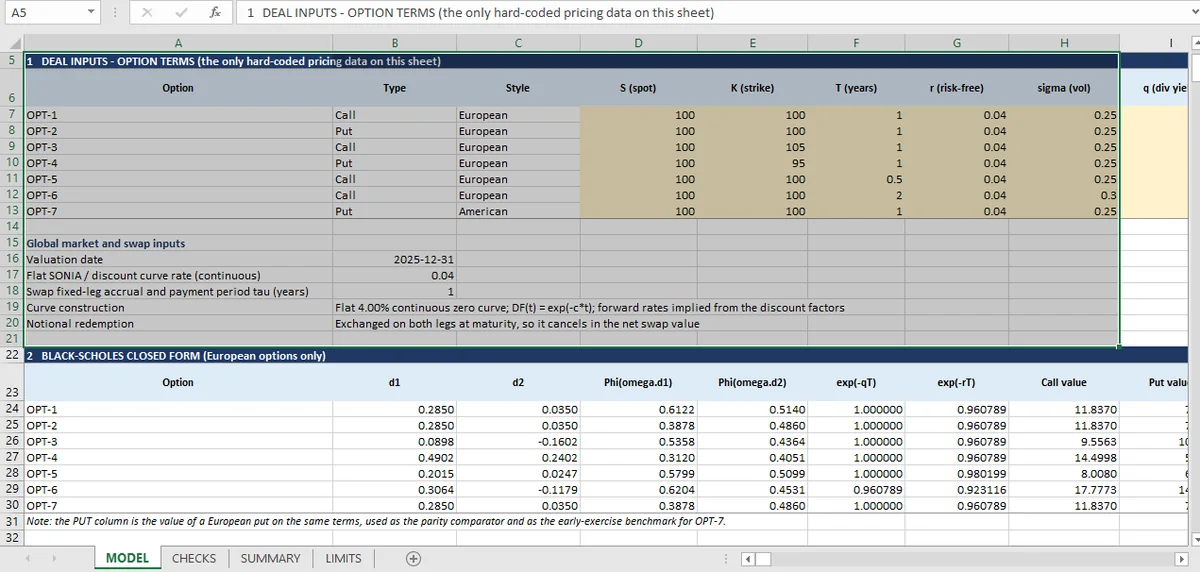
這個主題背後的交易明細表列出七檔選擇權與兩筆利率交換。上面沒有遠期、沒有期貨,所以活頁簿的十七條檢查沒有一條碰到基差。
那不是引擎的缺口,更像是任務範圍的限制,而知道界線在哪裡是值得的,因為遠期是表上其他每一項商品的組成積木。
遠期價格是什麼
遠期價格是現貨按融資利率持有到未來,再減掉持有期間資產支付的收益:
現貨 100、4.00% 連續融資利率、沒有股利,一年遠期是 104.081。加上 2% 連續股利殖利率,變成 102.020。遠期的持有人收不到股利,所以遠期價格必須扣掉股利的未來值。
模型就這麼簡單。遠期其他一切都是慣例:天數計算、交割日、標的支付的是離散股利還是連續殖利率。
期貨多了什麼
期貨有同樣的經濟報酬,以及一個結構性差異:它每日結算。持有人的損益每天以現金結算,而不是到期才結算。
這有兩個理由要緊。
融資。 每日結算代表損益每天按當天的短期利率融通,而不是按一開始鎖定的單一利率。如果利率與標的相關,而股票通常負相關,預期融資成本就與遠期不同,期貨價格也跟著不同。
凸性。 每日結算產生一個小的凸性調整。對利率期貨,這個調整在長天期時大到要緊;對股價指數期貨,通常以基點衡量。
基差是兩個價格之間的差,而它取決於利率路徑,不取決於標的價格。這就是為什麼基差以利率、而不是價格報價。
活頁簿為什麼沒有基差檢查
三個理由,而第三個是比較坦白的那個。
交易明細表沒有期貨,所以沒有東西可比較。引擎的曲線是平坦的 4.00% 零息曲線、沒有期限結構,所以它無法表示驅動凸性調整的利率路徑。而模型沒有附買回、沒有借券、沒有擔保品,所以真實基差交易的融資端沒有對應表示。
活頁簿有的是它自己曲線隱含的遠期利率,而那個利率是可見的:平坦 4.00% 曲線、年付一次,五年平價交換利率是 4.081%。
那個數字值得停下來看。平價利率是讓交換價值為零的固定利率,而在平坦曲線下,它完全由折現因子決定:1 減掉五年折現因子,再除以五個年度折現因子的合計。平價利率就是曲線所隱含的五年平均遠期利率,而它是算出來的,不是打進去的。它下面的曲線是平坦零息曲線,也就是債券活頁簿 從價格解殖利率時所做的同樣簡化。
基差檢查會長什麼樣子
如果表上有期貨,三條斷言就能涵蓋它。
遠期對現貨與融資是無套利的。 給定 S、r、q,遠期價格就決定了。一條檢查從組成部分重算並比較,抓得到寫死的價格。
期貨與遠期的價差方向正確、大小合理。 不是緊容差,因為調整取決於模型,而是給一個寬鬆的門檻。基差大於期間融資成本就是紅旗。
整個結構的平價。 由買權與賣權組成的合成遠期,必須與遠期定價相同。那就是活頁簿已經對 OPT-1 與 OPT-2 跑的同一條平價檢查,延伸到遠期。
以上都不在活頁簿裡。活頁簿有的是替遠期所對應的選擇權與交換定價的機制,以及一張確立機制內部一致的檢查表。交換那篇 顯示平價利率從哪裡來,以及為什麼兩種交換評價方法都落在它上面。遠期所對應的兩種定價方法在Black-Scholes 那篇 比較;替美式選擇權定價、不需要遠期的樹在收斂那篇;衍生性商品頁面 收了完整的十七條檢查表。
交易明細表上沒有的商品,Mica 就不定價;活頁簿因此顯示平價交換利率,而不是它從未被要求的遠期。那條限制被說出來,而不是被掩蓋,而這正是 Mica 怎麼運作 所依據的範圍原則。