
替同一張契約定價的兩種方法
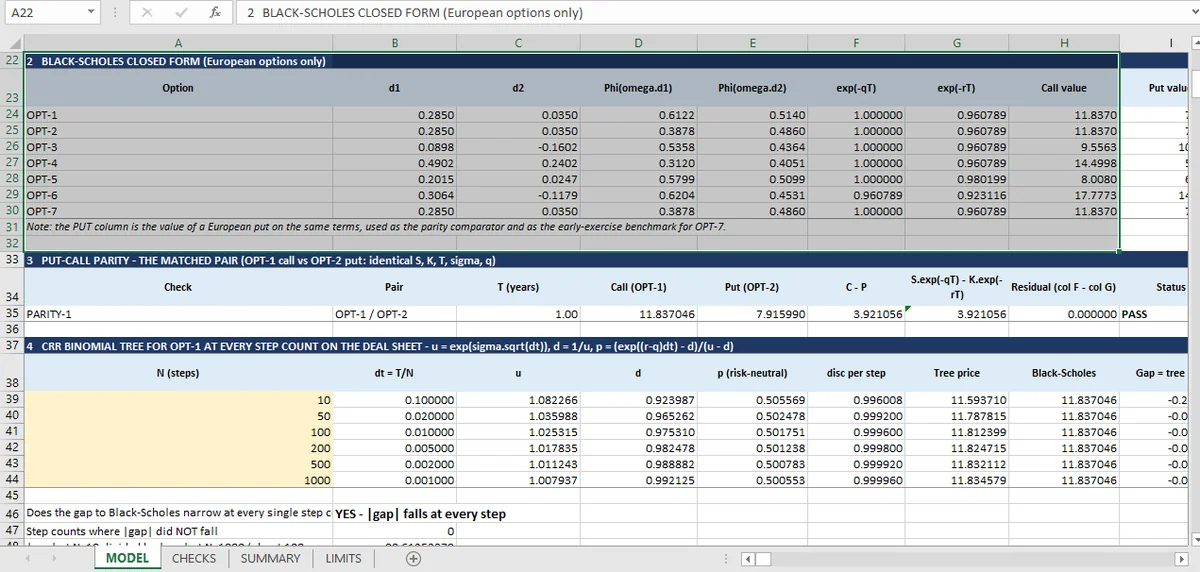
一年期、履約價 100、波動度 25% 的買權,閉式解給 11.837,一千步的樹給 11.835。0.0025 的差距是離散化,不是錯誤,而且每個步數都在縮小。
Black-Scholes 給出閉式解:把現貨價、履約價、時間、利率、波動度與股利殖利率代進去,價格就在一個表達式裡出來。二項樹給出數值近似:建立一個可能價格的樹狀網格,把報酬逆推回去,取根節點的值。
對一檔不付股利股票的歐式買權,兩者必須收斂。唯一的問題是它們在任何給定步數下相距多遠,以及那個距離是否照理論所說的方式變化。
拆開閉式解
對 OPT-1,輸入很單純:一年期歐式買權、現貨 100、履約價 100、利率 4%、波動度 25%、沒有股利。活頁簿算出:
- d₁ = 0.285,d₂ = 0.035
- N(d₁) = 0.612,N(d₂) = 0.514
- 價格 = 11.837
交易明細表是一張影像,有些條件需要不止一次 OCR 掃描。平價關係把相同條件的買權與賣權連在一起,所以看錯一個條件會同時移動兩端;交易條件表是前提,不是檢查目標。
那兩個機率不是裝飾。N(d₁) 是 delta:0.612。活頁簿也用有限差分算它,兩者相符到八位有效數字。N(d₂) 是到期時價內的風險中立機率。每一個 Greek 都從同兩個數字出來。所以 d₁ 的錯誤會同時傳到價格、delta 與避險比率。
一千步的樹
Cox-Ross-Rubinstein 樹狀網格把一年切成 N 步,上漲與下跌因子由波動度與時間決定。在 N=1000 時,樹給出 11.8346,對上閉式解的 11.8370。那是 0.0025 的差距,或價格的 0.02%。
差距不是錯誤;那是把連續過程離散化的代價,而代價有已知的形狀:對 CRR,誤差是 O(1/N),所以步數加倍應該讓差距減半。收斂那篇 走的表正是顯示這件事。同樣的問題也拿來問模擬價格,在模擬收斂,那裡的差距是標準誤。
樹到底為什麼存在
如果閉式解是精確的,為什麼還要算樹?
因為閉式解只存在於單一標的、連續股利殖利率的歐式選擇權。它對美式選擇權沒有答案,而美式選擇權的提前履約是一個決定,不是邊界條件。交易明細表上的 OPT-7 是美式賣權。它的價格 8.307,只因為樹狀結構能在每個節點測試履約而存在。
那就是取捨。閉式解精確但狹窄。樹狀結構近似但通用。而在兩者都適用的地方,樹狀結構就是對閉式解的檢查。
第三條路徑:平價關係
活頁簿裡有一條比任一個價格都更強的檢查:配對選擇權的買權賣權平價。
左邊 3.9210560847676916,右邊 3.9210560847676845,殘差 7.1 × 10⁻¹⁵。
平價是比樹狀比較更有力的檢查,理由只有一個:它不需要重算 Black-Scholes。它是連繫買權與賣權的恆等式,不管兩者是由什麼模型產生都成立。樹對閉式解的比較以波動度輸入為前提:錯誤的 σ 會同時移動兩種方法,所以相符測的是實作,不是輸入。平價會抓到破壞關係的錯誤輸入;它抓不到同時影響兩端、一致地錯的 σ,但它抓得到正負號錯誤、股利處理錯誤與折現錯誤。
三條路徑合起來是什麼
合起來,閉式解、樹狀結構與平價涵蓋三種不同的失敗模式:
- 公式錯誤:由閉式解對樹抓到。
- 離散化錯誤:由跨步數的收斂型態抓到。
- 關係錯誤:由平價抓到,獨立於任一種定價方法。
它們都抓不到錯誤的市場輸入。限制表明說:十七條檢查測的是代數一致性,沒有一條是對外部價格的測試。一個 11.837 的價格,與樹相符、滿足平價、通過 17 條檢查,仍然只和交易明細表上打進來的 25% 波動度一樣好。
收斂那篇是步數表所在的地方,Greeks 那篇 把同樣的兩條路徑邏輯套到敏感度,檢查表完整收在衍生性商品頁面。
Mica 寫出公式與樹狀結構,兩個價格因此坐在相鄰儲存格,差距是一條公式,不是一句主張。那就是這個系列對每一條雙路徑檢查使用的活頁簿模式。