
樹只有會收斂才有用
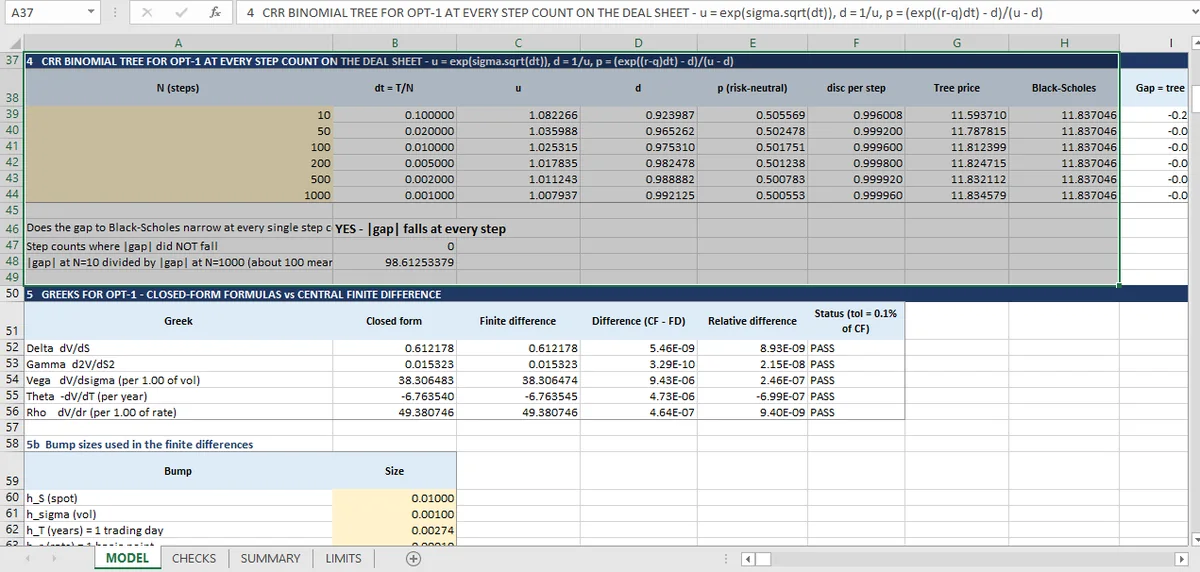
CRR 樹以 O(1/N) 收斂到 Black-Scholes:10 步時差距 0.243,1,000 步時 0.0025,比率 98.6,理論值則是 100。美式賣權則是樹沒有閉式解可以對照的情況。
二項樹用離散過程近似連續價格過程。只有當樹狀網格變細時,離散答案趨近連續答案,這個近似才有價值。而看到它在你實際跑的步數上發生,也有幫助。同樣的收斂問題也適用於模擬,那裡的蒙地卡羅誤差 是被衡量,不是被假設。
活頁簿對同一檔選擇權跑六個步數的 CRR 樹狀網格,並逐一與閉式解比較。
| N | 樹價格 | Black-Scholes | 差距 |
|---|---|---|---|
| 10 | 11.5937 | 11.8370 | −0.24334 |
| 50 | 11.7878 | 11.8370 | −0.04923 |
| 100 | 11.8124 | 11.8370 | −0.02465 |
| 200 | 11.8247 | 11.8370 | −0.01233 |
| 500 | 11.8321 | 11.8370 | −0.00493 |
| 1,000 | 11.8346 | 11.8370 | −0.00247 |
有兩件事看得出來。
差距每一步都下降。 活頁簿會計算失敗次數:絕對差距沒有縮小的步數。答案是零。
比率接近 100。 N=10 的差距除以 N=1,000 的差距是 98.6。如果誤差是 O(1/N),比率應該是 100,而 98.6 是漸近率與六個點能顯示的東西之間的差。那是收斂階的經驗確認,不只是收斂的確認。
第二條樹狀檢查:期末加總對上逆推
第二條檢查比較同一棵樹的兩種完全不同評價方式:把報酬逆推回各節點,對上把期末報酬按風險中立機率加權後加總、再折現一次。
在 N=10,兩者給出 11.59370952300479 與 11.59370952300475。差是 4 × 10⁻¹⁴。那條檢查值得有,因為兩個實作幾乎不共用任何公式:一個把樹往回走,另一個列舉最後一層。任一邊的索引錯誤都會立刻顯現。
樹是唯一選項的地方
美式賣權 OPT-7 沒有閉式解。它的價值 8.307 完全來自樹狀結構,而有兩條檢查支撐它。
提前履約的價值不可能小於零。 美式價值必須至少等於相同條件的歐式價值。這裡 8.3073 對上 7.9160,溢價 0.3913。這條檢查是單邊的,理由很簡單:負的提前履約溢價不是小錯誤,是不可能。
樹狀結構已收斂。 N=200 給 8.307296,N=100 給 8.301168:差距 0.0061,約價值的 0.07%。那就是限制表引用的離散化誤差,也是美式價格應該讀到三位有效數字、而不是六位的原因。
CRR 收斂不規則的警告
活頁簿的限制表有一則大多數收斂表從不寫的註記:
> 每個步數的差距都在縮小,是這裡觀察到的;但 CRR 收斂是 O(1/N),當履約價落在節點之間時可能震盪。不要把它通過當成一般定理;它只對這六個步數與這個履約價成立。
那是正確的謹慎程度。當履約價落在兩個節點之間時,CRR 樹會產生鋸齒狀誤差,因為選擇權報酬的折點在不同步數下、離最近節點的距離不同。這裡履約價在價平,而六個步數剛好避開最糟的情況。
想要保證的讀者,應該跑相鄰步數(例如 199 與 200)並確認它們接近。如果差異遠大於 O(1/N) 的預期,履約價正落在尷尬的位置,解法是取奇數與偶數步的平均,或改用不同的參數化。
這張收斂表確立什麼
樹與閉式解相符,差距以預測的速率縮小;樹的兩條評價路徑相符到 10⁻¹⁴。那是樹狀格實作正確的證據。
這些都沒有證明模型正確定價選擇權,因為它對照的閉式解使用同一個波動度輸入。比較以共用輸入為前提:錯誤的 σ 會同時移動兩種方法,所以相符測的是樹狀格,不是輸入。那是這本活頁簿每一條檢查的結構性限制,也是整合文章 把十七條檢查放進那個脈絡的原因。樹收斂到的閉式解在解析對數值那篇,從它算出的敏感度在Greeks 那篇。衍生性商品頁面有十七條檢查的完整清單。
六個步數的樹狀網格由 Mica 跑在同一張工作表上,所以收斂表會隨輸入更新。一張表裡的六個步數,是讓型態看得見的Excel 建模方式。