
一筆交換是兩張債券
交換可以當成兩張債券或一串遠期利率來評價。在平坦 4% 曲線上,五年平價利率是 4.081%;付 4.20% 值 −528.22,收 3.95% 值 −181.60。兩種方法在機器精度內相符。
利率交換是在同一名目本金上交換固定利率與浮動利率。它可以當成兩張債券的差來評價(一張付固定、一張付浮動),也可以當成一串遠期利率協定,各自折現。
那是兩種真正不同的算術方式。它們也是同一組現金流的兩種表達,所以必須完全相符。這本活頁簿有四條檢查測試它們是否如此。
兩種方法
債券法。 把固定端的票息與期末名目本金按曲線折現。浮動端在重設日的價值等於面額(par):一張重設到市場利率的浮動利率票據,永遠值它的面額。所以它的現值就是名目本金。交換價值就是兩者的差。
遠期法。 從折現因子取出隱含遠期利率,套到每期的名目本金上,再把產生的現金流折現。沒有用到面額論證。
債券法依賴一個不直觀的事實。遠期法則是從基本原理推導出來的。如果浮動端值面額這個前提錯了,或在錯的日期套用,兩種方法就會分歧。
兩筆交換
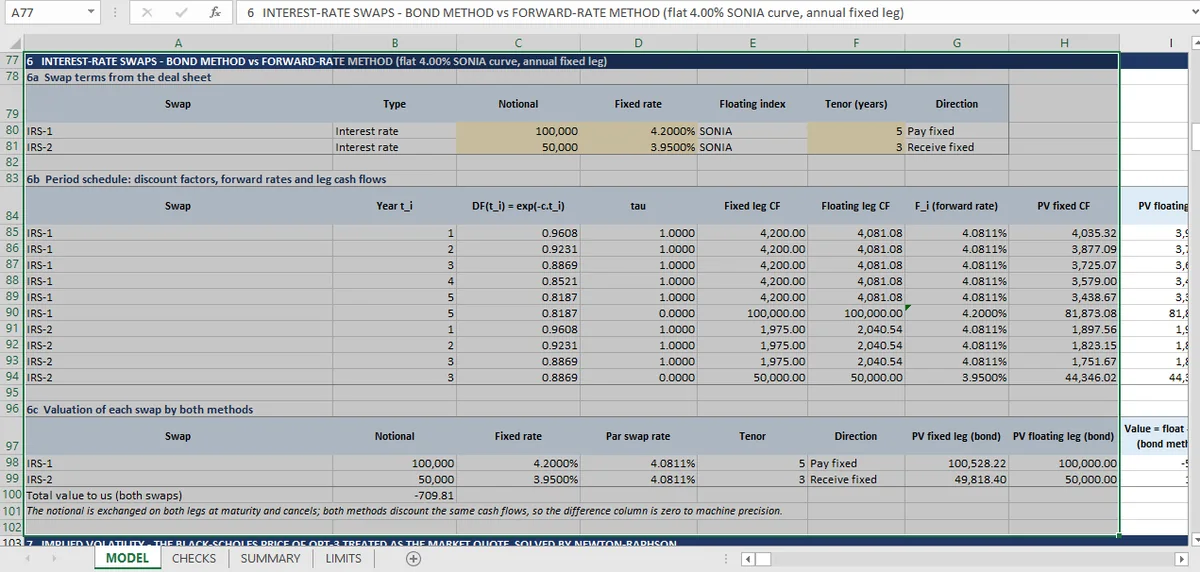
在平坦 4.00% 連續曲線、年付一次下,五年平價利率是 4.081%:1 減掉五年折現因子,再除以五個年度折現因子的合計。
| 交換 | 名目本金 | 固定利率 | 其天期的平價利率 | 對我們的價值 |
|---|---|---|---|---|
| IRS-1,5 年,付固定 | 100,000 | 4.200% | 4.081% | −528.22 |
| IRS-2,3 年,收固定 | 50,000 | 3.950% | 4.081% | −181.60 |
兩個正負號都來自固定利率對上平價利率。市場是 4.081% 時付 4.20%,會花錢,而成本大約是每年名目本金的 12 個基點、共五年、再折現。算出來大約是 528。市場付 4.081% 時收 3.95%,也會花錢。收取方拿到的低於公平價值,所以半個名目本金上的部位值 −182。
第二個正負號值得講清楚,因為檢查表對同一筆交換報 +181.6。檢查衡量的是 PV(floating) − PV(fixed),也就是付固定部位的價值,與方向無關。摘要報的是對我們的價值,對收固定交易會翻轉正負號。兩個數字都對;活頁簿把方向註記放在獨立欄位,而沒有注意到的讀者拿兩張表一比,會以為其中一個錯了。
檢查確立什麼
四條檢查,每一條關掉一個不同的洞。
兩種方法在每筆交換上一致。 債券法價值與遠期法價值的差,在兩筆交換上都是機器精度下的零。那條檢查間接驗證了面額假設。如果浮動端沒有按面額定價,債券法會產生與遠期利率串不同的答案。
浮動端按面額定價。 兩筆交換的浮動端分別是 100,000 與 50,000,對上同額名目本金,誤差在 10⁻¹⁴ 內。這是債券法所依賴的假設,被直接檢查,而不是被假設。
四條檢查都沒確立的是:4.00% 是不是對的曲線。平坦曲線是活頁簿明說的限制:沒有拔靴法建構的期限結構、沒有分開的推估曲線、沒有 OIS 基差。在真實曲線上,兩筆交換會分別對折現曲線與推估曲線評價,而兩者通常不同,交換價值也會隨基差移動。
為什麼兩種方法才是正確標準
單一方法無法告訴你它對不對。如果只有遠期法產生 −528.22,讀者得手工檢查遠期利率取出、折現與天數,才能相信它。
兩種方法只共用現金流定義,抓得到單一方法模型藏起來的那類錯誤:正負號慣例套到錯的端、折現因子套到錯的日期、面額假設用在非重設日。這裡的檢查很嚴,相對誤差只有兆分之一,所以任何這類錯誤都會立刻顯現。
同樣的邏輯驅動活頁簿的選擇權那一側,閉式價格與樹狀結構必須收斂。那是整個主題最可重用的想法:只要一個量能用兩種方法算,就用兩種方法算再相減。模擬有自己的版本:蒙地卡羅收斂 把數值估計對照第二條路徑。
樹狀收斂那篇 是同一個論點的選擇權版本,Greeks 那篇 把它套到敏感度而不是價格,這些交換沒有用到的閉式解在Black-Scholes 那篇,十七條檢查的完整清單見衍生性商品頁面。
兩條評價路徑被 Mica 放進同一張工作表,所以債券法與遠期法每次重算都會互相比較。一張表裡的兩條路徑,也是讓相減看得見的Excel 格式。