
唯一有意義的蒙地卡羅測試:對照閉式解
一萬條有種子的路徑重現一個對數常態分布:第 5 到第 95 百分位數與閉式解相符到 0.0053 以內,那是抽樣誤差而不是模型誤差。種子讓執行可重現;比較讓它可檢查。
蒙地卡羅產生一個分布。只有當那個分布符合模型假設的分布時,它才有用。回答這一點的方法,是用解析方式算出同一個分布再比較。
對一個對數常態資產,答案有閉式解。一年後的第 5、25、50、75、95 百分位數直接由漂移與波動度而來。模擬沒有這種公式;它有 10,000 條路徑與一個計數。
執行:10,000 條有種子的路徑
活頁簿從可設種子的產生器抽出 10,000 條路徑,種子 20250101 存在一個儲存格裡。三條檢查確認執行本身:
- 種子是非零整數,所以結果可重現。
- 路徑數等於要求的路徑數。
- 隨機抽樣值的平均為零、標準差為一:0.0112 與 1.0012;10,000 個常態抽樣,平均與標準差就該長這樣。
第三條檢查是大家會跳過的那一條。帶有細微偏誤的產生器,例如連續抽樣之間有相關性或尾部被截斷,仍然會產生看起來合理的分布。唯一便宜的檢查,就是抽樣值的前兩個動差(平均與標準差)。
比較模擬與解析百分位數
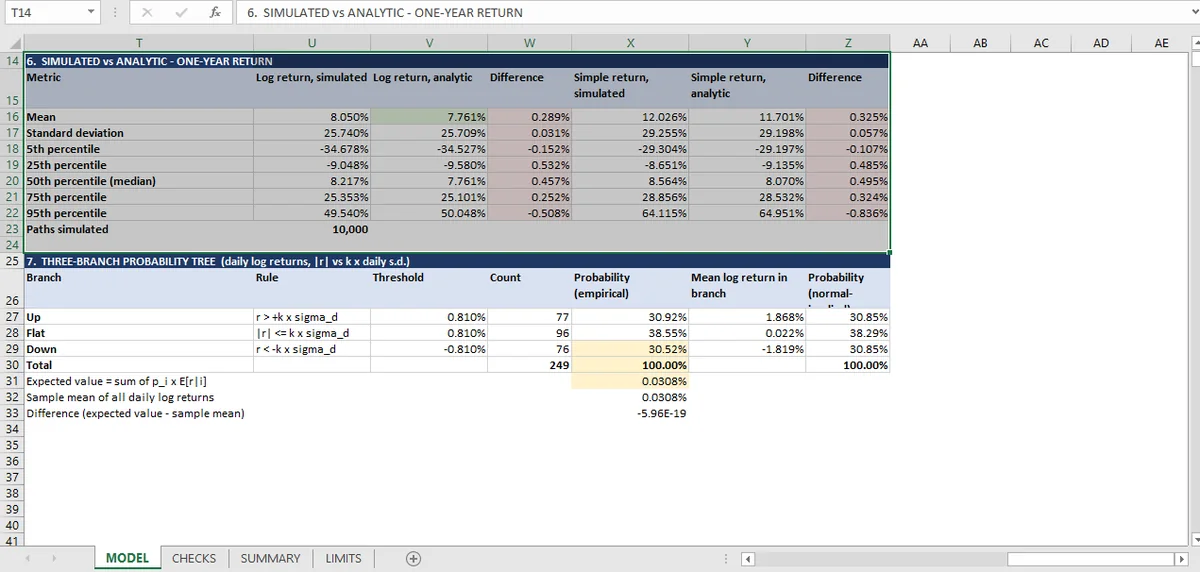
模擬與解析分布的百分位數比較如下。
| 百分位數 | 模擬 | 解析 | 差距 |
|---|---|---|---|
| 第 5 | −0.3468 | −0.3453 | 0.0015 |
| 第 25 | −0.0905 | −0.0958 | 0.0053 |
| 第 50 | 0.0822 | 0.0776 | 0.0046 |
| 第 75 | 0.2535 | 0.2510 | 0.0025 |
| 第 95 | 0.4954 | 0.5005 | 0.0051 |
最大的差距是以對數報酬計的 0.0053。那是 10,000 條路徑下的蒙地卡羅標準誤,不是建模錯誤。從有限樣本估計的百分位數有自己的抽樣分布,而它不會縮到零。
另外兩條檢查涵蓋動差而不是百分位數:模擬平均與標準差對照解析值。平均 0.0805 對 0.0776,標準差 0.2574 對 0.2571。同樣,差距是抽樣雜訊,而重點同樣是模型有一個獨立答案可以對照。
收斂在這裡是什麼意思
蒙地卡羅的收斂,不能只用一個數字代表。它是關於標準誤的陳述,而標準誤隨路徑數的平方根下降:路徑變四倍,誤差減半。
一萬條路徑給出百分位數的標準誤,大約是分布全距的百分之一。這就是為什麼上面的差距落在小數第三位。如果模型需要小數兩位,它大約需要一百倍的路徑。
活頁簿不是用跑不同路徑數來測收斂。它對照解析答案,而那更強:一個在 10,000 條路徑相符、在 50,000 條卻分歧的模型,會過不了路徑數比較,卻過得了解析比較。
種子的問題
有種子的執行可重現,但不獨立。同樣的種子產生同樣的路徑,而這正是檢查表之所以可重現的原因。它也代表這個模擬是一次抽樣,不是多次抽樣的平均。
比較誠實的用法,是把種子當成模型輸入的一部分,就像波動度:改它,數字會以上面顯示的幅度移動。用兩個種子重跑並比較百分位數的檢查表,測的是解析比較所測的同一件事,只是從另一個方向。
蒙地卡羅收斂沒有確立什麼
它只確立模擬符合假設,沒有確立假設本身正確。資產是對數常態的。模擬建立在這個假設上,再拿它來對照。因此百分位數比較以這個假設為前提:一個厚尾資產被當成對數常態模擬,會依定義符合百分位數,對尾部什麼都沒說。
同一條序列上的迴歸,Beta 那篇,是活頁簿唯一檢視資料是否照假設行為的地方,而它找到 2% 的 R 平方。樹那篇 涵蓋同一個比較的兩分支版本,量化頁面 收著全部三十一條檢查。被模擬的序列在報酬與時間價值,而模擬沒有回答的投資組合問題在效率前緣。
整個模擬是就地重算的,由 Mica 執行,所以改種子會一起重跑每一條路徑與每一個百分位數。