
這份確定性評估在沒有模擬時做了什麼
這份確定性評估用基準、上行、下行三個情境取代機率分布。三個情境把答案框住,卻對可能性隻字未提。模擬會給出 NPV 為負的機率,並顯示哪兩個輸入驅動大部分的變異。這本活頁簿這些都沒有,而且它自己說了。
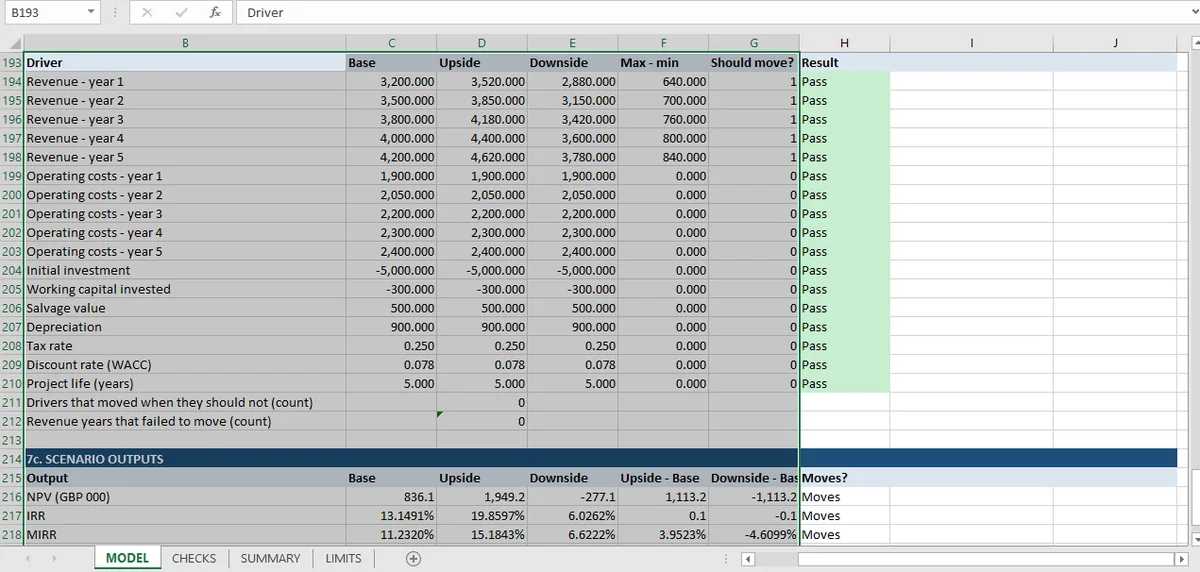
這個主題背後的資本預算活頁簿跑三個情境:基準、營收高 10%、營收低 10%。它們的 NPV 分別是 836、1,949、−277。
那是一個範圍,不是一個分布。活頁簿沒有說下行情境有多可能、營收比較可能掉 3% 還是 10%,或如果營收掉 12% 會怎樣。三個情況是三個故事,各自內部一致,而模型檢查了三者之間只有營收移動。營運成本、資本支出、營運資金、殘值、折舊與折現率,都被斷言完全相同。
限制表也直接說了同一件事:每個情境只有單一確定性路徑、沒有機率權重、沒有蒙地卡羅、沒有結果分布。本文談的是這個省略要付什麼代價,以及什麼時候值得補上。
機率分布會多給什麼
有三件事最重要,依它們影響決策的程度排序。
損失的機率。 下行 NPV 是負的。那要緊不要緊,完全取決於下行情境有多可能,而活頁簿說不出來。如果營收相對於基準情境是對稱分布,10% 的短少只是其中一個尾端,NPV 為負的機率就是一個可以算出來的數字。如果營收有合約量作為下限、上方卻無上限,分布就偏斜,答案又會不一樣。
情況之間的形狀。 NPV 對每個輸入都不是線性的,而三個情境在營收上與基準等距。模擬會抽樣整個範圍:−3% 到 −7% 之間,答案可能仍為正但邊際很薄;決策真正取決於的,正是那個區間。
哪個輸入在起作用。 單一情境下,你知道營收動了。有分布之後,你會知道 NPV 變異的 80% 來自兩個輸入,其餘可以固定在基準值而不改變答案。那才是讓模擬值得跑的輸出:不是機率,而是歸因。
值得模擬的三個輸入
這份評估的十九條限制,大多是一個模擬幫不上忙的限制:年度時點、沒有通膨、沒有稅損。有三個真正不確定,值得一個分布。
營收。 最明顯的候選,也是情境已經在動的那個。它的不確定性不對稱:專案可以比備忘錄差 30%,沒有結構性下限,而優於預期則受產能上限限制。
營運成本。 在三個情境間保持不變,這代表成本風險完全沒有被測試。成本通常比營收波動小,且與營收高度相關,因為量的短少也會降低變動成本。粗糙的模擬最容易弄錯的,就是這個相關性。
折現率。 在每個情境裡都被當成固定的 7.845%。它是對 NPV 單點影響最大的輸入:在這個專案的規模下,升一個百分點讓 NPV 少大約 80,而損益兩平點是 13.15%。
把營收與成本獨立模擬,會比完全不模擬更糟,因為兩者的相關性正是決定下行的大部分原因。那是判斷,不是計算,而它應該放在讀者看得見的儲存格裡。
蒙地卡羅要付什麼代價,以及怎麼檢查結果
蒙地卡羅跑起來便宜,信任起來昂貴。輸出要有意義,必須先成立三件事。
產生器必須可重現。 Excel 的 RAND() 不能設種子,所以建在它上面的模型每次重算都給不同答案,也無法檢查。可設種子的產生器(一個儲存種子的儲存格,提供給簡單的線性同餘常式,或 Excel 的 RANDARRAY 搭配儲存的狀態)會把模擬變成跟其他輸入一樣的固定輸入。
百分位數必須收斂。 用兩個不同種子跑同一個模型,比較第 5、50、95 百分位數。如果它們移動的幅度超過你需要的精度,就加路徑。這是收斂檢查,意義和兩條 IRR 路徑 一樣:兩次獨立執行,一個結論。
必須有東西可以對照。 當模型對模擬輸入呈線性時,NPV 的解析標準差可以直接算出來,再與模擬值比較。不是線性的地方,檢查就是種子比較,它抓得到實作錯誤,抓不到設定錯誤。
這個系列的量化方法活頁簿就是工作範例:一萬條路徑、一個存在儲存格裡的 20250101 種子,以及對閉式解的收斂檢查。它是那個模型 31 條檢查之一,而收斂那篇文章 帶你走過閉式解比較;這就是專案層級執行該複製的模式。
一個下午就能建好的最小模擬
完整版本需要可設種子的產生器、一萬條路徑與收斂檢查。可運作的版本只需要四欄與一個小時。
抽出輸入。 對備忘錄估計值來說,三角分布通常是比較合理的選擇:一個低值、一個最可能值、一個高值,而這通常也是假設被引出的方式。RAND() 加上反累積分布函數公式就能抽樣,而 RANDARRAY 一次呼叫就能產生一整欄均勻抽樣。
套用相關性。 營收與成本一起移動。每條路徑一個隨機因子,讓兩次抽樣共用,再與一個獨立因子混合,就足以避免模擬產生不可能的組合。
逐路徑計算 NPV。 一欄、一條公式,參照同一列的抽樣值。
先彙總,再檢查。 報出第 5、50、95 百分位數,以及 NPV 為負的路徑占比。然後換種子重跑。如果三個百分位數移動超過你的精度,你的路徑不夠,而種子比較是唯一會告訴你的檢查。
讓這件事可信的,不是路徑數量。而是種子是一個儲存格,所以執行可重現;以及摘要是由路徑重算出來,不是手打的。
什麼時候不要跑蒙地卡羅
模擬會產出輸入無法支撐的精度。如果營收是備忘錄估計值,合理範圍 ±15%,那麼 NPV 第 40 與第 45 百分位數的差,並不構成資訊。
測試的判準是輸出會不會改變決策。如果基準情境以很大的安全邊際被接受,分布只是確認它,什麼都沒改變。如果基準情境很勉強(5,000 投入的 NPV 836、下行 −277、損益兩平 WACC 比基準高 5.3 個百分點),那麼 NPV 為負的機率,正是決策者需要的數字,而三個情境給不出來。
對這本活頁簿,比較站得住腳的立場是:確定性評估完整且被檢查過,而它留下的問題,正是模擬會回答的那個。資本預算頁面 收了全部六十七條檢查,包括讓三個情況可比較的情境隔離檢查;整合那篇文章 談模型怎麼建,讓兩條路線都成為可能。
整本活頁簿是就地重算的,Mica 這樣做,正是可設種子的模擬能對同一個檔案重跑的原因。