
融資結構是四個數字與一個假設
如果把 Beta 固定,負債比重從 40% 拉到 60% 會讓 WACC 下降 1.24 個百分點;一旦把權益 Beta 重槓桿,只下降 0.19。只有第二個數字是融資利益。
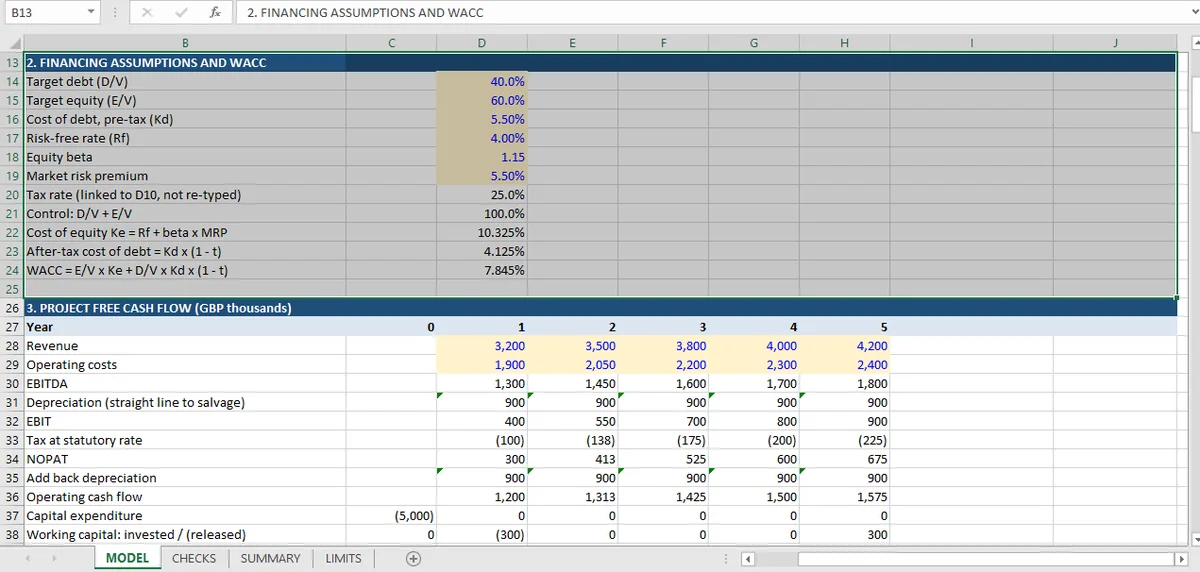
這個系列所用的評估,以 40% 負債、60% 權益融資,負債資金成本 5.5%、無風險利率 4%、權益 Beta 1.15、市場風險溢酬 5.5%。這些產生 10.325% 的權益資金成本、4.125% 的稅後負債資金成本,以及 7.845% 的 WACC。
改變負債比重,WACC 就跟著變,因為權重變了。這一部分是算術:每個模型都會顯示,而「WACC 等於 Ke 減去負債比重乘上 Ke 與稅後 Kd 的利差」這條檢查照樣會過,因為它是恆等式。
有趣的問題是還有什麼會動。在完整連動的融資模型裡,提高槓桿也會提高權益資金成本,因為權益的風險變得更高。兩個效果大致互相抵銷。在這本活頁簿裡,Beta 是輸入,沒有任何東西替它重槓桿,所以兩個效果只剩一個。這一點值得用數字示範,而不是只用說的。
負債比重變動時,什麼跟著動
把權益資金成本與負債資金成本固定在基準值,只改負債比重。WACC 在零負債的 10.325% 與全負債的 4.125% 之間是一條直線:
| 負債比重 | WACC | NPV |
|---|---|---|
| 20% | 9.085% | 623 |
| 40%(基準) | 7.845% | 836 |
| 60% | 6.605% | 1,062 |
| 80% | 5.365% | 1,301 |
NPV 那一欄,是用 Excel 的 NPV 函數 把同一組現金流按各利率折現;基準列精確重現活頁簿的 836,這就是「重算是同一個計算」的檢查。
單獨看,那張表說槓桿是免費的價值:60% 那一列比基準高 226。負債比重每增加一個百分點,折現率大約降 0.062 個百分點,NPV 大約增加 11。在 80% 負債下,專案價值比 40% 時高 55%,而現金流完全沒變。
那個結論是錯的,而錯的原因,就是表格固定住的那個假設。
槓桿變動時,什麼應該跟著動:Beta 與權益資金成本
槓桿公司的權益,比無槓桿公司的權益更有風險。負債比重上升,權益 Beta 應該跟著上升,權益資金成本也該跟著走。標準關係是 Hamada 的:
把基準情境去槓桿(βL 1.15、負債權益比 0.667),得到 βU 0.767。以 60% 負債、D/E 1.5 重槓桿,βL 變成 1.63。權益資金成本升到 12.96%,WACC 變成:
| 負債比重 | WACC,Beta 固定 | WACC,Beta 重槓桿 |
|---|---|---|
| 20% | 9.085% | 8.031% |
| 40% | 7.845% | 7.845% |
| 60% | 6.605% | 7.659% |
重槓桿之後,WACC 幾乎不動:負債比重移動 20 個百分點,WACC 從 7.845% 到 7.659%。未調整那張表裡整整 1.24 個百分點的下降,是因為缺少風險調整,不是因為融資利益。
在三表模型上,同樣的選擇會出現在利息那一行:負債與現金餘額決定利息,利息又回頭影響餘額;三表檢查 涵蓋這造成的循環性。
這本活頁簿用的是未調整版本,限制表也這樣說:Beta 照單全收,沒有從可比較公司重槓桿、沒有負債 Beta,而且假設 40/60 結構五年不變。對五年期評估來說,這個選擇說得通:重槓桿會帶來負債 Beta、一組可比較公司,以及資本結構穩定的假設。這個選擇仍然必須揭露,因為它產生的敏感度不是對融資政策的敏感度,而是對公式裡權重的敏感度。
為什麼 WACC 檢查仍然要緊
恆等式檢查值得跑,但它預設了某種結構:它確認 WACC 是從四個輸入推導出來、不是手打的,而且權重對得起來。它沒有測試權益資金成本是否隨槓桿移動。如果模型過不了那條檢查,上面的敏感度就沒有意義,因為被改變的東西不是公式裡的東西。
還有一條活頁簿沒有採用的檢查:改變負債比重,斷言權益資金成本也跟著變。這條檢查測的是模型的結構,不是算術;它在這本活頁簿裡會失敗,而失敗才是正確結果。把結構上的期待寫成檢查,正是模型讓自己的限制看得見的方式。
讓這件事可行的,是輸入與計算放在不同儲存格的活頁簿。這樣一來,情境變更會留下從輸入到輸出的軌跡。這正是把「改變負債比重」從一次編輯變成一個測試的關鍵。
正確的融資連動長什麼樣子
在正確連動的模型裡,槓桿改變時有三件事一起動:
- 權益資金成本,透過重槓桿後的 Beta。
- 負債資金成本,通常是因為槓桿越高、信用越差、利差越大。活頁簿只有單一 Kd、沒有利率加碼條款,所以這條管道也是關的。
- 權重,隨負債比重改變。
這裡只建模第三項。三項都有的模型,會顯示 WACC 動得比上面的表少得多;而兩張表的差,1.24 個百分點對 0.19,衡量的是少掉那條傳導管道值多少。
模型要測試融資政策,還需要什麼
三個補充,每一個都能關掉一條目前開著的管道。
重槓桿常式。 先把觀察到的 Beta 去槓桿一次,再對每個候選結構重槓桿。它需要一組可比較公司、一個負債 Beta(或明確假設它為零),以及關於稅盾是否確定的決定。在上面的示例裡,它把 2.48 個百分點的 WACC 區間縮到 0.37 個百分點。
負債利差表。 負債資金成本是單一 5.5%、沒有利率加碼條款。現實中,負債比重越高代表信用越差,利差會隨結構移動。限制表說沒有財務承諾條款、沒有利率加碼條款、沒有安排費,這讓單一 Kd 對五年期評估說得通,也讓它對融資政策問題毫無用處。
結構性斷言。 等前兩項都做到,檢查就變成:改變負債比重,斷言權益資金成本朝正確方向、以合理幅度移動。這條檢查在這本活頁簿裡會失敗,而它本來就該失敗。
對專案決策來說,實務上的結果是:不該用融資結構敏感度來主張提高槓桿。基準情境以 7.845% 跨越門檻;WACC 敏感度 顯示利率還能升到哪裡答案才翻轉;而槓桿表顯示重槓桿後的 WACC 其實動得多小。整合那篇文章 談這些檢查怎麼接在一起,指標比較 顯示 WACC 變動對 IRR 與 MIRR 的影響,全部結果都放在資本預算頁面。
假設輸入與計算儲存格分開放置,這是 Mica 的建構方式,所以移動負債比重會留下從輸入到輸出的可見軌跡。