
兩個捷徑指標,好好檢查
3.91 年回收期與 1.167 的獲利能力指數都指向接受。在下行情境裡,回收期仍是五年年限內的 4.46 年,而 NPV 是 −277。這就是為什麼這兩個指標都不能拿來做決定。
回收期與獲利能力指數,是最常被隨便算的兩個指標。回收期通常是從累計欄用眼睛估;獲利能力指數通常是 NPV 除以某個東西,而分母常常被漏掉。
兩者都可以精確計算,而精確算出來之後,它們就從捷徑變成有用的檢查。回收期衡量流動性與時點;獲利能力指數衡量每單位初始支出的價值。兩者都不衡量創造的價值,而精確計算它們的重點,正是看清楚它們在哪裡開始與那個真正做決定的指標不一致。
回收期,從累計列算起
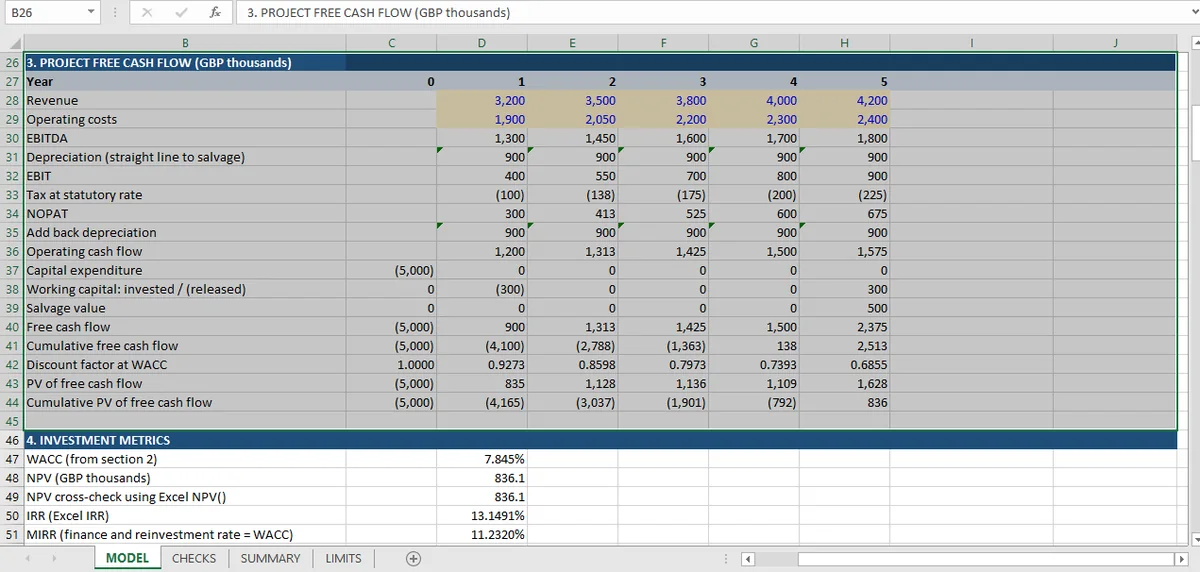
自由現金流是第 0 年 −5,000,接著 900、1,312.5、1,425、1,500、2,375。累計列在第 4 年穿越零:
| 年度 | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 自由現金流 | −5,000 | 900 | 1,312.5 | 1,425 | 1,500 | 2,375 |
| 累計 | −5,000 | −4,100 | −2,787.5 | −1,362.5 | 137.5 | 2,512.5 |
回收期不是單純的「第 4 年」。它是 3 加上第 4 年還需要清掉剩餘 1,362.5、佔該年 1,500 的比例,也就是 3.9083 年。
活頁簿的機制——一條套在現金流列上的公式,沒有用眼睛估的累計——就是Excel 財務應用指南 描述的做法。
兩條檢查讓它精確而不是近似:回收年度的累計餘額為非負(137.5),前一年仍是負的(−1,362.5)。這兩條斷言定義了穿越點,也抓得到模型報出一個現金流其實從未達到的回收年度。
簡單回收期不折現,限制表也這樣說。改成折現累計列,會把穿越點推進第 5 年,而把兩者混在一起的模型,會產出一個兩者都不是的數字。
回收期在哪裡與 NPV 矛盾
下行情境就是示範。營收低 10% 給出:
- 回收期 4.46 年,仍在五年專案年限內。
- NPV −277,代表專案摧毀價值。
- IRR 6.03%,低於 7.845% 的資金成本。
回收期說錢在專案結束前回來。NPV 說收回來的錢,價值低於投出去的錢。兩者都對,而一旦你看懂回收期在量什麼,它們就一致:它數的是名目現金、忽略穿越點之後的一切、不做折現。
那就是它的限制。回收期落在專案年限內,是專案值得做的必要條件,但離充分還很遠。只靠回收期篩選的公司,會在下行情境裡核准這個專案。
獲利能力指數,以及它的恆等式
指數是流入現值除以流出現值:5,836.05 除以 5,000,等於 1.1672。
它的恆等式,也就是指數等於 1 加上 NPV 除以流出的現值,被直接檢查,兩邊相符到小數點後十二位。這個恆等式也解釋了為什麼指數與 NPV 對單一專案永遠不可能不一致:NPV 大於零與指數大於一,是同一句話。模型也檢查了這一點,並發現一致。
所以對單一專案,指數對決策沒有加分。它加的是可比性:每單位初始支出 0.167 的價值,是一個可以擺到另一個專案數字旁邊的數字,而當初始支出不同時,NPV 無法直接做到。
折現回收期,補齊用
把同一條累計列按 7.845% 折現,會把穿越點從第 4 年推進到第 5 年:第 4 年的累計現值是 −791.98,第 5 年是 +836.05,所以折現回收期是 4.49 年,而不是 3.91。
兩個數字都對,而它們回答不同問題。未折現版本說公司在現金意義上不到四年就回本。折現版本說,以現值意義回收初始支出要四年半,而這才是該擺在 NPV 旁邊的版本。
實務上出錯的是把兩者混在一起:在折現累計欄旁邊報一個未折現穿越點,或把比例算在錯的分母上。抓得到第二種錯誤的檢查,就是這本活頁簿用的那一對:回收年度的餘額必須非負,前一年必須為負。它把穿越點釘在一個期間與一個比例上,而如果有人拿另一年的現金流重算比例,它會立刻失敗。
Microsoft 的 NPV 函數文件 值得搭配閱讀,因為內建函數會把第一筆金額折現一期。把初始支出放進 NPV() 範圍的模型,回收期與 NPV 都會剛好錯一期折現。兩者看起來仍然合理。
指數沒有解決的規模陷阱
指數也不能替專案排名,而理由值得說明,因為它常被當成指數的優點。
設想一個需要投入 100、指數 1.5 的專案,以及一個需要 10,000、指數 1.2 的專案。第一個創造 50 的價值;第二個創造 2,000。按指數排名會偏好第一個;按 NPV 排名會偏好第二個。兩種排名都站得住腳,而它們回答不同問題:資本效率對上總價值。模型報出這兩種排名。公司比較重視哪一種,是資本配置的政策選擇,不是模型輸出,也不是建議。
這本活頁簿只有一個專案,所以無法示範那個衝突,限制表也沒有宣稱相反。它能示範的是另一個方向的界線:在下行情境裡,指數掉到 0.945、低於一,同時 NPV 轉負。兩者依建構一起移動,而這就是重點。
回收期與獲利能力指數是做什麼用的
兩者都不是決策規則。它們都是對現金流形狀的檢查,各自回答一個 NPV 不回答的問題。
回收期回答:資本暴露多久?五年專案有 3.9 年回收期,代表公司在回收初始支出之前,承擔了專案大部分生命期的風險,這是只看折現總額時會忽略的流動性事實。
指數回答:每單位稀缺資本創造多少價值?5,000 初始支出對上 1.167 的指數,是一個可以和其他 5,000 用途比較的數字,而資本受限的公司真正面對的就是這個比較。
兩者在此都是從自己的定義算出來,而不是走捷徑,也都對照產生它們的現金流檢查過。資本預算頁面 上可以逐條看這六十七項檢查。至於真正做決定的那個指標,NPV、IRR 與 MIRR 比較 是配套文章;至於產生下行情境的那個情境,整合那篇文章 說明三個情境怎麼被約束。
同樣的「這個指標到底在量什麼」問題,在固定收益那邊也問過:三種存續期間方法 互相比對:Macaulay、修正存續期間與有效存續期間。
每個指標都是套在現金流列上的一條公式,由 Mica 寫成,所以回收期與指數都能追溯回產生它們的現金流。