
Le dérivé le plus simple, et celui que ce moteur ne valorise pas
Un prix forward est le spot porté au taux de financement : F = S × exp((r − q)T), ce qui donne 104,081 sur un spot de 100 à 4 % pour un an. Un futures est la même chose avec règlement quotidien, et l'écart entre les deux est la base.
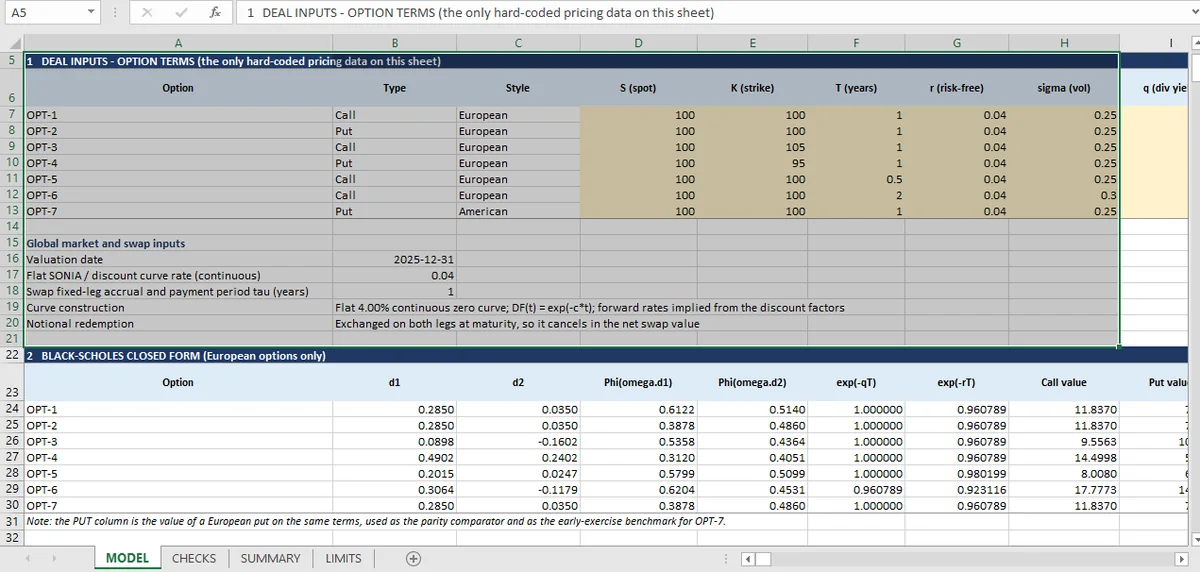
La fiche de transaction derrière ce sujet liste sept options et deux swaps de taux. Il n'y a ni forward ni futures dessus, donc rien dans les 17 contrôles du classeur ne touche la base.
Ce n'est pas tant une lacune du moteur qu'une limite du périmètre confié, et il vaut la peine de savoir où elle se situe, parce que le forward est la brique dont tous les autres instruments de la feuille sont faits.
Ce qu'est un prix forward
Un prix forward est le spot porté à terme au taux de financement, moins les revenus versés par l'actif pendant la période :
Avec un spot à 100, un taux de financement continu de 4,00 % et aucun dividende, le forward à un an vaut 104,081. Ajoutez un rendement du dividende continu de 2 % et il devient 102,020. Le détenteur du forward ne reçoit pas le dividende, donc le prix forward doit être plus bas de sa valeur future.
C'est tout le modèle. Tout le reste, dans un forward, relève de conventions : le décompte des jours, la date de règlement, le fait que le sous-jacent verse un dividende discret plutôt qu'un rendement continu.
Ce qu'ajoute un futures
Un futures a le même paiement économique et une différence structurelle : il est valorisé au marché chaque jour. Le gain ou la perte du détenteur est réglé en espèces chaque jour plutôt qu'à l'échéance.
Cela compte pour deux raisons.
Le financement. Le règlement quotidien signifie que le P&L est financé jour après jour au taux court du jour, pas à un taux unique verrouillé à l'origine. Si les taux sont corrélés au sous-jacent, et ils le sont généralement négativement pour les actions, le coût de financement attendu diffère de celui du forward, et le prix futures diffère avec lui.
La convexité. Le règlement quotidien crée un petit ajustement de convexité. Pour un futures sur taux, l'ajustement est assez matériel pour compter aux longues maturités ; pour un futures sur indice actions, il se mesure généralement en points de base.
La base est la différence entre les deux prix, et elle est fonction de la trajectoire des taux, pas du sous-jacent. C'est pourquoi la base se cote comme un taux plutôt que comme un prix.
Pourquoi le classeur n'a pas de contrôle de base
Trois raisons, et la troisième est la plus honnête.
La fiche de transaction n'inclut pas de futures, donc il n'y a rien à comparer. La courbe du moteur est une courbe zéro plate à 4,00 % sans structure par terme, donc elle ne peut pas représenter la trajectoire des taux qui pilote l'ajustement de convexité. Et le modèle n'a ni repo, ni emprunt de titres, ni collatéral, donc la jambe de financement d'un véritable trade de base n'a aucune représentation.
Ce que le classeur a, en revanche, c'est le taux forward impliqué par sa propre courbe, et ce taux est visible : le taux de swap au pair à cinq ans sur une courbe plate à 4,00 % avec paiements annuels est de 4,081 %.
Ce chiffre mérite qu'on s'y arrête. Le taux du pair est le taux fixe qui rend un swap nul, et sous une courbe plate c'est une fonction pure des facteurs d'actualisation : 1 − DF(5), divisé par la somme des DF(1..5). Le taux du pair est ce que la courbe dit du taux forward moyen sur cinq ans, et il est calculé plutôt que saisi. La courbe en dessous est une courbe zéro plate, la même simplification que le classeur obligataire fait quand il résout un rendement à partir d'un prix.
À quoi ressemblerait un contrôle de base
Si un futures figurait sur la feuille, trois assertions le couvriraient.
Le forward est sans arbitrage contre le spot et le financement. Étant donnés S, r et q, le prix forward est déterminé. Un contrôle le recalcule à partir des composantes et compare, ce qui détecte un prix saisi en dur.
L'écart futures-forward a le bon signe et une taille plausible. Pas une tolérance serrée, puisque l'ajustement dépend du modèle, mais une borne. Une base supérieure au coût de financement sur la période est un signal d'alerte.
La parité de toute la structure. Un forward synthétique assemblé à partir d'un call et d'un put doit se valoriser comme le forward. C'est le même contrôle de parité que le classeur exécute déjà sur OPT-1 et OPT-2, étendu au forward.
Rien de tout cela n'est dans le classeur. Ce qui est dans le classeur, c'est la machinerie pour valoriser les options et les swaps que le forward sous-tend, et une feuille de contrôle qui établit que la machinerie est cohérente en interne. L'article sur les swaps montre d'où vient le taux du pair et pourquoi les deux méthodes de valorisation d'un swap y aboutissent. Les deux méthodes de valorisation que le forward sous-tend sont comparées dans l'article Black-Scholes, l'arbre qui valorise une option américaine sans forward est dans l'article sur la convergence, et le relevé intégral des 17 contrôles est sur la page des produits dérivés.
Mica valorise ce que contient la fiche de transaction ; c'est pourquoi le classeur affiche un taux du pair de swap, et non un forward qu'on ne lui a jamais demandé. Cette frontière est énoncée plutôt que masquée, conformément à la discipline de périmètre décrite dans le fonctionnement de Mica.