
Analyse obligataire : sept obligations, une courbe
Le cas. Sept obligations simples à coupon fixe ont été saisies sous forme de panier, lues sur une image de rapport de positions et ramenées à un notionnel de 100 par ligne, avec une courbe de taux clés et un spread en points de base pour chaque obligation. Il n'y a ni call, ni put, ni fonds d'amortissement, ni taux variable, et aucune courbe construite par bootstrap : les taux clés sont des entrées, pas des instruments. Le spread de la première obligation est de 433,77 points de base, et la valeur du portefeuille est de 663,57. Tout le reste est calculé deux fois : flux de trésorerie, prix, rendements, durations, convexités, durations par taux clé et P&L sous cinq chocs de courbe. Il s'agit d'un cas synthétique destiné à démontrer une méthode, non d'un conseil en investissement, fiscal ou juridique.
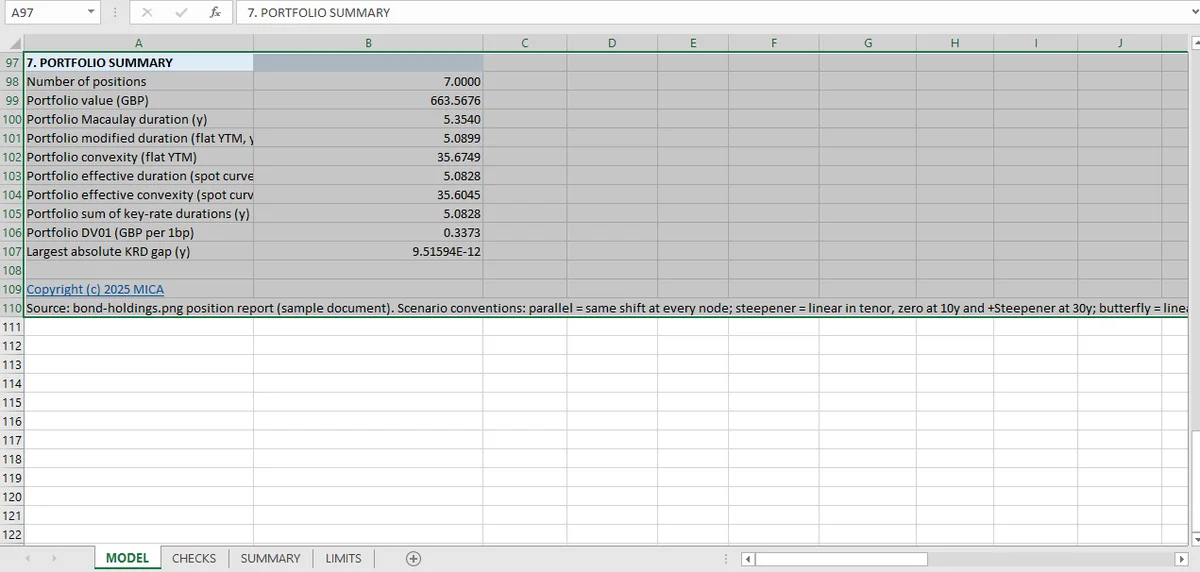
Sept obligations, 55 contrôles. Valeur du portefeuille 663,57, duration modifiée 5,090, duration effective 5,083, convexité 35,675 et DV01 de 0,337 par point de base. Chaque grandeur analytique est calculée à partir de sa formule puis à nouveau en décalant la courbe. La mécanique pour garder les deux colonnes dans une même feuille est décrite dans le guide Excel pour la finance.
| Mesure | Résultat |
|---|---|
| Positions | 7 |
| Valeur du portefeuille | 663,57 |
| Duration de Macaulay | 5,354 ans |
| Duration modifiée, taux uniforme | 5,090 ans |
| Duration effective, courbe spot | 5,083 ans |
| Convexité, taux uniforme | 35,675 |
| Convexité effective, courbe spot | 35,605 |
| Somme des durations par taux clé | 5,083 ans |
| DV01 | 0,337 par point de base |
Cinquante-cinq contrôles étayent le classeur. Tous sont validés, et le plus serré se situe à 43,6 % de sa tolérance.
Le nombre de réussites n'est pas le chiffre intéressant ; le contrôle le plus serré l'est. Les 55 contrôles sont conditionnés à la courbe : ils testent les analytiques qui en découlent, pas la courbe elle-même.
Ce que montrent cinquante-cinq contrôles
Les contrôles se répartissent en six groupes de sept, un groupe de huit contrôles de taux clé et cinq tests de choc.
| Groupe | Contrôles | Ce qu'il établit |
|---|---|---|
| Flux de trésorerie | 7 | Les flux nominaux égalent coupon × périodes + nominal |
| Prix | 7 | Le prix égale la somme des flux actualisés, et une reconstruction en ligne concorde |
| Rendement | 7 | Le rendement résolu égale le taux de la courbe à l'échéance plus le spread |
| Solveur | 7 | Le prix au rendement résolu reproduit le prix de la courbe |
| Duration modifiée | 7 | Forme fermée comparée aux différences finies à 1 pb |
| Convexité | 7 | Forme fermée comparée aux différences finies à 1 pb |
| Duration par taux clé | 8 | La somme des taux clés est égale à la duration effective, portefeuille compris |
| P&L sous choc | 5 | Revalorisation complète contre la prédiction par la duration et la convexité |
Deux de ces groupes sont le cœur du sujet.
La duration et la convexité sont chacune calculées de deux façons. Les formes fermées sont les expressions des manuels ; les différences finies décalent la courbe d'un point de base et revalorisent. Une concordance dans la tolérance énoncée signifie que la formule analytique et le comportement numérique de l'obligation se rejoignent. C'est une affirmation plus forte que l'une ou l'autre prise seule. La même machinerie d'actualisation se trouve dans le moteur de produits dérivés.
Les durations par taux clé doivent totaliser la duration effective. C'est une propriété d'additivité, pas une identité par définition : elle tient quand la courbe est construite à partir de taux clés et que les décalages sont correctement isolés. Si une décomposition par taux clé oublie un segment, le point 30 ans par exemple, la somme est inférieure à la duration effective. L'écart est exactement l'exposition qui n'est pas mesurée.
Duration de Macaulay, modifiée et effective : les trois plus faciles à confondre
La duration de Macaulay est de 5,354 ans. La duration modifiée est de 5,090. La duration effective est de 5,083.
Trois chiffres, tous appelés « duration », à moins de 5,5 % les uns des autres sur le même portefeuille. Chacun répond à une question légèrement différente :
- Macaulay est la durée moyenne pondérée jusqu'aux flux, en années.
- Modifiée divise Macaulay par (1 + rendement par période), ce qui donne la variation en pourcentage du prix par unité de variation du rendement.
- Effective revalorise l'obligation sous un petit décalage parallèle de la courbe spot, ce qui capture toute optionalité et ne suppose pas un rendement uniforme.
Citer l'une en l'appelant une autre est une erreur de 0,26 an sur une obligation à 5 ans et bien plus grande sur tout instrument à options intégrées. Le classeur calcule les trois et les garde distinctes, seule manière de préserver la distinction.
Le reste de la série obligataire
La résolution du rendement est le solveur et son résidu. La duration est trois chiffres portant le même nom. La convexité est le terme du second ordre. La duration par taux clé est la décomposition dont la somme doit égaler le tout. Le spread de crédit est une entrée qui n'a qu'une bonne façon d'être saisie. Le test de choc est là où les deux premiers ordres rencontrent une revalorisation complète. L'article d'intégration explique comment les 55 contrôles sont agencés.
Ce que les chiffres ne couvrent pas
Six limites comptent, et la remarque du classeur est la plus incisive :
> Un RÉUSSI signifie que les deux valeurs concordent dans la tolérance énoncée. Cela atteste l'arithmétique et l'agencement du modèle, pas la justesse des entrées ni de la convention de marché.
La courbe est un ensemble de taux clés, pas une courbe de marché. Pas de bootstrap à partir d'instruments, pas de convention d'interpolation au-delà de ce que fait la feuille, pas de base de taux.
Une seule courbe pour l'actualisation et pour la projection. Pas d'actualisation OIS, pas de double courbe.
Les conventions de décompte sont simples. Pas de périodes irrégulières, pas de calendriers de jours ouvrés, pas d'effets de date de règlement.
Le crédit est un spread, pas un modèle. Le spread à l'échéance est une entrée ; il n'y a ni probabilité de défaut, ni recouvrement, ni migration.
Les tests de choc sont parallèles et instantanés. Cinq chocs de courbe, une revalorisation chacun : pas un jeu de scénarios, pas une trajectoire.
Les sept obligations sont simples. Ni call, ni put, ni fonds d'amortissement, ni taux variable, donc la duration effective n'a jamais à diverger de la modifiée pour des raisons d'optionalité.
La lecture utile est que ce classeur est un instrument de mesure, pas un système de risque. Il mesure la duration, la convexité et l'exposition par taux clé avec une précision qu'il peut démontrer ; il ne vous dit pas ce que fera la courbe. Le volet restitution de ces analytiques est dans le parcours de reporting financier.
Mica place la forme fermée et le prix décalé côte à côte ; le contrôle par différences finies s'exécute donc dans la feuille, et non en relecture.
Questions fréquentes
Quelle est la différence entre duration de Macaulay, modifiée et effective ?
La duration de Macaulay est la durée moyenne pondérée jusqu'aux flux ; la duration modifiée la divise par (1 + rendement par période) pour donner la variation en pourcentage du prix pour une variation de rendement ; la duration effective revalorise l'obligation pour un petit décalage parallèle. Sur ce portefeuille, elles valent 5,354, 5,090 et 5,083 ans.
Comment contrôler la duration dans Excel ?
Calculez-la en forme fermée à partir des flux de l'obligation, puis revalorisez l'obligation après un décalage d'un point de base et comparez les deux. Chaque obligation de ce classeur est contrôlée ainsi, et les durations en forme fermée et par différences finies concordent.
Qu'est-ce que le DV01 et comment est-il calculé ?
Le DV01 est la variation de valeur pour un mouvement d'un point de base des rendements. Ici, il est de 0,337 par point de base sur une valeur de portefeuille de 663,57.
Pourquoi la duration effective diffère-t-elle de la duration modifiée ?
Les deux coïncident seulement quand les flux ne changent pas lorsque les rendements changent. Un écart signale des options intégrées ou des coupons variables ; ici, l'écart est de 0,007 an.