
TRI de capital-investissement : un fonds de dix ans
Le cas. Un fonds de capital-investissement de dix ans, lu dans un résumé de deux pages : 100 000 de capital engagé, cinq tours d'investissement répartis sur quatre sociétés, un calendrier de distribution, trois scénarios (central, favorable, défavorable) et un waterfall simplifié avec rendement préférentiel et carried interest. Chaque entrée est construite ; il n'y a ni fonds réel, ni millésime, ni indice de référence. Il s'agit d'un cas synthétique destiné à démontrer une méthode, non d'un conseil en investissement, fiscal ou juridique.
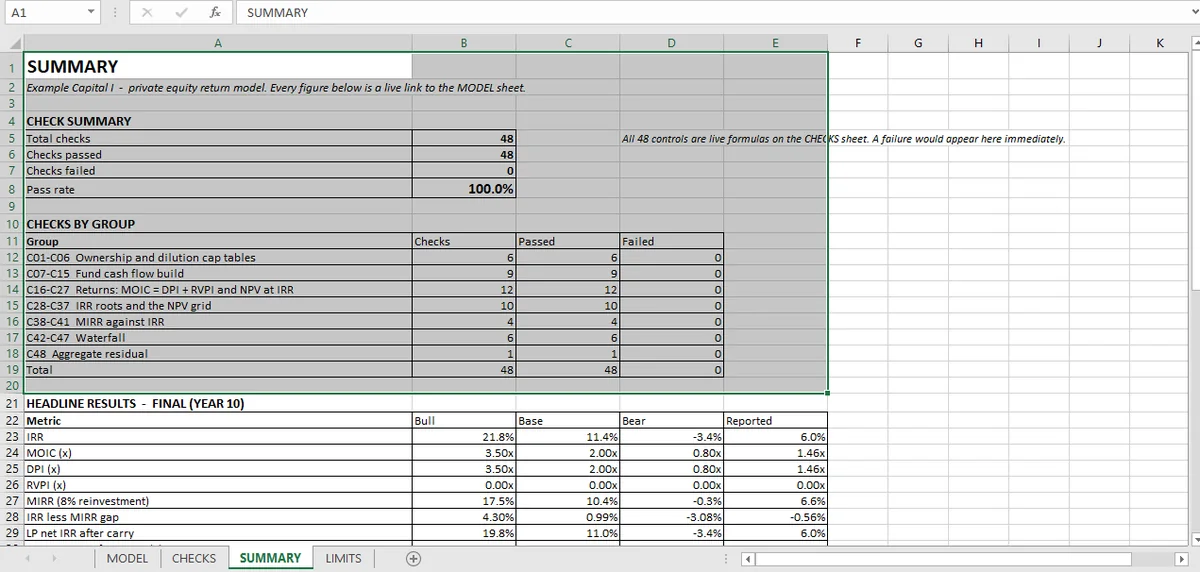
Un fonds de dix ans : 100 000 de capital engagé, cinq tours, trois scénarios. TRI annoncé de 6,03 %, MOIC de 1,46×, TRIM de 6,59 % à un taux de réinvestissement de 8 %. Quarante-huit contrôles, dont un second flux de trésorerie avec deux racines positives.
| Mesure | Annoncé | Central | Favorable | Défavorable |
|---|---|---|---|---|
| TRI | 6,03 % | 11,37 % | 21,76 % | −3,39 % |
| MOIC | 1,46× | 2,00× | 3,50× | 0,80× |
| DPI | 1,46× | 2,00× | 3,50× | 0,80× |
| RVPI | 0,00× | 0,00× | 0,00× | 0,00× |
| TRIM à 8 % | 6,59 % | 10,38 % | 17,47 % | −0,30 % |
Quarante-huit contrôles étayent le classeur. Tous sont validés.
Les 48 contrôles prouvent l'arithmétique des flux et le comptage des racines. Le calendrier de distribution est l'entrée ; le waterfall teste la répartition du flux qu'on lui donne.
Ce que montrent quarante-huit contrôles
Sept groupes, et le premier est celui qui rend les autres significatifs. La mécanique d'écriture des contrôles est dans le guide Excel pour la finance.
| Groupe | Contrôles | Ce qu'il établit |
|---|---|---|
| Tables de capitalisation | 6 | La somme des parts du fonds et des autres détenteurs est égale à 100 % après chaque tour |
| Flux de trésorerie du fonds | 9 | Appels, distributions et flux net se reconstruisent à partir de leurs composantes |
| Rendements | 12 | MOIC = DPI + RVPI dans chaque scénario, avec et sans VNI actualisée |
| Racines du TRI | 10 | Changements de signe, borne de Descartes, VAN nulle à chaque racine localisée |
| TRIM | 4 | Se situe entre le TRI et le taux de réinvestissement de 8 % |
| Waterfall | 6 | Les paliers s'ajoutent au montant distribuable ; le carry est le résidu au-dessus du hurdle |
| Agrégat | 1 | MOIC moins DPI moins RVPI est nul sur tous les scénarios |
La constatation : un flux, deux racines
Le flux du fonds annoncé a trois changements de signe et exactement un TRI positif, 6,03 %. Les contrôles trouvent la racine de trois façons (une racine localisée, une grille de VAN et la fonction TRI() (en anglais, IRR()) d'Excel), et elles concordent.
Un second flux du classeur a deux changements de signe et deux racines positives : 6,10 % et 163,9 %.
C'est tout l'intérêt du sujet. La fonction TRI() d'Excel renvoie la racine que son estimation initiale atteint, et le classeur le démontre en calculant les deux racines indépendamment, en vérifiant que la VAN est nulle à chacune, puis en comparant ce que TRI() renvoie. La fonction tombe sur l'une sans vous dire que l'autre existe.
Un fonds avec un TRI de 164 % n'est pas un fonds ; c'est un flux qui change de signe deux fois. L'article sur le TRI parcourt le cas. La même arithmétique de TRI apparaît dans l'évaluation d'investissement.
Le waterfall, et d'où vient le carried interest
Les paliers de distribution sont vérifiés par rapport au montant distribuable : remboursement du capital, rendement préférentiel, puis carried interest du GP (commandité) sur le résidu au-dessus du hurdle.
Dans le cas central, le fonds distribue 200 000 contre 100 000 de capital appelé, paie 80 751 de rendement préférentiel, et le carry du GP s'élève à 3 850. Les paliers totalisent exactement le montant distribuable, et le carry est contrôlé contre le taux de carry appliqué au résidu plutôt que contre un chiffre saisi.
Le dernier contrôle compte plus qu'il n'y paraît. Un carried interest calculé comme un pourcentage de toute la distribution, plutôt que du résidu au-dessus du hurdle, est l'erreur de waterfall la plus courante. Elle surestime largement la part du GP.
Le reste de la série sur les fonds
Les racines du TRI est le flux avec deux bonnes réponses. L'identité des multiples est MOIC contre DPI et RVPI. La dilution est la table de capitalisation qui doit totaliser 100 %. Le DCF immobilier est une classe d'actifs que ce classeur ne modélise pas. Taux de capitalisation et levier est l'autre moitié de cette méthode. L'article d'intégration explique comment les 48 contrôles suivent le flux de trésorerie.
Ce que le modèle de fonds ne couvre pas
Cinq limites, et les deux premières sont structurelles.
Pas d'immobilier. Deux articles de ce sujet — l'un sur les taux de capitalisation, l'autre sur un DCF immobilier — décrivent des méthodes que le classeur ne contient pas. Le modèle de fonds est du capital-investissement, et la feuille des limites le dit ; ces articles portent sur ce dont un modèle immobilier aurait besoin. La construction des flux est détaillée dans le parcours DCF.
Pas de données de marché. Chaque entrée est construite : les tours, le profil de distribution, les pondérations de scénarios. Rien ici n'est calibré sur un vrai fonds ou un vrai indice.
Pas de réconciliation brut-net au-delà du carry. Les frais de gestion, les frais du fonds et un hurdle avec clause de rattrapage (catch-up) sont représentés sous forme simplifiée.
Un fonds, un millésime. Pas de portefeuille de fonds, pas de comparaison de courbe en J entre millésimes, pas de benchmark contre un quartile.
Le TRI est un seul chiffre pour un flux de dix ans. La duration, le calendrier des flux et l'hypothèse de réinvestissement sont tous condensés dans ce seul chiffre.
Les 48 contrôles, lus simplement, établissent que l'arithmétique du rendement est juste et qu'un flux à racines multiples est traité honnêtement. Ils ne disent rien du point de savoir si un TRI de 6,03 % est un bon résultat pour un fonds de ce risque.
Le modèle de fonds est construit par Mica dans un seul classeur : tables de capitalisation, flux et waterfall lisent les mêmes entrées.
Questions fréquentes
Un flux de fonds peut-il avoir plus d'un TRI ?
Oui. Le TRI est une racine du polynôme des flux, et chaque changement de signe peut ajouter une racine. La seconde série de ce classeur a deux racines positives, 6,10 % et 163,9 %, et Excel renvoie celle que son estimation atteint.
Pourquoi le TRI est-il trompeur en capital-investissement ?
Le TRI suppose que les flux intermédiaires sont réinvestis au TRI lui-même, ce qui avantage les distributions précoces dans un fonds à taux intermédiaire élevé. MOIC et DPI montrent combien de trésorerie a réellement été rendue ; le TRIM reformule le rendement à un taux de réinvestissement explicite. Ici, le TRI annoncé est de 6,03 %, le MOIC de 1,46× et le TRIM à 8 % de 6,59 %.
Quelle est la différence entre TRI, MOIC et DPI ?
Le TRI est un taux annuel pondéré par les flux ; le MOIC est la valeur totale divisée par le capital investi ; le DPI est la trésorerie distribuée divisée par le capital appelé. Ils répondent à des questions différentes, et un fonds peut paraître solide sur l'un et faible sur l'autre.