
Une équation explique l'essentiel
À un taux de capitalisation de 5 %, un prêt de 60 % de la valeur et une dette à 4 %, le rendement des fonds propres est d'environ 6,5 % : taux de capitalisation, plus le levier multiplié par l'écart. Le levier positif devient négatif au moment où la dette coûte plus que le taux de capitalisation.
Le rendement non endetté d'un bien est à peu près son taux de capitalisation. Endettez-le, et le rendement des fonds propres devient :
où R_e désigne le rendement des fonds propres, tc le taux de capitalisation et k_d le coût de la dette.
À un taux de capitalisation de 5 %, un prêt de 60 % de la valeur et un coût de la dette de 4 %, le rendement des fonds propres est de 5 % + 1,5 × 1 % = 6,5 %.
L'équation est simple et explique les deux aspects surprenants des rendements immobiliers : pourquoi le levier compte autant, et pourquoi il coupe dans les deux sens.
Ce que dit l'équation
C'est l'écart qui est multiplié. Un écart de 100 points de base entre le taux de capitalisation et le coût de la dette devient 150 points de base de rendement supplémentaire des fonds propres à 60 % de LTV. À 75 % de LTV, le multiplicateur est de 3, et le même écart devient 300 points de base.
Le levier ne fait rien quand l'écart est nul. Si la dette coûte exactement le taux de capitalisation, le rendement des fonds propres égale le taux de capitalisation quel que soit le LTV.
Le levier positif devient négatif quand la dette coûte plus que le taux de capitalisation. Dans un environnement de taux en hausse, un bien acheté à un taux de capitalisation de 4,5 % avec une dette à 6 % a un écart négatif, et plus de levier aggrave le rendement.
Ce que le test de levier doit montrer
Un modèle immobilier qui revendique un rendement endetté doit montrer les pièces.
LTV fois valeur égale dette. Le montant du prêt est un pourcentage du prix d'achat ou de la valeur d'expertise, et il faut préciser lequel. Un modèle qui utilise l'un pour le prêt et l'autre pour le calcul du rendement est incohérent. Un modèle d'entreprise impose la même cohérence via sa liaison de structure de financement, où la part de dette est fixée une fois.
Le service de la dette est couvert par le NOI. Le DSCR, NOI sur service annuel de la dette, est le covenant qui décide si le prêt survit à une mauvaise année. Un modèle qui publie un rendement endetté sans DSCR n'a pas modélisé le prêt.
Le rendement cash-on-cash concorde avec le contrôle des fonds propres. Le flux après service de la dette divisé par les fonds propres investis doit égaler le rendement annoncé par le modèle. Sinon, quelque chose est compté deux fois ou manqué.
Ce que l'équation cache
L'amortissement. L'équation suppose une dette in fine. Un prêt amortissable rembourse du principal, ce qui reconstitue des fonds propres et modifie le rendement dans le temps, généralement à la hausse pour le détenteur de fonds propres.
La sortie. Le rendement endetté à la sortie diffère du rendement courant en trésorerie. Une vente à un taux de capitalisation différent de l'achat produit une plus-value ou une moins-value que le levier multiplie aussi.
Les coûts. Les coûts d'acquisition, les frais de financement et les investissements sont tous hors de l'équation et tous réduisent le rendement.
Le recours et les covenants. Un modèle peut produire un rendement positif jusqu'au point où le covenant DSCR se déclenche, point auquel les fonds propres ont disparu. L'arithmétique ne montre pas cette frontière.
Pourquoi le classeur n'a pas de modèle immobilier
Cette série modélise un fonds de sociétés, de tours et un waterfall, pas un immeuble. Il n'y a ni bien, ni taux de capitalisation, ni prêt, et la feuille des limites ne prétend pas le contraire.
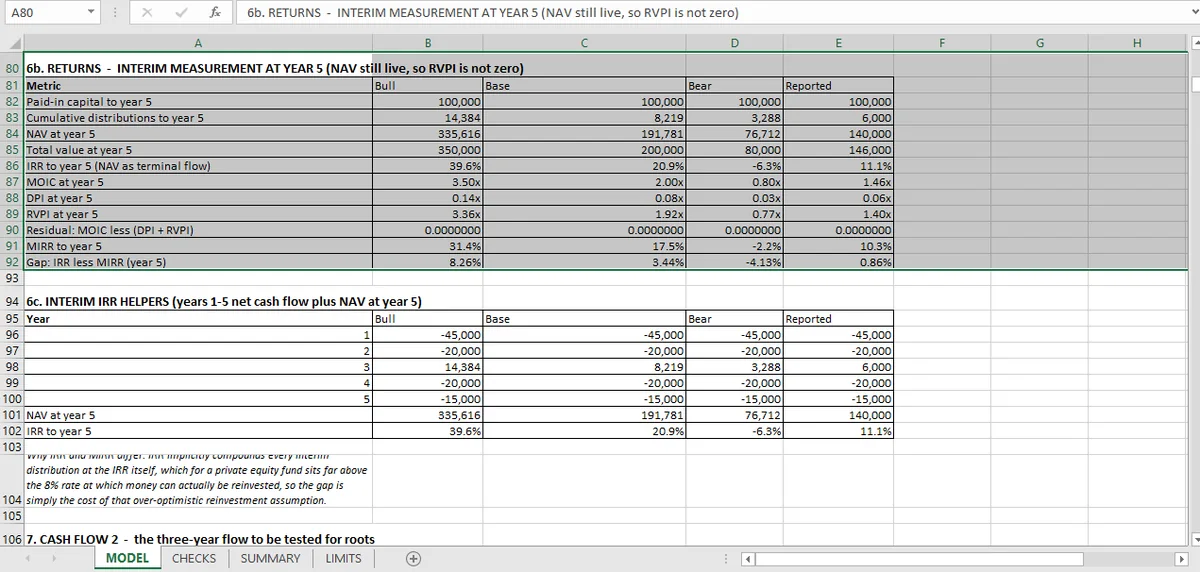
Ce que le classeur a, c'est la discipline dont cette équation a besoin : chaque rendement annoncé est reconstruit à partir de ses composantes. L'identité des multiples fait le même travail pour MOIC, DPI et RVPI, et l'article sur le waterfall montre comment une distribution est répartie une fois le rendement calculé.
L'équation vaut la peine d'être gardée en tête pour tout modèle immobilier : si le rendement des fonds propres annoncé ne peut pas être reproduit à partir du taux de capitalisation, du LTV et du coût de la dette, l'un des trois n'est pas ce qu'il prétend être. La valeur de sortie que ce rendement alimente est dans le DCF immobilier, et la répartition au niveau du fonds est dans l'article d'intégration.
Taux de capitalisation, LTV et coût de la dette restent, dans Mica, des entrées séparées ; le rendement endetté peut donc être reconstruit à partir d'elles. Trois cellules distinctes, c'est la disposition à entrées séparées qui garde la reconstruction possible.