
La règle que tout le monde apprend, et où elle échoue
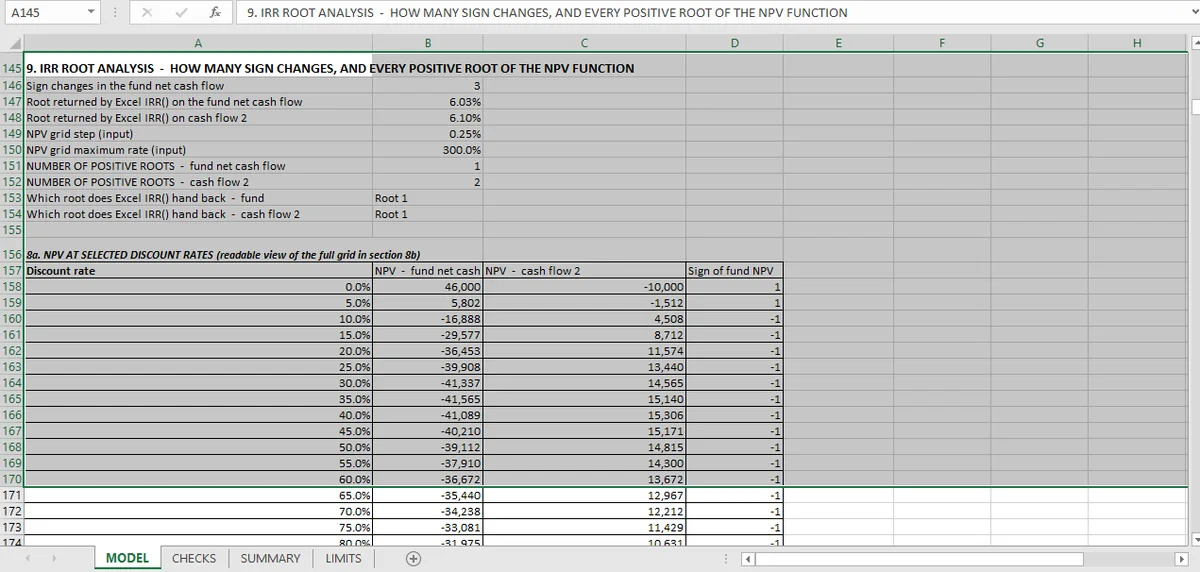
Un flux qui change de signe deux fois peut avoir deux taux de rentabilité interne positifs. Ce classeur en contient un : 6,10 % et 163,9 %, tous deux annulant la VAN, Excel renvoyant celui que son estimation initiale atteint.
Le taux de rentabilité interne est le taux d'actualisation qui rend la VAN nulle. Prenez un flux conventionnel : une sortie, puis des entrées. Il existe exactement une racine positive, et TRI() la trouve.
Changez le signe deux fois et la garantie disparaît. Un flux avec deux changements de signe peut avoir deux racines positives, qui annulent toutes deux la VAN, et Excel renverra celle que son itération atteint.
Les deux cas apparaissent dans le modèle de fonds de ce classeur.
Le flux du fonds : trois changements de signe, une racine
Le flux du fonds annoncé change de signe trois fois : contributions, distributions, puis un appel tardif. Il a exactement un TRI positif, 6,03 %.
Trois contrôles indépendants le confirment :
- Une racine localisée à 0,0603197, avec une VAN à ce point de 5 × 10⁻⁵, dans la tolérance.
- Le nombre de passages par zéro dans la grille de VAN égale le nombre de racines trouvées : un.
- La fonction
TRI()d'Excel tombe sur la même racine, à 10⁻¹¹ près.
Les flux du fonds ont été lus à partir d'un résumé de deux pages, et certaines lignes ont demandé plus d'un passage d'OCR. Le waterfall et l'identité des multiples sont calculés à partir du même flux ; une distribution manquante change l'entrée, pas l'arithmétique.
La borne de Descartes est aussi contrôlée : les racines positives ne peuvent pas dépasser le nombre de changements de signe. Une racine pour trois changements de signe, c'est cohérent. C'est aussi la forme habituelle d'un vrai fonds : plusieurs changements de signe, une réponse économiquement significative.
Le second flux : deux changements de signe, deux racines
Le classeur porte une seconde série construite pour avoir deux changements de signe. Elle a deux racines positives :
| Racine | TRI |
|---|---|
| 1 | 6,10 % |
| 2 | 163,9 % |
Les deux sont contrôlées : la VAN à chaque racine localisée est nulle dans la tolérance, les passages par zéro dans la grille de VAN correspondent au nombre de racines trouvées, et le classeur montre que TRI() tombe sur l'une d'elles, la première, sans indiquer que l'autre existe.
C'est le type de défaillance. Un modèle qui annonce « le TRI est de 6,10 % » ne se trompe pas sur cette racine ; il se trompe en disant qu'il n'y en a qu'une. La racine de 163,9 % est tout aussi réelle et tout aussi dénuée de sens.
Pourquoi la seconde racine n'a pas de sens
Un TRI de 164 % issu d'un flux qui change de signe deux fois est un artefact de l'hypothèse de réinvestissement. La formule du TRI suppose que chaque flux intermédiaire est réinvesti au TRI lui-même, ce qui, pour la seconde racine, signifie supposer un taux de réinvestissement de 164 % pendant une décennie. La version projet de la même hypothèse est exposée dans la comparaison VAN et TRI, qui montre où les deux indicateurs divergent.
La seconde racine n'est pas un scénario économique ; c'est ce qui se passe quand un changement de signe crée une seconde intersection entre la courbe de VAN et zéro.
La première racine, 6,10 %, est celle qui a une interprétation économique. C'est aussi celle qu'Excel renvoie par hasard. Renvoyer cette racine relève de la chance de l'estimation initiale plutôt que d'une propriété de la méthode.
Les contrôles qui rendent cela visible
Quatre, et ils forment le schéma à copier.
Comptez les changements de signe, indépendamment. Deux fois, par deux parcours différents de la série. Les comptages doivent concorder.
Bornez les racines par Descartes. Le nombre de racines positives ne peut pas dépasser le nombre de changements de signe. C'est une borne faible, mais elle détecte les erreurs grossières.
Localisez les racines sur la grille de VAN. Faites varier le taux d'actualisation, trouvez les passages par zéro, puis affinez chacun. Le nombre de passages est le nombre de racines.
Confirmez que la VAN est nulle à chaque racine localisée. Une racine qui n'annule pas la VAN est un artefact de solveur.
Ces quatre contrôles transforment « le TRI » d'un appel de fonction en une affirmation sur des racines. C'est la seule façon de savoir si le chiffre est unique.
Ce que le TRIM fait face à des racines multiples
Rien, directement. Le TRIM supprime l'hypothèse de réinvestissement en énonçant un taux, donc l'absurdité de la seconde racine disparaît. Le TRIM de la série est un chiffre unique entre le TRI et le taux de réinvestissement.
Mais le TRIM ne vous dit pas que le TRI était ambigu. Il remplace un chiffre par un autre ; la question du nombre de racines demeure, et un lecteur qui la veut doit exécuter les quatre contrôles ci-dessus.
La règle pratique
Pour tout flux avec plus d'un changement de signe, publiez le nombre de changements de signe à côté du TRI. Si le comptage dépasse un, exécutez une grille de VAN et comptez les passages.
Pour un fonds avec des contributions, des distributions et un appel de capital tardif, c'est presque toujours la situation, et presque toujours la réponse est une racine unique économiquement significative. Le contrôle est ce qui distingue « presque toujours » de « dans ce cas ».
L'article sur le TRIM et les multiples couvre les mesures de rendement qui ne dépendent pas du tout d'une racine, et la liste intégrale des 48 contrôles se trouve sur la page des investissements alternatifs. La propriété qui produit ces flux est dans les tables de capitalisation, et la version en valeur de sortie de la même arithmétique est dans le DCF immobilier.
Dans la feuille, Mica localise chaque racine indépendamment ; le nombre de racines apparaît donc à côté du TRI annoncé. Cette visibilité est la disposition d'audit au niveau de la cellule qui rend un TRI ambigu difficile à manquer.