
VAN, TRI et TRIM : trois indicateurs, une seule question
La VAN, le TRI et le TRIM répondent à la même question : ce projet franchit-il son coût du capital ? Ils y répondent dans trois unités différentes.
La VAN dit quelle valeur le projet crée, en montant monétaire. Le TRI dit quel taux de rentabilité les flux impliquent. Le TRIM dit quel taux de rentabilité ils impliquent une fois que vous affichez explicitement un taux de réinvestissement au lieu de le supposer. Quand les trois concordent, la décision est facile et la concordance indique que les flux ont un profil régulier. Quand ils divergent, la divergence renseigne sur les flux.
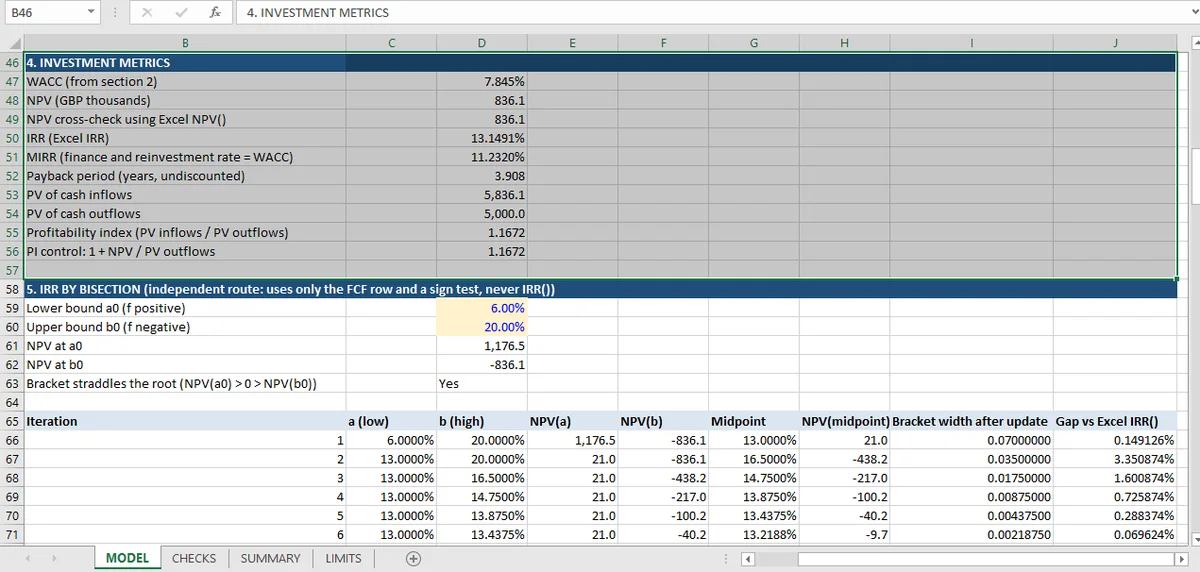
Dans l'évaluation présentée dans cet article, ils concordent sur la décision et divergent sur le chiffre : une VAN de 836 à un WACC de 7,845 %, un TRI de 13,15 % et un TRIM de 11,23 %. Les trois résultats du modèle pointent vers l'acceptation. L'écart de 1,92 point entre le TRI et le TRIM est le point qu'il faut comprendre.
La VAN : le chiffre que les autres cherchent à approcher
Actualisez les flux de trésorerie disponibles au coût du capital et additionnez-les. Le calcul tient en une phrase, et c'est le seul indicateur qui ne soit pas un ratio : il ne dépend pas d'une hypothèse de réinvestissement et il mesure une valeur en montant monétaire plutôt qu'un ratio qui flatte les petits projets.
Le cas de base se présente ainsi : −5 000 à l'année 0, puis 900, 1 312,5, 1 425, 1 500 et 2 375 sur cinq ans. À 7,845 %, la somme des valeurs actuelles est de 836.
Deux contrôles confirment l'arithmétique de deux manières différentes. Le premier recalcule la somme à partir de la ligne des flux actualisés ; le second appelle la fonction VAN() (en anglais, NPV()) d'Excel sur la même série. Les deux concordent à 2 × 10⁻¹³ près, ce qui est un bruit d'arrondi lié à la double précision, pas une différence de modélisation. Un troisième contrôle fait ce qui compte vraiment : il recalcule la VAN au TRI lui-même et obtient 8,08 × 10⁻⁸. C'est en dessous de 10⁻⁷, ce qui est précisément la définition du TRI.
La VAN est l'indicateur par lequel commencer parce qu'elle est additive. Les VAN de deux projets peuvent s'additionner ; deux TRI ne le peuvent pas.
Le TRI : un taux qui suppose un réinvestissement à son propre taux
Le taux de rentabilité interne est le taux d'actualisation auquel la VAN est nulle. Pour ce projet, il est de 13,15 %, confortablement au-dessus du coût du capital de 7,845 %.
L'hypothèse enfouie dans ce chiffre est que chaque flux intermédiaire est réinvesti à 13,15 % jusqu'à la fin du projet. Ce n'est pas une prévision, mais une propriété mathématique. Une entreprise dont le coût moyen pondéré du capital est de 7,845 % n'a aucune raison de croire qu'elle peut redéployer 1 425 de l'année 3 à 13,15 % pendant les deux années restantes.
Dans cette évaluation, l'hypothèse avantage légèrement le résultat, parce que le TRI est supérieur au WACC. Pour un projet à gros encaissements précoces et à TRI élevé, cet avantage peut être substantiel. C'est l'une des raisons pour lesquelles les classements par TRI de projets de durées différentes ne sont pas fiables.
La fonction TRI() (en anglais, IRR()) d'Excel a aussi une seconde propriété plus discrète : elle trouve une racine à partir d'une estimation initiale. L'estimation vaut 10 % par défaut, et la fonction renvoie #NOMBRE! (en anglais, #NUM!) après 20 tentatives si l'itération ne se stabilise pas, comme l'expose la documentation de Microsoft. Une série de flux qui change de signe plus d'une fois peut avoir plus d'une racine positive, et TRI() renverra celle que son itération rencontre par hasard. La série de ce projet a exactement un changement de signe, donc il n'y a aucune ambiguïté ici. Mais le modèle ne le suppose pas, et c'est pourquoi le TRI est résolu une seconde fois.
Résoudre le TRI deux fois
Le bloc de dichotomie est le contrôle à copier dans tout modèle d'évaluation. Il part d'un intervalle fixe de 6 % à 20 % et confirme que l'intervalle encadre la racine avant d'itérer : la VAN à 6 % est de +1 176,51, la VAN à 20 % de −836,05.
Puis il divise l'intervalle en deux vingt fois. L'intervalle se resserre de 0,14 à 2,67 × 10⁻⁷, et le point médian final est 13,149122 %. La fonction TRI() d'Excel renvoie 13,149126 %. L'écart est de 3,4 × 10⁻⁸, soit environ trois dix-millièmes de point de base, et le modèle vérifie qu'il est inférieur à 0,0001 %.
Voilà à quoi ressemble un véritable contrôle de convergence : deux algorithmes, partageant seulement la ligne des flux, qui arrivent au même chiffre de deux manières différentes. Une méthode unique ne peut pas vous dire si elle a convergé ou si elle s'est arrêtée.
La construction sous-jacente — un bloc séparé qui ne lit que la ligne des flux, et un taux nommé plutôt que saisi — est le schéma décrit dans le guide Excel pour la finance.
Le TRIM : les mêmes flux avec un taux de réinvestissement énoncé
Le TRIM supprime l'hypothèse de réinvestissement en l'énonçant. Capitalisez chaque encaissement jusqu'à la fin du projet à un taux énoncé, actualisez chaque décaissement jusqu'au début au même taux, et résolvez le taux unique qui les égalise. La fonction TRIM d'Excel nomme explicitement ces deux taux : le taux de financement que vous payez et le taux de réinvestissement que vous encaissez. C'est tout l'intérêt de l'indicateur, parce que l'hypothèse cesse d'être cachée.
Dans ce classeur, les deux taux sont fixés au WACC, 7,845 %, ce qui donne 11,23 %. Le modèle ne prend pas TRIM() (en anglais, MIRR()) pour argent comptant : un contrôle reconstruit à la main la valeur future des encaissements et la valeur actuelle des décaissements, puis compare.
Le résultat est inférieur de 1,92 point au TRI, et le sens est celui que prédit la théorie. Réinvestir à 7,845 % plutôt qu'à 13,15 % réduit la rentabilité que le projet semble produire, parce que les flux des premières années ne sont plus capitalisés à leur propre taux.
Que le TRIM au WACC soit la bonne convention est une question distincte. Utiliser le WACC à la fois comme taux de financement et comme taux de réinvestissement est une convention plutôt qu'une prévision, et la feuille des limites le dit. Une entreprise qui croit réellement pouvoir réinvestir à un taux plus élevé doit le dire et utiliser ce taux, avec l'hypothèse visible dans une cellule.
Où VAN, TRI et TRIM divergent, et lequel retenir
Les trois concordent ici, ce qui rend la question du classement hypothétique. Le scénario défavorable est l'endroit où elle devient concrète : un chiffre d'affaires inférieur de 10 % donne une VAN de −277, un TRI de 6,03 % et un TRIM de 6,62 %.
La VAN est négative ; le TRI de 6,03 % et le TRIM sont inférieurs au coût du capital de 7,845 %. Les trois résultats du modèle concluent au rejet. Le classement est unanime parce que le projet a un seul changement de signe et des flux conventionnels.
Là où la VAN et le TRI entrent réellement en conflit, c'est presque toujours l'un des deux cas : un projet à flux de type financement (un encaissement d'abord, puis des décaissements), où le TRI peut inverser entièrement la règle de décision ; ou deux projets de taille différente, où le petit peut avoir le TRI le plus élevé et la VAN la plus faible. Dans les deux cas, la VAN est la règle et le TRI la description, parce que la VAN mesure la valeur créée et que la question est de savoir si de la valeur est créée.
Le même conflit apparaît un niveau au-dessus, quand les flux sont ceux d'une entreprise plutôt que d'un projet : la valorisation à quatre méthodes fait passer une même prévision par le DCF, le FCFE, les dividendes et le résultat résiduel, et obtient une largeur de fourchette de 74 % pour la même raison.
Le TRIM se situe entre les deux : il conserve le format de taux que l'on trouve facile à comparer et supprime l'hypothèse qui rend le TRI trompeur. Il ne corrige pas le problème de taille et ne remplace pas la VAN.
Ce que les contrôles ne peuvent pas voir
Six contrôles couvrent la convergence de ces trois indicateurs, et aucun ne peut vous dire si les flux sont justes ou si la racine sur laquelle ils convergent est unique.
Ce second manque mérite une explication. La concordance entre la dichotomie et TRI() est conditionnée au fait que les deux convergent vers la même racine ; l'unicité exige un comptage des racines, et ce classeur n'en comporte pas. Le sujet investissements alternatifs le fait : une série de flux de fonds à trois changements de signe et à une racine positive, et une série de comparaison à deux changements de signe, où TRI() renvoie discrètement la racine que son estimation atteint.
Pour ce projet, le manque est théorique : la série est −5 000, suivie de cinq flux positifs, exactement un changement de signe, donc il existe exactement une racine positive par la règle des signes de Descartes. Le modèle ne l'affirme jamais, cependant, et un lecteur qui veut la garantie doit vérifier lui-même la ligne des flux.
L'autre manque est le taux d'actualisation. Un TRI de 13,15 % face à un WACC de 7,845 % est une marge de 5,3 points, et la valeur de cette marge dépend entièrement de la solidité de la construction du 7,845 %.
Les contrôles établissent bien moins que cela : que chaque indicateur a été calculé selon sa propre définition, que les définitions concordent avec les flux, et que les deux algorithmes du TRI convergent. Ils n'établissent pas que 7,845 % est le bon coût du capital (l'article sur la sensibilité au WACC démonte ce chiffre), ni que les flux de la note sont justes. Pour reprendre les 67 contrôles un par un, commencez par la page du choix d'investissement, ou lisez d'abord la vue de construction si vous voulez voir comment les deux méthodes de calcul du TRI sont agencées.
Dans Mica, chaque indicateur est recalculé selon sa propre définition ; le TRI annoncé peut ainsi être comparé à une seconde voie dans la même feuille.