
Deux indicateurs raccourcis, contrôlés correctement
Un délai de récupération de 3,91 ans et un indice de rentabilité (IP) de 1,167 pointent tous deux vers l'acceptation. Dans le scénario défavorable, le délai est encore de 4,46 ans dans une durée de vie de cinq ans, alors que la VAN est de −277. C'est pourquoi aucun des deux ne doit servir de règle de décision.
Le délai de récupération et l'indice de rentabilité sont les deux indicateurs les plus souvent calculés à la légère. Le délai est généralement estimé à l'œil sur une colonne cumulée ; l'indice est généralement une VAN divisée par un montant dont personne ne se souvient.
Les deux peuvent être calculés exactement, et quand ils le sont, ils deviennent des contrôles utiles plutôt que des raccourcis. Le délai de récupération mesure la liquidité et le calendrier ; l'indice de rentabilité mesure la valeur par unité de dépense. Aucun ne mesure la valeur créée, et l'intérêt de les calculer précisément est de voir exactement où ils cessent de concorder avec l'indicateur qui la mesure.
Le délai de récupération, à partir de la ligne cumulée
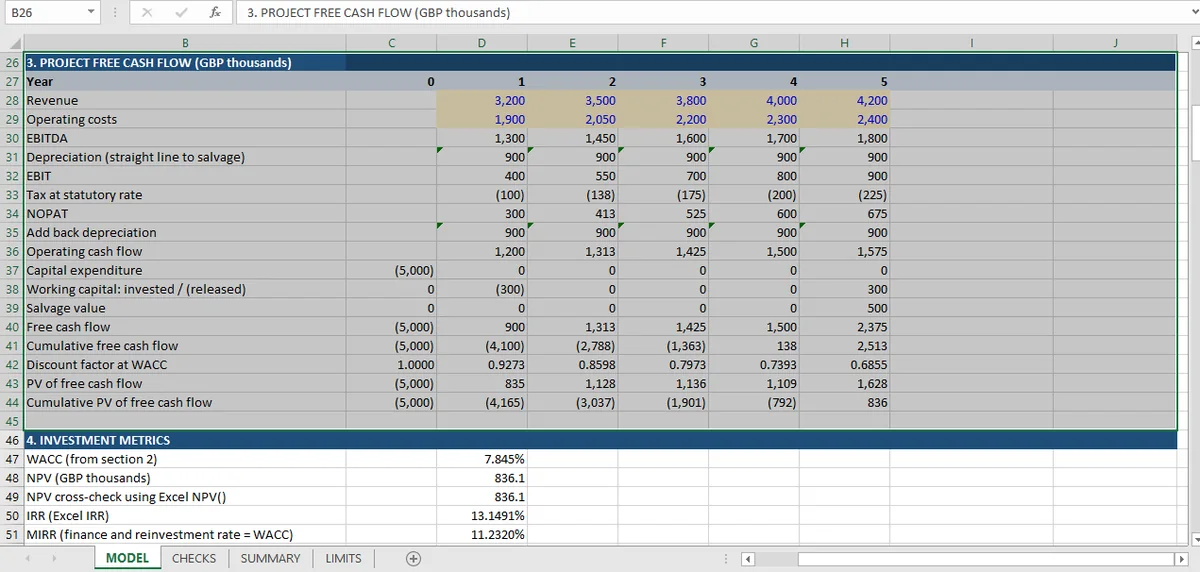
Le flux de trésorerie disponible est de −5 000 à l'année 0, puis 900, 1 312,5, 1 425, 1 500 et 2 375. La ligne cumulée franchit zéro à l'année 4 :
| Année | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| Flux de trésorerie disponible | −5 000 | 900 | 1 312,5 | 1 425 | 1 500 | 2 375 |
| Cumul | −5 000 | −4 100 | −2 787,5 | −1 362,5 | 137,5 | 2 512,5 |
Le délai de récupération n'est pas simplement « l'année 4 ». C'est 3 plus la fraction de l'année 4 nécessaire pour couvrir les 1 362,5 restants sur les 1 500 de cette année, soit 3,9083 ans.
La mécanique du classeur — une formule sur la ligne des flux, aucun cumul estimé à l'œil — est celle décrite dans le guide Excel pour la finance.
Deux contrôles rendent cela exact plutôt qu'approximatif : le solde cumulé à l'année de récupération est non négatif (137,5), et le solde de l'année précédente est encore négatif (−1 362,5). Ces deux assertions définissent le point de franchissement et détectent le cas où un modèle annonce une année de récupération que les flux n'atteignent jamais réellement.
Le délai de récupération simple n'est pas actualisé, et la feuille des limites le dit. Actualiser la ligne cumulée à la place pousserait le franchissement à l'année 5, et un modèle qui mélange les deux produit un chiffre qui n'est ni l'un ni l'autre.
Où le délai de récupération contredit la VAN
Dans le scénario défavorable, le délai reste dans la durée de vie du projet alors que la VAN est négative. Un chiffre d'affaires inférieur de 10 % donne :
- Un délai de récupération de 4,46 ans, encore dans la durée de vie de cinq ans du projet.
- Une VAN de −277, ce qui signifie que le projet détruit de la valeur.
- Un TRI de 6,03 %, sous le coût du capital de 7,845 %.
Le délai de récupération dit que l'argent revient avant la fin du projet. La VAN dit que l'argent qui revient vaut moins que l'argent qui est sorti. Les deux sont vrais, et ils sont cohérents dès que vous voyez ce que mesure le délai : il compte la trésorerie nominale, ignore tout après le franchissement et n'applique aucune actualisation.
C'est la frontière. Un délai de récupération dans la durée de vie du projet est une condition nécessaire pour qu'un projet vaille la peine d'être réalisé, et il est loin d'être suffisant. Une entreprise qui filtre sur le seul délai de récupération approuverait ce projet dans le scénario défavorable.
L'indice de rentabilité, et son identité
L'indice est la valeur actuelle des encaissements divisée par la valeur actuelle des décaissements : 5 836,05 sur 5 000, soit 1,1672.
Son identité — indice = 1 + VAN / valeur actuelle des décaissements — est contrôlée directement, et elle tient à douze décimales. Cette identité explique aussi pourquoi l'indice et la VAN ne peuvent jamais diverger sur un projet unique : une VAN supérieure à zéro et un indice supérieur à 1 sont la même affirmation. Le modèle le vérifie aussi, et confirme la concordance.
L'indice n'ajoute donc rien à la décision pour un projet unique. Ce qu'il ajoute, c'est la comparabilité : 0,167 de valeur par unité de dépense est un chiffre que l'on peut mettre à côté du chiffre d'un autre projet, ce que la VAN ne peut pas faire directement quand les dépenses initiales diffèrent.
Le délai de récupération actualisé, pour être complet
Actualiser la même ligne cumulée à 7,845 % pousse le franchissement de l'année 4 vers la cinquième année : la valeur actuelle cumulée est de −791,98 à l'année 4 et de +836,05 à l'année 5, donc le délai de récupération actualisé est de 4,49 ans plutôt que de 3,91.
Les deux chiffres sont corrects, et ils répondent à des questions différentes. La version non actualisée dit que l'entreprise récupère son argent en moins de quatre ans en termes de trésorerie. La version actualisée dit qu'il faut quatre ans et demi pour récupérer le décaissement en valeur actuelle, et c'est la version qui a sa place à côté d'une VAN.
Ce qui va mal en pratique, c'est de les mélanger : annoncer un franchissement non actualisé à côté d'une colonne cumulée actualisée, ou calculer la fraction par rapport au mauvais dénominateur. Le contrôle qui détecte la seconde erreur repose sur la paire d'assertions utilisée dans ce classeur : le solde à l'année de récupération doit être non négatif et le solde de l'année précédente doit être négatif. Il fixe le franchissement à une période et à une fraction, et il échoue immédiatement si quelqu'un recalcule la fraction par rapport au flux d'une autre année.
La documentation de la fonction VAN de Microsoft mérite d'être lue en parallèle, parce que la fonction intégrée actualise la première valeur d'une période. Un modèle qui place le décaissement initial à l'intérieur de la plage de VAN() (en anglais, NPV()) obtient un délai de récupération et une VAN tous deux faux d'exactement une période d'actualisation. Les deux paraissent encore plausibles.
Le piège de la taille que l'indice ne résout pas
L'indice ne peut pas non plus classer des projets, et la raison mérite d'être expliquée parce qu'elle est souvent présentée comme son avantage.
Considérez un projet exigeant 100 d'investissement avec un indice de 1,5 et un autre exigeant 10 000 avec un indice de 1,2. Le premier crée 50 de valeur ; le second 2 000. Le classement par indice préfère le premier ; le classement par VAN préfère le second. Les deux classements sont défendables et répondent à des questions différentes : efficacité du capital contre valeur totale. Le modèle rapporte les deux classements. Celui qu'une entreprise privilégie relève d'un choix de politique d'allocation du capital, pas d'un résultat du modèle ni d'une recommandation.
Ce classeur contient un seul projet, donc il ne peut pas démontrer ce conflit, et la feuille des limites ne dit pas autre chose. Ce qu'il peut démontrer est la frontière dans l'autre sens : dans le scénario défavorable, l'indice tombe à 0,945, sous 1, au moment même où la VAN devient négative. Les deux bougent ensemble par construction, et c'est là le point.
À quoi servent le délai de récupération et l'indice de rentabilité
Aucun des deux n'est une règle de décision. Tous deux sont des contrôles sur la forme des flux, et chacun répond à une question que la VAN ne traite pas.
Le délai de récupération répond : pendant combien de temps le capital est-il exposé ? Un délai de 3,9 ans sur un projet de cinq ans signifie que l'entreprise porte le risque pendant la majeure partie de la vie du projet avant de récupérer son décaissement, ce qui est un fait de liquidité qu'une somme actualisée masque.
L'indice répond : combien de valeur par unité de capital rare ? Un indice de 1,167 sur un décaissement de 5 000 est un chiffre comparable à d'autres usages de 5 000, et c'est la comparaison à laquelle une entreprise contrainte en capital fait réellement face.
Les deux sont calculés ici à partir de leurs propres définitions plutôt que d'un raccourci, et tous deux sont vérifiés par rapport aux flux qui les produisent. Les 67 contrôles sont consignés sur la page du choix d'investissement. Pour l'indicateur qui décide, la comparaison VAN, TRI et TRIM est le complément, et pour le scénario qui a produit le cas défavorable, l'article sur l'intégration explique comment les trois scénarios sont contraints.
La même question, « que mesure réellement cet indicateur », se pose du côté des taux fixes, où trois méthodes de duration sont recoupées les unes avec les autres : Macaulay, modifiée et effective.
Dans le classeur Mica, chaque indicateur est une formule sur la ligne des flux ; le délai de récupération et l'indice remontent donc aux flux qui les produisent.