
Une évaluation est une chaîne de cinq sections
Soixante-sept contrôles répartis sur cinq sections : hypothèses, flux de trésorerie disponible, indicateurs, méthodes indépendantes et scénarios. Chaque indicateur est calculé deux fois, chaque scénario est isolé, et la ligne d'acceptation ou de rejet est elle-même une assertion.
Le classeur présenté dans ce sujet construit une évaluation de projet à partir d'une note d'une page, et le fait en cinq sections, chacune alimentant la suivante.
Hypothèses : l'investissement, la durée de vie, la valeur résiduelle, le besoin en fonds de roulement (BFR) et le taux d'impôt, plus les six entrées de financement qui construisent le WACC. Les flux de trésorerie disponibles (FCF) : chiffre d'affaires moins coûts d'exploitation, moins impôt sur l'EBIT, plus amortissement, moins investissements, plus ou moins besoin en fonds de roulement, plus valeur résiduelle. Les indicateurs : VAN, TRI, TRIM, délai de récupération et indice de rentabilité (IP). Les méthodes indépendantes : une dichotomie qui résout à nouveau le TRI et un profil de VAN en dix-sept points. Les scénarios : le même modèle trois fois, avec seul le chiffre d'affaires modifié.
Soixante-sept contrôles occupent ces cinq sections. Les 67 contrôles ne sont pas des opinions indépendantes : ce sont des contrôles établissant que chaque section est bien ce qu'elle prétend être, auxquels s'ajoutent des contrôles croisés de concordance.
À quoi servent les 67 contrôles
| Groupe | Contrôles | Ce qu'il établit |
|---|---|---|
| Mise en place | 5 | La somme des pondérations est égale à 1 ; le WACC, le Ke et le Kd après impôt sont construits à partir de leurs composantes ; les taux d'impôt concordent |
| Amortissement et impôt | 6 | L'amortissement cumulé est égal à l'investissement moins la valeur résiduelle ; l'impôt égale l'EBIT × 25 % chaque année |
| Flux de trésorerie disponibles | 8 | Le FCF de chaque année égale ses composantes ; l'année 0 est le décaissement ; le BFR et la valeur résiduelle tombent à l'année 5 |
| VAN et TRI, deux méthodes | 6 | VAN par somme et par VAN() ; la VAN au TRI est nulle ; la dichotomie converge vers TRI() |
| Délai de récupération, IP, TRIM | 5 | Chaque indicateur reconstruit à partir de sa propre définition |
| Profil de VAN | 20 | 17 points de WACC, monotonie, concordance de signe avec le TRI |
| Scénarios | 17 | Seul le chiffre d'affaires a bougé ; le cas de base reproduit le modèle ; l'ordre des VAN est respecté |
Trois de ces groupes méritent une lecture attentive.
La VAN est calculée de trois façons. Une fois comme la somme des flux actualisés, une fois avec la fonction VAN() (en anglais, NPV()) d'Excel, et une fois au TRI résolu, où la réponse doit être nulle. Les trois concordent : les deux premières à 2 × 10⁻¹³, la troisième à 8,08 × 10⁻⁸. Voilà à quoi ressemble un indicateur quand il est défini plutôt que copié.
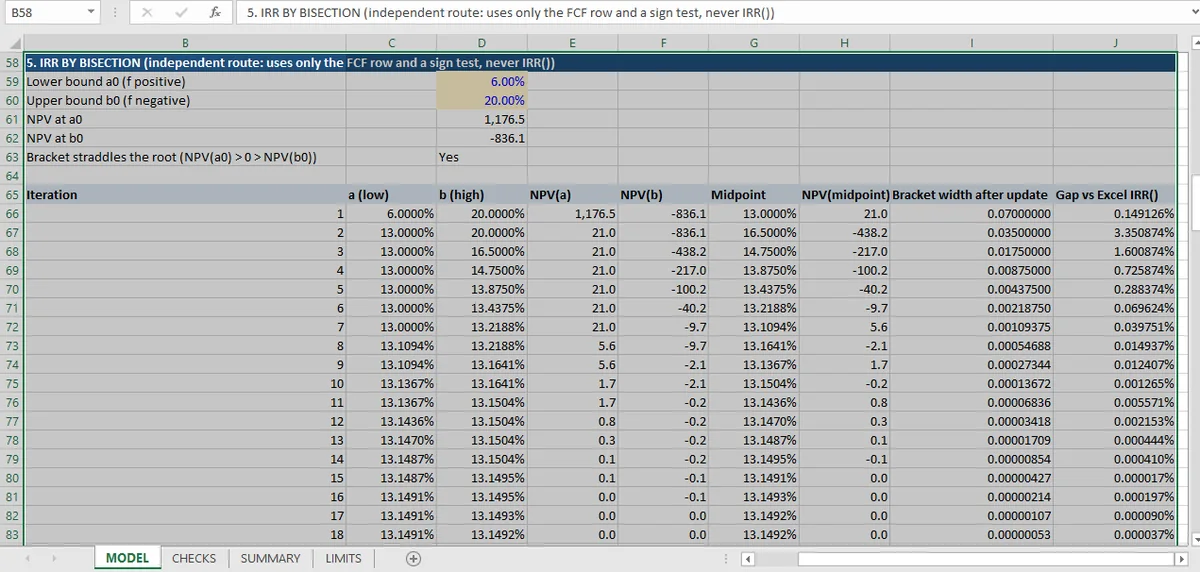
Le TRI est résolu par un second algorithme. La fonction TRI() (en anglais, IRR()) d'Excel itère à partir d'une estimation et s'arrête avec #NOMBRE! (en anglais, #NUM!) après 20 tentatives, ce qui est un comportement documenté et non une défaillance. Le bloc de dichotomie part d'un intervalle fixe de 6 %–20 %, confirme que l'intervalle encadre la racine et le divise en deux vingt fois. L'intervalle se resserre à 2,67 × 10⁻⁷ et la réponse s'écarte de 3,4 × 10⁻⁸ de celle d'Excel : trois dix-millièmes de point de base d'écart.
Les scénarios sont contrôlés pour vérifier leur isolement. Cinq des dix-sept affirment que les coûts d'exploitation, les investissements, le besoin en fonds de roulement, la valeur résiduelle et l'amortissement n'ont pas bougé entre les scénarios, et trois affirment que le chiffre d'affaires a bougé. Puis l'ordre est contrôlé : VAN favorable au-dessus de la base, au-dessus du défavorable. Un tableau de scénarios où le scénario défavorable changeait discrètement aussi le taux d'actualisation paraîtrait plausible et ne signifierait rien ; les contrôles d'isolement sont ce qui empêche cela.
La règle de décision est une assertion, pas une phrase
La feuille de synthèse se termine par une ligne qui dit Test de décision : VAN supérieure à 0 et TRI supérieur au WACC — Accepter (résultat du modèle). Il s'agit d'une ligne de test du modèle pour le projet synthétique ; c'est un résultat de modèle, pas une recommandation.
La ligne n'est pas saisie ; elle est calculée, et ses deux moitiés sont contrôlées séparément : que la VAN soit supérieure à zéro, et que l'indice de rentabilité soit supérieur à un, ce qui est la même affirmation dans d'autres unités. Par construction, le contrôle de l'indice de rentabilité s'écrit 1 + VAN / valeur actuelle des décaissements. Il prouve l'identité, pas les flux. Le modèle ne conclut pas à l'acceptation du projet ; il vérifie que les deux conditions concordent et affiche le seuil qu'elles franchissent.
Pourquoi se donner cette peine ? Parce qu'une note peut dire « VAN positive, TRI au-dessus du seuil » sans que l'un ou l'autre soit vrai, et un lecteur qui fait confiance à la phrase n'a aucun moyen de la vérifier. Une décision exprimée comme un contrôle peut être réexécutée.
Ce que le modèle d'évaluation ne fait pas
Dix-neuf limites, et les quatre qui comptent le plus pour un lecteur qui se demande s'il peut s'y fier.
Les entrées sont celles de la note. Un chiffre d'affaires de 3 200 montant à 4 200, des coûts d'exploitation de 1 900 montant à 2 400, un décaissement de 5 000, une valeur résiduelle de 500 et un besoin en fonds de roulement de 300, investi puis libéré. Chacune est prise comme donnée. Les contrôles prouvent ce qui en découle ; ils ne peuvent pas prouver que la note est juste.
La note est un document d'une page, et ses chiffres ont été saisis, certains après plus d'une passe d'OCR. Les 67 contrôles testent l'arithmétique qui découle de la note, pas la retranscription ; la note est la prémisse.
La même frontière s'applique aux états qui alimentent la note ; l'intégration du modèle à trois états est l'autre bout de la chaîne.
Il n'y a aucune probabilité. Trois scénarios, aucune pondération, aucune simulation. La VAN défavorable est de −277 et le classeur ne peut pas dire quelle est sa probabilité. L'article sur le Monte-Carlo de projet couvre ce qu'il faudrait pour combler cet écart.
Le financement est un WACC à pondérations cibles avec un bêta fixe. Aucun réendettement, aucun bêta de dette, structure constante pendant cinq ans. L'article sur la structure de financement montre ce que cela fait à une sensibilité au levier : le WACC bouge avec les pondérations parce que rien d'autre ne bouge avec elles.
Le calendrier est annuel. Tous les flux sont en fin d'année. L'investissement en besoin de fonds de roulement est une sortie unique en fin d'année 1 et sa libération une entrée unique en fin d'année 5, sans rien entre les deux.
Aucune de ces limites n'est un défaut à corriger. Elles forment la frontière de ce à quoi l'évaluation répond, et l'utilité de la feuille des limites est de permettre à un lecteur de décider si cette frontière compte pour sa question avant de lire les chiffres.
Le seul chiffre à retenir : la VAN de 836
Retirez les soixante-sept contrôles et l'évaluation dit une seule chose : 836 de valeur créée sur un décaissement de 5 000, à un coût du capital de 7,845 %, avec un taux d'équilibre de 13,15 %.
Tout le reste du classeur existe pour rendre cette phrase vérifiable. Les deux méthodes de calcul de la VAN prouvent l'actualisation ; la dichotomie prouve la racine ; le profil prouve la relation entre les deux ; les contrôles du délai de récupération et de l'indice prouvent que les raccourcis sont calculés à partir de leurs propres définitions plutôt qu'approximés ; l'isolement des scénarios prouve que la comparaison est à périmètre constant.
Si vous voulez la même construction depuis zéro, le parcours DCF construit d'abord la ligne des flux et ajoute les contrôles ensuite.
Et la feuille des limites existe pour dire ce que la phrase ne couvre pas : les entrées de la note, une trajectoire unique, des scénarios limités au chiffre d'affaires, un bêta fixe, un calendrier annuel.
Pris ensemble, c'est la forme d'un modèle vérifiable : non pas un modèle juste, mais un modèle dont la prétention à l'exactitude peut être testée par un tiers. La différence compte le plus quand la réponse est proche, et ici elle est assez proche pour compter : le scénario défavorable est déjà négatif.
Ce qu'un lecteur peut vérifier en dix minutes
Trois contrôles, dans cet ordre, vous diront si le fichier vaut votre temps.
Ouvrez le profil de VAN et regardez les deux chiffres de synthèse en dessous : combien de fois la VAN n'a pas baissé quand le WACC a monté (zéro), et combien de fois le signe de la VAN a contredit la position du TRI (zéro). Ces deux comptages couvrent seize comparaisons et changeraient immédiatement si les flux ou la racine étaient faux.
Ouvrez le bloc de dichotomie et lisez le dernier écart. S'il est inférieur à 0,0001 %, deux algorithmes concordent et le TRI n'est pas un artefact de l'estimation d'Excel.
Ouvrez LIMITS et lisez les trois premières entrées. Si elles correspondent à la question que vous posez, le modèle y répond.
Tout le reste (les 67 lignes, l'isolement des scénarios, la frontière du délai de récupération) est là pour le relecteur qui veut aller plus loin. La comparaison VAN, TRI et TRIM décortique les trois indicateurs, et le relevé des résultats est sur la page du choix d'investissement.
Feuille par feuille, Mica a construit le classeur dans Excel ; la feuille de contrôle et le modèle qu'elle lit occupent donc le même fichier.