
Ce que l'évaluation déterministe fait à la place d'une simulation
Trois scénarios encadrent la réponse mais ne disent rien de la probabilité. Une simulation donnerait la probabilité d'une VAN négative et montrerait quelles deux entrées expliquent l'essentiel de la variance. Ce classeur n'a rien de tout cela, et le dit.
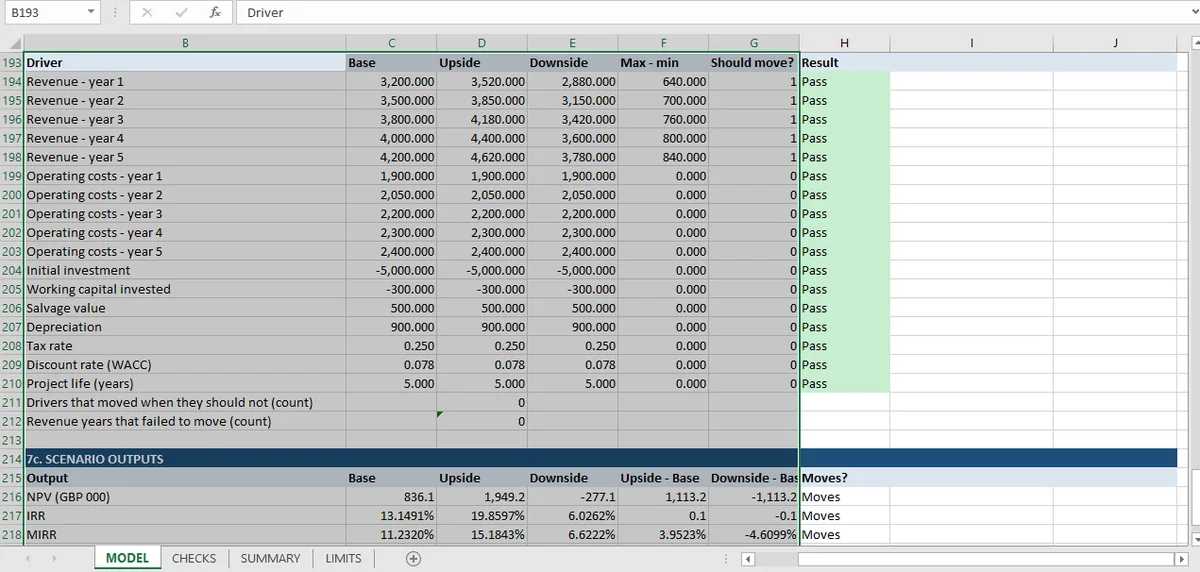
Le classeur de choix d'investissement présenté dans ce sujet exécute trois scénarios : cas de base, chiffre d'affaires 10 % plus élevé et chiffre d'affaires 10 % plus faible. Leurs VAN sont 836, 1 949 et −277.
C'est une plage, pas une distribution. Rien dans le classeur ne dit quelle est la probabilité du scénario défavorable, si le chiffre d'affaires a plus de chances de baisser de 3 % que de 10 %, ni ce qui se passe s'il baisse de 12 %. Les trois cas sont trois récits, chacun cohérent en interne, et le modèle vérifie que seul le chiffre d'affaires bouge entre eux. Les coûts d'exploitation, les investissements, le besoin en fonds de roulement, la valeur résiduelle, l'amortissement et le taux d'actualisation sont déclarés identiques.
La feuille des limites dit la même chose directement : une seule trajectoire déterministe par scénario, aucune pondération probabiliste, aucun Monte-Carlo, aucune distribution des résultats. Cet article porte sur ce que cette omission coûte et sur le moment où il vaut la peine de la combler.
Ce qu'une distribution apporterait
Trois choses comptent plus que les autres, par ordre d'effet sur la décision.
Une probabilité de perte. La VAN du scénario défavorable est négative. Que cela compte dépend entièrement de la probabilité de ce scénario, et le classeur ne peut pas le dire. Si le chiffre d'affaires suit une distribution symétrique autour du cas de base, un manque de 10 % est une queue d'une distribution symétrique et la probabilité d'une VAN négative est un chiffre calculable. Si le chiffre d'affaires est borné en bas par le volume contracté et non borné en haut, la distribution est asymétrique et la réponse change encore.
La forme entre les cas. La VAN n'est pas linéaire par rapport à chaque entrée, et les trois scénarios se situent à la même distance du cas de base en termes de chiffre d'affaires. Une simulation échantillonne toute la plage : la région entre −3 % et −7 %, où la réponse peut encore être positive mais la marge est mince, est celle où se joue réellement la décision.
Quelle entrée joue le rôle principal. Avec un scénario unique, vous savez que le chiffre d'affaires a bougé. Avec une distribution, vous apprenez que 80 % de la variance de la VAN vient de deux entrées, et que le reste pourrait être figé à ses valeurs de base sans changer la réponse. C'est la sortie qui rend une simulation utile : pas la probabilité, mais la décomposition de la variance.
Les trois entrées qui valent une simulation
La plupart des dix-neuf limites de cette évaluation sont des limites qu'une simulation ne permettrait pas de dépasser : calendrier annuel, absence d'inflation, absence de pertes fiscales. Trois sont réellement incertaines et méritent une distribution.
Le chiffre d'affaires. Le candidat évident, et celui que les scénarios font déjà varier. Son incertitude n'est pas symétrique : un projet peut être inférieur de 30 % à sa note sans plancher structurel, tandis que la surperformance est plafonnée par la capacité.
Les coûts d'exploitation. Maintenus constants sur les trois scénarios, ce qui signifie que le risque de coût n'est pas testé du tout. Les coûts sont généralement moins volatils que le chiffre d'affaires et fortement corrélés à lui, parce qu'un manque de volume réduit aussi les coûts variables. Cette corrélation est ce qu'une simulation naïve rate.
Le taux d'actualisation. Traité comme un taux fixe de 7,845 % dans chaque scénario. C'est l'entrée dont l'effet ponctuel sur la VAN est le plus fort : une hausse d'un point retire environ 80 de VAN à l'échelle du projet, et le point de bascule est à 13,15 %.
Simuler le chiffre d'affaires et les coûts indépendamment serait pire que ne pas simuler du tout, parce que la corrélation entre eux est l'essentiel de ce qui détermine le scénario défavorable. C'est un jugement, pas un calcul, et il doit figurer dans une cellule où le lecteur peut le voir.
Ce que coûte un Monte-Carlo et comment contrôler le résultat
Un Monte-Carlo est bon marché à exécuter et coûteux à croire. Trois choses doivent être vraies avant que la sortie ne signifie quelque chose.
Le générateur doit être reproductible. La fonction ALEA() (en anglais, RAND()) d'Excel ne peut pas recevoir de graine, donc un modèle construit dessus produit une réponse différente à chaque recalcul et ne peut pas être contrôlé. Un générateur à graine (une cellule contenant la graine, alimentant un générateur congruentiel linéaire simple, ou TABLEAU.ALEA (en anglais, RANDARRAY) d'Excel avec un état stocké) transforme la simulation en entrée fixe comme les autres.
Les centiles doivent converger. Exécutez le même modèle avec deux graines différentes et comparez les 5e, 50e et 95e centiles. S'ils bougent de plus que la précision dont vous avez besoin, ajoutez des trajectoires. C'est un contrôle de convergence au même titre que les deux méthodes du TRI : deux exécutions indépendantes, une conclusion.
Il faut un point de comparaison. Là où le modèle est linéaire par rapport aux entrées simulées, l'écart-type théorique de la VAN peut être calculé directement et comparé à l'écart-type simulé. Là où il ne l'est pas, le contrôle est la comparaison des graines, qui attrape les erreurs de codage mais pas les erreurs de spécification.
Le classeur de méthodes quantitatives de cette série est l'exemple opérationnel : dix mille trajectoires, une graine 20250101 stockée dans une cellule et un contrôle de convergence par rapport à une solution analytique. C'est l'un des 31 contrôles de ce modèle, et l'article sur la convergence parcourt la comparaison analytique ; c'est le schéma à copier pour une exécution au niveau d'un projet.
Une simulation minimale à construire cet après-midi
La version complète a besoin d'un générateur à graine, de dix mille trajectoires et d'un contrôle de convergence. Une version qui fonctionne a besoin de quatre colonnes et d'une heure.
Tirez les entrées. Une loi triangulaire est généralement le choix honnête pour une estimation issue d'une note : un minimum, un plus probable et un maximum, ce qui correspond exactement à la manière dont les hypothèses ont été recueillies. ALEA() plus la formule de fonction de répartition inverse vous donne le tirage, et TABLEAU.ALEA génère toute une colonne de tirages uniformes en un seul appel.
Appliquez une corrélation. Le chiffre d'affaires et les coûts bougent ensemble. Un facteur aléatoire unique par trajectoire, partagé entre les deux tirages et mélangé à un facteur indépendant, suffit à empêcher la simulation de produire des combinaisons impossibles.
Calculez la VAN par trajectoire. Une colonne, une formule qui fait référence au tirage de la même ligne.
Résumez, puis contrôlez. Relevez les 5e, 50e et 95e centiles et la part de trajectoires à VAN négative. Changez ensuite la graine et répétez. Si les trois centiles bougent de plus que votre précision, vous n'avez pas assez de trajectoires, et la comparaison des graines est le seul contrôle qui vous le dira.
Ce qui rend cela digne de confiance n'est pas le nombre de trajectoires. C'est que la graine est une cellule, donc l'exécution est reproductible, et que le résumé est recalculé à partir des trajectoires plutôt que saisi.
Quand ne pas lancer de Monte-Carlo
Une simulation affiche une précision que les données d'entrée ne justifient pas. Si le chiffre d'affaires est une estimation de note avec une plage plausible de ±15 %, la différence entre le 40e et le 45e centile de la VAN n'apporte aucune information.
Le test est de savoir si la sortie change une décision. Si le cas de base est accepté avec une large marge, une distribution le confirme et ne change rien. Si le cas de base est marginal (VAN de 836 sur 5 000, scénario défavorable à −277, WACC d'équilibre 5,3 points au-dessus de la base), alors la probabilité d'une VAN négative est exactement le chiffre dont un décideur a besoin, et trois scénarios ne le fournissent pas.
C'est la position honnête pour ce classeur : l'évaluation déterministe est complète et contrôlée, et la question qu'elle laisse ouverte est celle à laquelle une simulation répondrait. Les 67 contrôles, y compris ceux qui isolent les scénarios et rendent les trois cas comparables, figurent sur la page du choix d'investissement ; l'article sur l'intégration couvre la façon dont le modèle est construit pour rendre l'une ou l'autre route possible.
Comme Mica recalcule tout le classeur sur place, une simulation à graine peut être réexécutée sur le même fichier.