
Le seul test Monte-Carlo qui ait un sens : la forme fermée
Dix mille trajectoires avec graine reproduisent une distribution lognormale : les 5e à 95e centiles concordent avec la forme fermée à 0,0053 près, ce qui est de l'erreur d'échantillonnage et non une erreur de modèle. La graine rend l'exécution reproductible ; la comparaison la rend contrôlable.
Un Monte-Carlo produit une distribution. Il n'est utile que si cette distribution correspond à celle que le modèle suppose. La façon de répondre est de calculer la même distribution analytiquement et de comparer.
Pour un actif lognormal, la réponse est en forme fermée. Les 5e, 25e, 50e, 75e et 95e centiles à un an découlent directement de la dérive et de la volatilité. La simulation n'a pas une telle formule ; elle a 10 000 trajectoires et un comptage.
L'exécution : 10 000 trajectoires avec graine
Le classeur tire 10 000 trajectoires du générateur avec graine, la graine 20250101 étant stockée dans une cellule. Trois contrôles confirment l'exécution elle-même :
- La graine est un entier non nul, donc le résultat est reproductible.
- Le nombre de trajectoires égale le nombre demandé.
- Les tirages aléatoires ont une moyenne nulle et un écart-type de un : 0,0112 et 1,0012, ce à quoi ressemblent 10 000 tirages normaux.
Ce troisième contrôle est celui que l'on omet le plus souvent. Un générateur avec un biais subtil, comme une corrélation entre tirages successifs ou une queue tronquée, produira encore une distribution d'apparence plausible. La seule preuve bon marché, ce sont les deux premiers moments des tirages.
Comparer les centiles simulés et analytiques
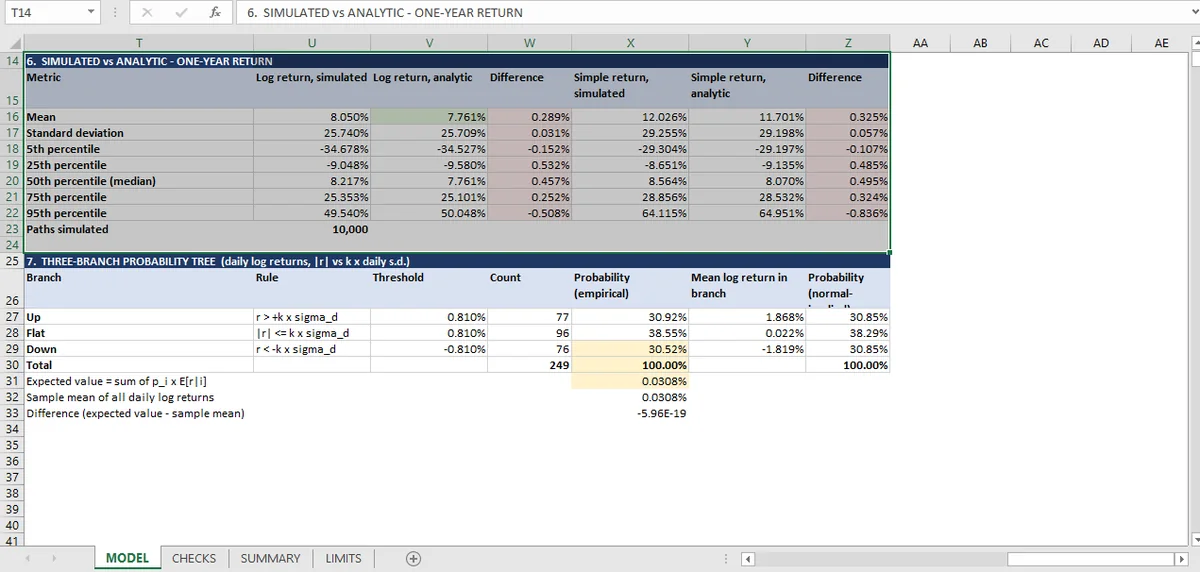
| Centile | Simulé | Analytique | Écart |
|---|---|---|---|
| 5e | −0,3468 | −0,3453 | 0,0015 |
| 25e | −0,0905 | −0,0958 | 0,0053 |
| 50e | 0,0822 | 0,0776 | 0,0046 |
| 75e | 0,2535 | 0,2510 | 0,0025 |
| 95e | 0,4954 | 0,5005 | 0,0051 |
L'écart le plus large est de 0,0053 en termes de rendement logarithmique. C'est l'erreur standard du Monte-Carlo à 10 000 trajectoires, pas une erreur de modélisation. Un centile estimé sur un échantillon fini a sa propre distribution d'échantillonnage, et elle ne tend pas vers zéro.
Deux autres contrôles couvrent les moments plutôt que les centiles : la moyenne et l'écart-type simulés contre les analytiques. Moyenne 0,0805 contre 0,0776, écart-type 0,2574 contre 0,2571. Là encore, l'écart est du bruit d'échantillonnage, et là encore, le point est que le modèle a une réponse indépendante à laquelle se comparer.
Ce que convergence veut dire ici
La convergence dans un Monte-Carlo n'est pas un chiffre. C'est une affirmation sur l'erreur standard, qui baisse comme la racine du nombre de trajectoires : quadrupler les trajectoires divise l'erreur par deux.
Dix mille trajectoires donnent une erreur standard sur un centile d'environ un centième de l'étendue de la distribution. C'est pourquoi les écarts ci-dessus se situent à la troisième décimale. Si le modèle avait besoin de deux décimales, il faudrait environ cent fois plus de trajectoires.
Le classeur ne teste pas la convergence en exécutant différents nombres de trajectoires. Il contrôle contre la réponse analytique, ce qui est plus fort : un modèle qui concordait à 10 000 trajectoires et divergeait à 50 000 échouerait à une comparaison par nombre de trajectoires et réussirait à la comparaison analytique.
La question de la graine
Une exécution à graine fixe est reproductible et non indépendante. La même graine produit les mêmes trajectoires, ce qui rend la feuille de contrôle reproductible. Cela signifie aussi que la simulation est un seul tirage, pas la moyenne de beaucoup.
L'usage honnête est de traiter la graine comme une entrée du modèle, au même titre que la volatilité : changez-la et les chiffres varient de l'ampleur indiquée ci-dessus. Une feuille de contrôle qui réexécute avec deux graines et compare les centiles teste la même chose que la comparaison analytique, depuis l'autre direction.
Ce que la convergence Monte-Carlo n'établit pas
Que l'actif soit lognormal. La simulation est construite sur cette hypothèse puis contrôlée contre elle. La comparaison des centiles est donc conditionnée à l'hypothèse : un actif à queues épaisses simulé comme lognormal reproduirait les centiles par construction et ne dirait rien de la queue.
La régression sur la même série, l'article sur le bêta, est le seul endroit où le classeur regarde si les données se comportent comme supposé, et il trouve un R² de 2 %. L'article sur l'arbre couvre la version à deux branches de la même comparaison, et la liste complète des 31 contrôles se trouve sur la page des méthodes quantitatives. La série simulée est dans rendements et valeur temps, et la question de portefeuille à laquelle la simulation ne répond pas est dans la frontière efficiente.
Puisque Mica recalcule toute la simulation sur place, changer la graine réexécute ensemble toutes les trajectoires et tous les centiles.