Un modèle Excel généré par IA peut sembler terminé sans se recouper pour autant
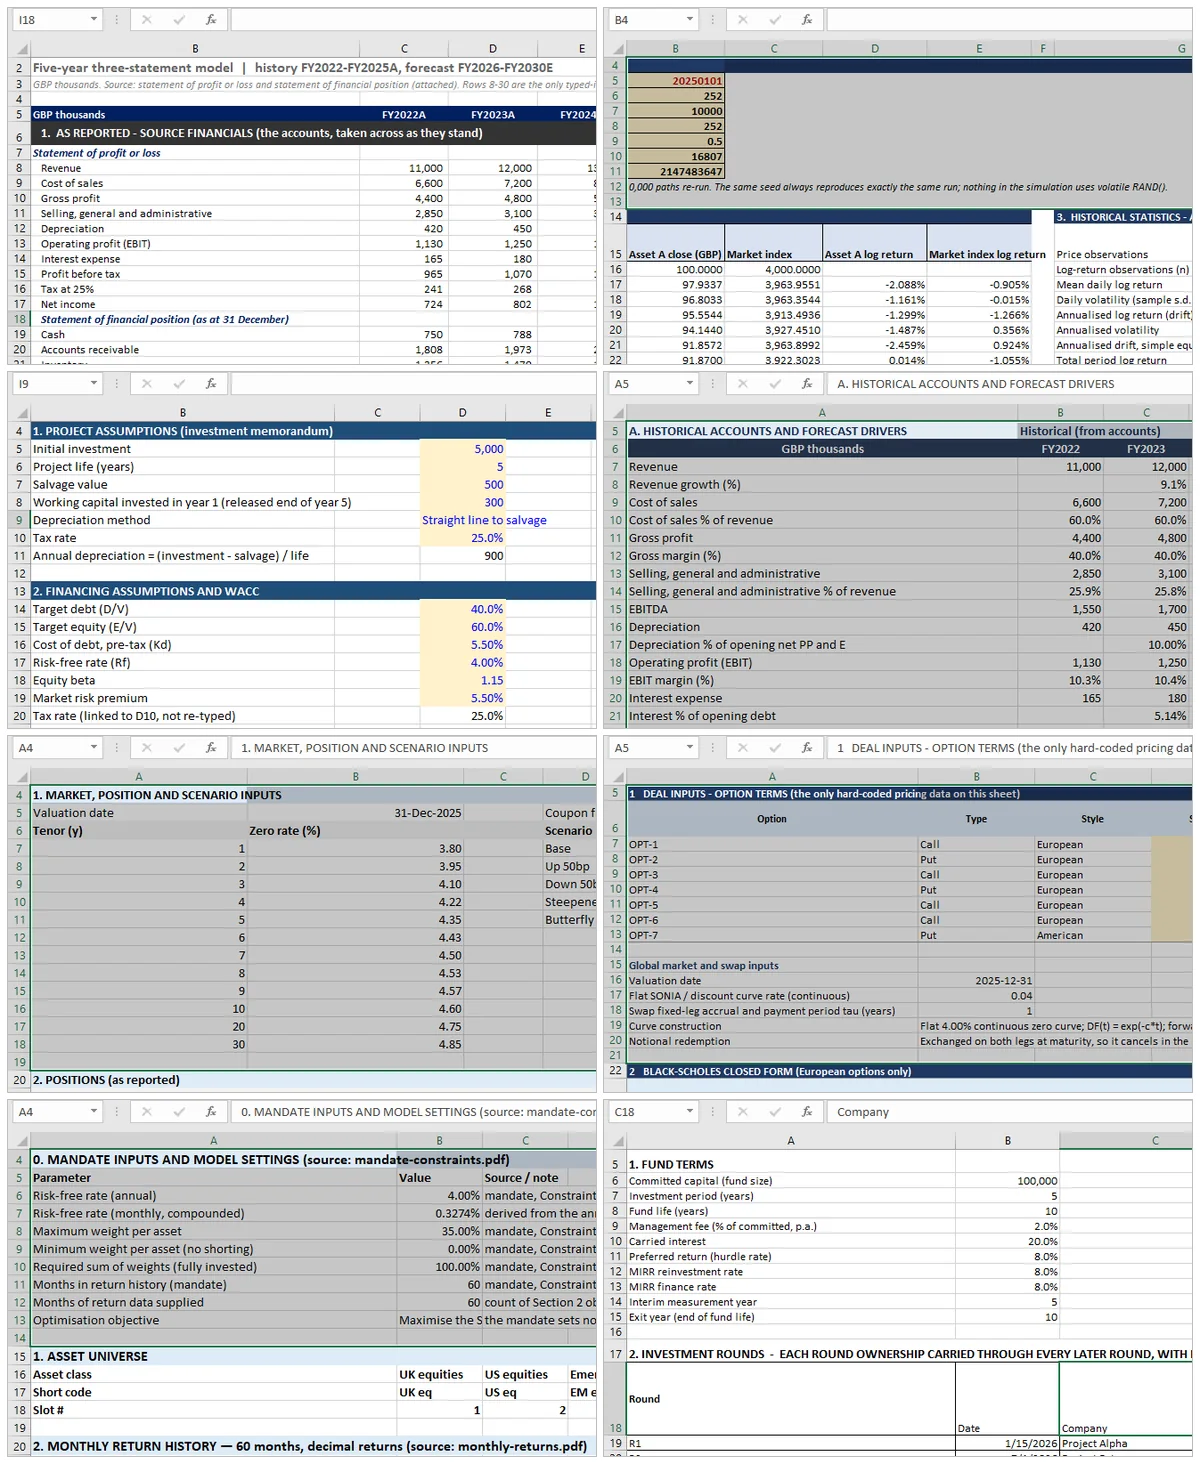
Comment fonctionnent les cas de cette série. Chacun des huit sujets est un cas synthétique distinct : une société avec quatre exercices de comptes, une note de projet d'une page, une image de fiche de conditions, un portefeuille de sept obligations, une série de prix, un portefeuille de six actifs et un fonds de dix ans. Chacun a été construit dans Excel à partir de son document source, puis contrôlé par rapport à lui-même. Les sociétés, les fonds et les portefeuilles sont construits ; aucun fichier client réel n'est utilisé et aucun prix de marché externe ne valide la sortie. Les contrôles testent la cohérence interne du classeur fini, pas la justesse de ses entrées. Ce sont des cas synthétiques destinés à démontrer une méthode ; rien ici ne constitue un conseil en investissement, fiscal ou juridique.
Un audit de modèle Excel repose sur six contrôles appliqués au classeur fini : les identités comptables doivent tenir à chaque période, les formules concorder d'une période à l'autre, l'optimiseur respecter les contraintes qu'il déclare, deux méthodes indépendantes tomber d'accord, les sensibilités évoluer dans le bon sens, et les comportements connus de la méthode être reconnus. Cette page les applique à un seul classeur : 99 contrôles, tous validés.
Un modèle généré par IA s'ouvre généralement sans difficulté. La mise en forme est correcte, les onglets sont nommés, les formules sont en place et aucun message d'erreur n'apparaît. Puis vous changez une hypothèse et le bilan cesse de s'équilibrer ; ou vous cliquez sur la cellule d'intérêts et vous trouvez une constante là où devrait se trouver un calcul.
Le problème est structurel, pas cosmétique. L'outil sait écrire une formule, mais il ne sait pas dire lesquelles des contraintes du modèle il a respectées. Six types de contrôles couvrent l'ensemble de ces défaillances. Chacun s'exécute à la main dans Excel, sur n'importe quel modèle, sans savoir comment le modèle a été construit.
Pourquoi « il s'ouvre sans erreur » n'est pas un contrôle
Les valeurs d'erreur d'Excel ne concernent que la cellule où elles apparaissent. #REF!, #DIV/0! et #VALEUR! (en anglais, #VALUE!) signalent chacune qu'une formule ne peut pas être évaluée. Aucune ne vous dit qu'un tableau d'amortissement a été copié depuis la mauvaise colonne, que l'impôt a changé de signe entre l'historique et les prévisions, ou qu'un nombre saisi en dur occupe la place d'un calcul.
Un modèle peut être totalement exempt de valeurs d'erreur et rester faux à chaque période. Ce n'est pas un problème propre aux petits modèles. Un benchmark indépendant a testé quatre grands outils d'IA sur un modèle à trois états pour Apple. L'arithmétique était rarement en défaut. C'est l'intégration qui posait problème : le classement publié note que la plupart des outils « se sont appuyés sur des variables d'ajustement plutôt que sur une véritable intégration », et qu'aucun n'a calculé les intérêts à partir des soldes qui les génèrent.
C'est par les contrôles qu'on détecte cette catégorie de défaillance. Un contrôle n'est pas une relecture des formules ; c'est une condition que le modèle fini doit remplir et qui se recalcule dans la feuille, à chaque période.
Les six types de contrôles, et ce que chacun détecte
| # | Type de contrôle | Ce qu'il vérifie | Ce qu'il détecte et que l'inspection rate |
|---|---|---|---|
| 1 | Structurel | Une identité tient à chaque période comptable | Un tableau juste dans la dernière colonne et faux au milieu |
| 2 | Cohérence | La même forme de formule à chaque période comptable | Une retouche manuelle cachée dans une plage copiée |
| 3 | Contraintes | La réponse respecte les limites déclarées par le modèle | Un optimiseur qui annonce un optimum hors de ses propres contraintes |
| 4 | Convergence | Deux méthodes indépendantes donnent un même chiffre | Une méthode unique que rien ne permet de recouper |
| 5 | Sensibilité | Le résultat évolue dans le bon sens, d'une ampleur plausible | Un modèle systématiquement faux |
| 6 | Comportement connu | Un comportement connu de la méthode est reconnu, pas traité comme une erreur | Un modèle juste déclaré faux, ou un modèle faux déclaré juste |
La suite examine chaque type et indique quelle erreur passe inaperçue quand ce contrôle fait défaut.
Contrôle de type 1 : structurel — les identités comptables doivent tenir à chaque période
Les contrôles structurels sont des identités arithmétiques qui doivent être vraies à chaque période comptable, pas seulement à la dernière. L'actif égale les dettes plus les capitaux propres. Les bénéfices non distribués de clôture égalent ceux d'ouverture, plus le résultat net, moins les dividendes. La trésorerie au bilan égale la trésorerie de clôture du tableau des flux de trésorerie.
Les identités
Un modèle à trois états en compte une bonne douzaine, et presque toutes prennent l'une de trois formes : un total égale la somme de ses composantes ; un solde de clôture égale le solde d'ouverture plus un mouvement ; ou deux états affichent le même chiffre. Toute l'astuce consiste à les coucher par écrit sous forme de liste avant de contrôler, car cette liste se réutilise d'un modèle à l'autre et d'une période à l'autre.
Tout le monde retient l'identité du bilan. Celles qui révèlent vraiment des erreurs sont les reports de soldes, les bénéfices non distribués et les immobilisations, car une rupture à cet endroit se cumule au lieu d'apparaître une seule fois. Un seul exercice où les dividendes sont imputés au mauvais compte décale tous les bénéfices non distribués suivants, et l'identité du bilan tient pourtant tout du long, parce que les deux côtés ont bougé ensemble.
Ce que les modèles générés par IA ratent ici
Deux cas de figure, tous deux structurels.
Le premier est un total calculé indépendamment au lieu d'être la somme de ses composantes. Un outil qui écrit =SOMME(C5:C12) (en anglais, =SUM(C5:C12)) dans une colonne et un nombre saisi à la main dans la suivante ne satisfait aucune des conditions ; c'est justement ce que le contrôle permet de repérer.
Le second est une variable d'ajustement. Si le bilan ne s'équilibre pas, le moyen le plus rapide de le faire tenir est d'ajuster une ligne jusqu'à ce qu'il tienne. L'identité tient alors à chaque période, et le modèle est faux à chaque période. Les contrôles structurels doivent s'accompagner d'un contrôle vérifiant que chaque côté a été construit à partir de sa propre source. L'exemple détaillé plus bas comporte ainsi 27 contrôles dont le seul rôle est de reconstruire les états par une seconde voie.
Contrôle de type 2 : cohérence — la même formule à chaque période
Les contrôles de cohérence cherchent une formule qui change de forme en cours de prévision, là où se cache une retouche manuelle.
Le test est mécanique : sélectionnez la ligne, parcourez les colonnes et comparez. La fonction FORMULETEXTE d'Excel (en anglais, FORMULATEXT) renvoie la formule de n'importe quelle cellule sous forme de texte ; une ligne de dix périodes peut donc être convertie en dix chaînes et comparée directement. Une ligne où neuf cellules concordent et où la dixième diffère est une ligne que quelqu'un a modifiée, qu'il s'agisse d'une personne ou d'un modèle.
La cohérence couvre aussi les conventions de signe. Prenez une ligne positive dans l'historique et négative dans les prévisions, ou une charge d'impôt soustraite dans un bloc et ajoutée dans un autre. Une identité période par période dépend de la convention de signe ; le raccordement doit être vérifié séparément. Dans le classeur à trois états, ce point est contrôlé explicitement : le raccord historique de l'impôt s'écrit « résultat net = résultat avant impôt − impôt », tandis que le raccord prévisionnel s'écrit « résultat net = résultat avant impôt + charge d'impôt ». Même arithmétique, signe opposé, et les deux doivent être énoncés, sinon le contrôle s'inverse silencieusement sur cinq exercices.
Cette catégorie détecte aussi la cellule morte : une cellule que rien ne référence et qui ne référence rien, généralement un reste d'une approche abandonnée. Elle ne change aucun chiffre, et c'est précisément pour cela qu'elle survit à une relecture manuelle.
Contrôle de type 3 : contraintes — un optimiseur doit respecter ses propres limites
Un contrôle de contraintes vérifie que la solution renvoyée par le modèle satisfait réellement les contraintes que le modèle a lui-même déclarées.
Les contrôles de contraintes ne s'appliquent que là où le modèle résout au lieu de calculer. Prenez un optimiseur de portefeuille qui interdit la vente à découvert, plafonne un actif à 20 % et exige que la somme des pondérations soit égale à 1. La réponse fournit trois conditions à tester : aucune pondération négative, aucune pondération au-dessus du plafond, une somme des pondérations égale à 1 à la tolérance près. Ces tests ne se soucient pas de la façon dont l'optimum a été trouvé, et c'est ce qui les rend robustes au remplacement du solveur.
La même logique s'applique aux conditions d'optimalité. Une solution moyenne-variance doit satisfaire ses propres conditions du premier ordre pour le niveau d'aversion au risque déclaré, et ces conditions se recalculent à partir des pondérations. Quand les conditions recalculées contredisent l'optimum annoncé, le solveur s'est arrêté trop tôt. Aucune vérification des données d'entrée ne permettra de détecter cette défaillance.
Contrôle de type 4 : convergence — deux méthodes, un seul chiffre
Les contrôles de convergence calculent la même grandeur par deux méthodes indépendantes, parce qu'une méthode unique ne peut pas se vérifier seule.
C'est le type de contrôle qui sépare un modèle vérifié d'un modèle simplement inspecté. Deux voies, un chiffre, un écart et une tolérance.
L'exemple le plus clair est l'intérêt sur un solde moyen, qui est circulaire : l'intérêt dépend du solde, et le solde dépend de l'intérêt. Excel peut résoudre cela par itération, mais la réponse itérative arrive sans qu'aucune preuve ne l'accompagne. Un relecteur voit un chiffre et ne peut pas dire si le calcul a convergé ou s'il a atteint le plafond d'itérations. Recalculer le même intérêt en résolvant la boucle algébriquement donne un second chiffre obtenu sans la boucle, et l'écart entre les deux constitue le contrôle. Dans l'exemple détaillé plus bas, cela représente dix des 99 contrôles, et le plus grand écart sur cinq exercices de prévision est de 5 × 10⁻¹³ en milliers.
La même forme s'applique partout où un calcul peut être mené de deux façons : un rendement obligataire obtenu par Newton comparé à une boucle de revalorisation, une duration calculée par formule comparée à un choc par différences finies, un prix d'option confronté à la parité put-call. La valeur du contrôle tient entièrement à l'indépendance de la seconde voie.
Contrôle de type 5 : sensibilité — le résultat doit évoluer dans le bon sens
Un contrôle de sensibilité modifie une entrée et vérifie que le résultat évolue dans le bon sens, d'une ampleur plausible.
Il détecte la défaillance qu'aucun raccord ne repère : un modèle qui se trompe de façon régulière et cohérente. Si relever le taux d'actualisation fait monter la valorisation, l'une des deux choses est fausse : le signe d'une formule, ou le sens d'une référence. Les deux sont invisibles dans une feuille statique. Le même test détecte un tableau de sensibilité dont une ligne est calculée selon le mauvais axe, ce qui produit une grille d'apparence correcte jusqu'à ce qu'on remarque qu'elle n'est pas monotone.
L'ampleur compte autant que le sens. Une variation d'un point du WACC qui change la valorisation de 40 % n'est pas une erreur de signe ; c'est une sensibilité mal calibrée, ou une valeur terminale dont dépend toute la valorisation. Les bornes de plausibilité sont la partie de ce contrôle qui exige du jugement : c'est pourquoi il s'énonce comme une plage plutôt que comme un seuil de réussite.
Contrôle de type 6 : comportement connu — une limite de la méthode n'est pas une erreur
Certains contrôles échouent parce que la méthode a un comportement connu, et non parce que le modèle est faux ; les deux sont indiscernables dans le résultat.
Le TRI et les solutions multiples
Une série de flux de trésorerie qui change de signe plus d'une fois peut avoir plus d'un taux de rentabilité interne. La fonction TRI d'Excel (en anglais, IRR) renvoie la première racine qu'elle trouve à partir d'une estimation initiale. Deux analystes qui partent d'estimations initiales différentes peuvent obtenir deux réponses correctes différentes à partir de la même série, et un modèle peut afficher un TRI arithmétiquement exact mais économiquement vide de sens.
Le contrôle ne consiste pas à demander si le TRI est juste, mais combien de racines cette série a et laquelle est affichée. Un flux de fonds à sortie précoce, longue série positive et appel de capital tardif est le cas d'école.
Références circulaires
Par défaut, Excel traite une référence circulaire comme une erreur ; une fois le calcul itératif activé, il cesse de la traiter comme telle. Les réglages sont un nombre maximal d'itérations et un écart maximal, avec des valeurs par défaut de 100 et 0,001, comme l'explique la documentation de Microsoft. Une boucle qui converge avec ces réglages est acceptable. Une boucle qui ne converge pas ne produit aucune erreur : elle produit un chiffre qui change à chaque recalcul de la feuille.
Le contrôle doit donc s'écrire comme un test de comportement plutôt que comme un test d'erreur : lancez deux fois un recalcul complet et vérifiez que la valeur est identique. L'article sur la référence circulaire dans un modèle financier passe en revue les trois façons de résoudre la boucle et ce que chacune coûte en termes de facilité d'audit.
L'exemple détaillé de validation de modèle : un classeur, 99 contrôles
La méthode est facile à décrire et difficile à démontrer ; des modèles ont donc été menés de bout en bout et publiés avec leurs feuilles de contrôle. Deux sont documentés de bout en bout ; les autres ont été exécutés et attendent leur documentation.
Deux PDF en entrée : quatre exercices de compte de résultat et de bilan pour une société fictive. La consigne demandait un modèle à trois états sur cinq ans : flux de trésorerie reconstruits à partir de ces deux états, bilan qui s'équilibre chaque année, intérêts calculés sur la trésorerie moyenne et calculés deux fois, et une seconde série de colonnes reconstruisant le bilan de façon indépendante. La solution de référence n'a été communiquée qu'après la construction.
| Famille de contrôles | Contrôles | Réussis |
|---|---|---|
| Identité du bilan | 9 | 9 |
| Totaux tels que publiés | 8 | 8 |
| Arithmétique du compte de résultat | 21 | 21 |
| Articulation des flux de trésorerie | 8 | 8 |
| Reports de soldes | 16 | 16 |
| Intérêts, itératif vs algébrique | 10 | 10 |
| Seconde voie, identité et concordance | 27 | 27 |
| Total | 99 | 99 |
99 contrôles, aucun échec, et pourtant une trésorerie de clôture de −1 113 à l'exercice 2030, faute de financement. C'est l'information la plus utile de la page : elle montre ce que les contrôles couvrent et ce qu'ils ne couvrent pas. Les états sont raccordés, mais il n'existe aucun plan de financement. Les contrôles du modèle à trois états sont rédigés article par article, à commencer par les douze raccords.
Un taux de réussite de 100 % atteste la cohérence, pas l'exactitude. Chaque contrôle compare le modèle à un autre résultat produit par la même construction ; aucun ne compare le PDF source au chiffre qui a été retranscrit. Le nombre de réussites est un plancher, pas une note.
Les mêmes six types s'appliquent aux huit modèles. Tous ont été exécutés, et chacun est publié avec son modèle, sa feuille de contrôle et sa feuille des limites à mesure que les articles paraissent :
| Sujet | Modèle | Type de contrôle associé | Contrôles | Statut |
|---|---|---|---|---|
| États financiers | Trois états, prévision sur cinq ans | Structurel | 99 | Publié |
| Méthodes quantitatives | Simulation de rendement et de risque | Convergence | 31 | Exécuté, à paraître |
| Finance d'entreprise | Évaluation d'un investissement | Sensibilité | 67 | Publié |
| Valorisation des actions | Quatre méthodes sur une même société | Convergence | 54 | Exécuté, à paraître |
| Taux fixes | Analyse obligataire, duration et convexité | Convergence | 55 | Exécuté, à paraître |
| Produits dérivés | Moteur de valorisation d'options | Comportement connu | 17 | Exécuté, à paraître |
| Portefeuille | Allocation moyenne-variance | Contraintes | 24 | Exécuté, à paraître |
| Investissements alternatifs | Flux de fonds et TRI | Comportement connu | 48 | Exécuté, à paraître |
Voici où en est cette section : deux modèles documentés de bout en bout, six exécutés et en attente. La méthode est la thèse ; les feuilles de contrôle sont les preuves, et les preuves arrivent un modèle à la fois.
Pour la mécanique Excel qui sous-tend ces contrôles, le guide de l'agent de classeur en est le complément pratique ; les guides Mica expliquent comment la construction se déroule à l'intérieur du fichier, et le parcours DCF est l'exemple de flux de trésorerie détaillé.
Pour la version commerciale de cet argument — ce que mesurent les classements publiés et ce qu'ils oublient —, la comparaison couvre l'écart entre un brouillon rapide et un modèle vérifiable.
Dans cette série, chaque modèle est construit avec Mica, qui exécute chaque étape à l'intérieur du classeur et enregistre la modification au niveau de la cellule ; un modèle généré par IA peut donc être réexécuté et contrôlé ligne par ligne.