
Le problème que Black-Litterman résout
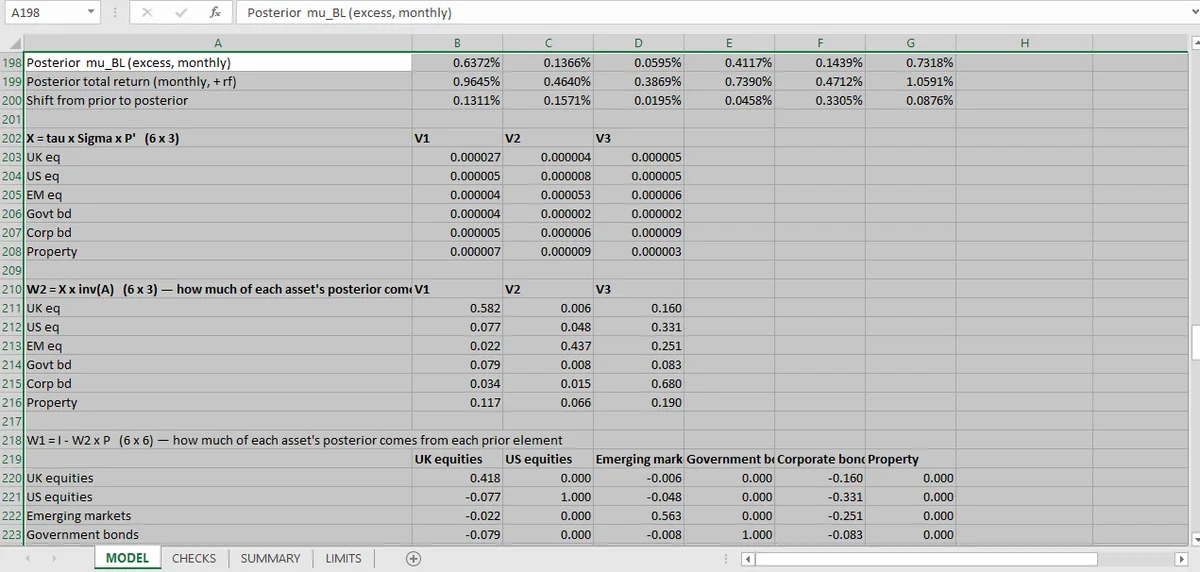
Black-Litterman remplace une estimation brute de rendement par un posterior : un prior impliqué par le marché, mis à jour par des vues explicites. Le classeur reconstruit le posterior à partir de ses composantes et contrôle que le mélange se comporte comme une moyenne pondérée, avec des pondérations de vues entre 0,17 et 0,75.
L'optimisation moyenne-variance a besoin de rendements attendus. Ces rendements sont l'entrée la moins fiable de tout le modèle, et l'optimiseur amplifie leurs erreurs en pondérations extrêmes.
Black-Litterman remplace l'estimation brute par un posterior : un prior impliqué par les pondérations de marché, mis à jour par des vues explicites. La sortie est un vecteur de rendements qui part de ce que le marché croit et ne bouge que dans la mesure où les vues le justifient.
C'est un choix de modélisation, et les contrôles du classeur testent que l'arithmétique du mélange est juste.
Les trois entrées
Le prior est dérivé de la matrice de covariance et des pondérations de capitalisation boursière, mis à l'échelle par un paramètre d'aversion au risque. C'est le vecteur de rendements qui rendrait le portefeuille de marché optimal. Cette optimisation inverse est le miroir de la frontière efficiente, qui prend les rendements comme donnés et résout les pondérations.
Les vues sont des affirmations avec incertitude : un actif surperformera un autre d'un certain montant, avec une confiance énoncée.
Le mélange est une opération matricielle qui pondère prior et vues par leur incertitude relative. Le classeur la calcule et rapporte le posterior.
Les quatre contrôles
| Contrôle | Ce qu'il établit |
|---|---|
| Le posterior se reconstruit à partir du prior et des vues | L'opération matricielle est mise en œuvre conformément à la spécification |
| La somme des pondérations du prior et des vues est égale à 1 | Le mélange est une moyenne pondérée, pas une remise à l'échelle |
| Pondération de vue minimale positive ou nulle | Le posterior d'aucun actif n'est extrapolé à partir d'une contribution négative |
| Pondération de vue maximale inférieure ou égale à 1 | Aucun actif n'est entièrement déterminé par les vues, en contournant le prior |
Le contrôle de reconstruction est le plus fort : recalculez le posterior à partir de ses composantes et comparez avec le vecteur annoncé. Le résidu maximal est nul à la tolérance du classeur.
Les contrôles de pondération sont structurels. Ils affirment que le mélange se comporte comme une moyenne pondérée, ce qu'est Black-Litterman, plutôt que comme une transformation arbitraire qui produit par hasard des chiffres plausibles.
À quoi ressemble le posterior
Pour les actions britanniques, le rendement excédentaire mensuel du posterior est de 0,637 %. Les pondérations de vues vont de 0,170 à 0,748, ce qui signifie que le posterior d'aucun actif n'est déterminé à plus de trois quarts par les vues et qu'aucun ne l'est à moins d'un sixième.
Cette plage est la sortie la plus informative de la section. Un posterior à 95 % de vues est un vecteur de vues habillé en prior ; un posterior à 5 % de vues ignore entièrement l'analyste. Le classeur rapporte la plage plutôt que les estimations ponctuelles, ce qui permet au lecteur de voir quelle part de la réponse est du jugement.
Ce que les contrôles ne peuvent pas vous dire
Si le prior est juste. Il est impliqué par les pondérations de marché et la matrice de covariance. Si le portefeuille de marché n'est pas optimal, et il ne l'est pas, le prior est une convention.
Si les vues sont justes. Ce sont des entrées avec des niveaux de confiance. Une vue fausse et confiante déplace le posterior plus loin qu'une vue juste et incertaine.
Si le posterior améliore le portefeuille. Le classeur s'arrête au vecteur de rendements. Il ne réoptimise pas avec, donc il ne mesure pas si les pondérations résultantes sont meilleures que celles de l'estimation brute.
C'est le manque qu'il faudrait combler en priorité. La justification de Black-Litterman est que ses pondérations sont plus stables et mieux diversifiées que celles de la moyenne-variance brute ; les 24 contrôles du classeur établissent l'arithmétique du mélange et laissent la question de performance intacte.
Un posterior n'est utile que si l'optimiseur peut agir dessus : l'article KKT est ce qui tournerait sur les pondérations réoptimisées, et le balayage des contraintes est le volet réalisabilité. L'alternative à risque égal est la parité de risque, et pour les 24 contrôles dans leur ensemble, voir la page du portefeuille.
Prior, vues et pondérations mélangées restent des blocs séparés dans Mica ; le posterior peut donc être reconstruit cellule par cellule. Cette séparation est la disposition de classeur qui rend un contrôle de reconstruction possible.