
Optimisation de portefeuille : six classes d'actifs, un optimum
Le cas. Soixante mois de rendements mensuels sur six classes d'actifs — actions britanniques, actions américaines, marchés émergents, obligations d'État, obligations d'entreprise et immobilier — issus d'un mandat et de fichiers de rendements lus au format PDF, avec un plafond de 35 % par actif et sans vente à découvert. Les rendements attendus et la matrice de covariance sont des entrées, pas des sorties ; la matrice de covariance est celle de l'échantillon, sans rétrécissement ni modèle factoriel. Une seule exécution de l'optimiseur produit les pondérations. Il s'agit d'un cas synthétique destiné à démontrer une méthode, non d'un conseil en investissement, fiscal ou juridique.
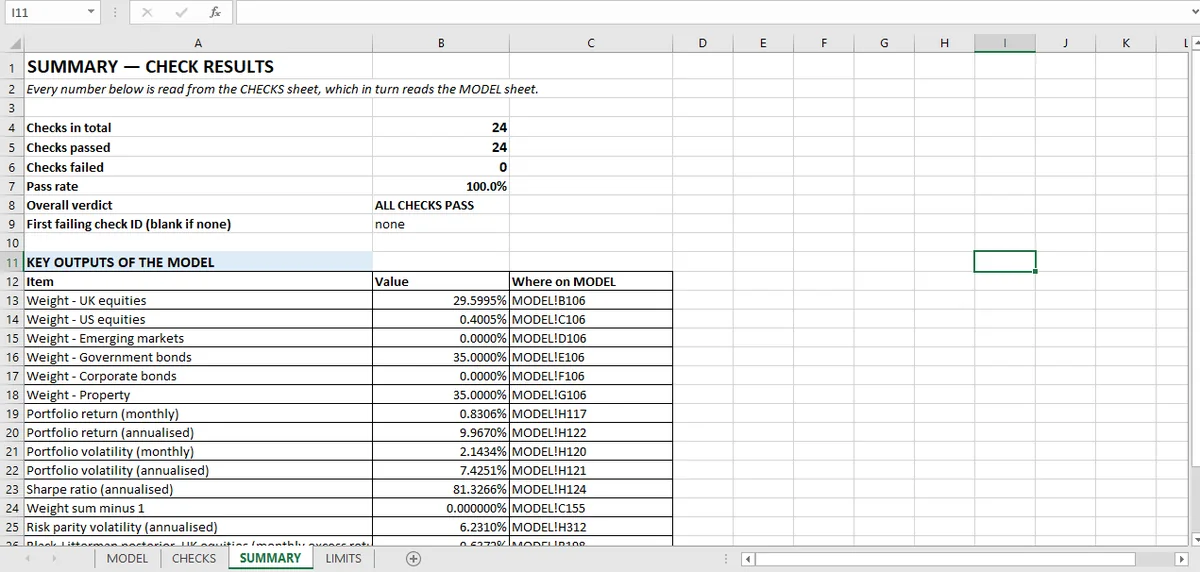
Six classes d'actifs, un plafond de 35 % et pas de vente à découvert. Le modèle renvoie, pour une exécution de l'optimiseur, 29,6 % d'actions britanniques, 0,4 % d'actions américaines, 0 % de marchés émergents, 35 % d'obligations d'État, 0 % d'obligations d'entreprise et 35 % d'immobilier, pour un ratio de Sharpe de 0,813. C'est la sortie d'une exécution sur une matrice de covariance d'échantillon, pas une allocation recommandée.
Les pondérations obtenues :
| Classe d'actifs | Pondération |
|---|---|
| Actions britanniques | 29,6 % |
| Actions américaines | 0,4 % |
| Marchés émergents | 0,0 % |
| Obligations d'État | 35,0 % |
| Obligations d'entreprise | 0,0 % |
| Immobilier | 35,0 % |
| Mesure | Résultat |
| Rendement du portefeuille, annualisé | 9,97 % |
| Volatilité du portefeuille, annualisée | 7,43 % |
| Ratio de Sharpe | 0,813 |
| Volatilité de la parité de risque | 6,23 % |
| Somme des pondérations moins un | 0,0000 |
Vingt-quatre contrôles étayent le classeur. Tous sont validés.
Les 24 contrôles prouvent que l'optimiseur a résolu le problème qu'on lui a donné. Le vecteur de rendements attendus est l'énoncé du problème, pas l'une de ses réponses.
Ce que montrent vingt-quatre contrôles
Quatre groupes, et chacun teste une affirmation différente sur une optimisation.
Contraintes (4 contrôles). La somme des pondérations est égale à 1 ; aucune pondération sous zéro ; aucune au-dessus du plafond de 35 % ; zéro violation à l'optimum. Deux actifs se situent exactement au plafond, ce à quoi ressemble une contrainte active.
Optimalité (7 contrôles). Les conditions KKT (stationnarité, complémentarité, faisabilité duale, multiplicateurs non négatifs), plus le caractère défini positif de la matrice de covariance et une identité sur la diagonale de variance. Ce sont les contrôles qui distinguent « le solveur a renvoyé quelque chose de réalisable » de « le solveur a renvoyé l'optimum ».
Entrées du modèle (4 contrôles). La matrice de covariance est définie positive ; sa diagonale égale les écarts-types au carré ; chaque actif a les 60 mois complets ; le nombre d'observations correspond au mandat.
Robustesse et attribution (9 contrôles). Le posterior Black-Litterman se reconstruit à partir du prior et des vues ; la somme des contributions de parité de risque est égale à la volatilité du portefeuille, et elles sont égalisées ; l'attribution de Brinson se décompose exactement en allocation, sélection et interaction.
Poids du portefeuille et parité de risque : deux résultats à expliquer
Deux actifs à zéro, deux au plafond. L'optimiseur ne détient ni marchés émergents ni obligations d'entreprise, et détient les obligations d'État et l'immobilier à exactement 35 %. Ce n'est pas une défaillance du solveur ; c'est ce que fait un problème moyenne-variance borné. Avec un plafond de 35 % et pas de vente à découvert, l'optimum se concentre là où le rendement ajusté du risque est le plus élevé, et le motif des actifs à une borne renseigne sur la matrice de covariance.
La parité de risque produit une volatilité différente. Le portefeuille à contributions de risque égales ressort à 6,23 % annualisé contre 7,43 % pour l'optimisé. Objectif différent, réponse différente : la moyenne-variance maximise le Sharpe, la parité de risque égalise les contributions au risque sans tenir compte des rendements attendus. Aucun n'est « le » portefeuille, et le classeur rapporte les deux plutôt que de choisir.
Les contrôles KKT, en termes simples
Un optimiseur sous contraintes doit satisfaire les conditions de Karush-Kuhn-Tucker, et la plupart des logiciels ne rapportent que les pondérations. Ce classeur contrôle six conditions sur la solution.
Celle qui vaut la peine d'être comprise est la complémentarité : si un actif est à l'intérieur de sa borne, le multiplicateur sur cette borne doit être nul ; si le multiplicateur est positif, l'actif doit être sur la borne. Une solution où un actif intérieur porte un multiplicateur non nul n'est pas un optimum, si plausibles que paraissent les pondérations.
Les résidus du classeur sur ces conditions sont de l'ordre de 10⁻¹⁰, ce qui est la précision du solveur plutôt qu'une tolérance choisie par quelqu'un. La disposition de feuille qui rend ces contrôles possibles est dans le guide Excel pour la finance.
Les autres tests sur l'optimiseur
Les conditions KKT sont comment vous savez que le solveur a terminé. Le balayage des contraintes est quatre assertions qui rendent la réponse investissable. Black-Litterman est là où le vecteur de rendements cesse d'être une supposition. La parité de risque est un objectif différent sur les mêmes six actifs. L'attribution est la décomposition qui doit s'additionner. Le test de résistance est le contrôle que le classeur ne porte pas. L'article d'intégration explique comment les 24 contrôles se répartissent entre quatre affirmations différentes.
Ce que l'optimiseur ne peut pas voir
Cinq limites, et la première est la plus grande.
Les rendements attendus sont des entrées. L'optimisation moyenne-variance est extrêmement sensible au vecteur de rendements, et le classeur le prend comme donné. Rien ici ne teste si les rendements attendus sont bons. C'est pourquoi la section Black-Litterman existe, et pourquoi c'est un article séparé.
Une période, un échantillon. Soixante mois, pas de découpage par régime, pas de coûts de transaction, pas de contrainte de rotation, pas de règle de rééquilibrage.
La matrice de covariance est celle de l'échantillon. Pas de rétrécissement, pas de modèle factoriel, pas de robustesse à l'erreur d'estimation. Les statistiques de rendement et de risque par actif qui alimentent une matrice de covariance sont dans le classeur quantitatif.
Uniquement en positions longues (long-only). Pas de levier, pas de vente à découvert, pas de produits dérivés.
Pas de test de résistance. Le classeur n'a pas d'analyse de scénarios. L'article sur les tests de résistance couvre ce que cela apporterait et pourquoi c'est le prochain contrôle naturel. Le volet action-bot donne la vue au niveau de la catégorie : pourquoi cela fonctionne comme un agent local plutôt que dans une fenêtre de chat.
La lecture honnête est que 24 contrôles établissent que l'optimiseur a fait exactement ce qu'on lui a demandé avec les entrées qu'on lui a données. Que ces entrées produisent un portefeuille que quelqu'un devrait détenir est une question différente, et le classeur le dit.
Au niveau de la cellule, Mica applique les bornes comme des contrôles ; une contrainte active apparaît donc à la fois dans les pondérations et dans le résidu KKT.
Questions sur l'allocation
Comment vérifier qu'une optimisation de portefeuille est correcte ?
Testez l'optimum contre ses propres conditions du premier ordre et ses contraintes : la somme des pondérations est égale à 1, aucune pondération hors de ses bornes, et les conditions KKT tiennent. Ce classeur exécute 24 contrôles, dont un balayage séparé des violations de contraintes, et ne trouve aucune violation.
Pourquoi l'optimisation moyenne-variance met-elle 0 % dans certaines classes d'actifs ?
Parce que l'optimum peut se situer sur une contrainte ou qu'un actif peut n'apporter aucune diversification à son rendement attendu. Ici, l'optimiseur détient 0 % de marchés émergents et 0 % d'obligations d'entreprise, ce qui est une solution en coin plutôt qu'une entrée manquante.
Quel ratio de Sharpe est bon ?
Il n'y a pas de seuil universel ; cela dépend des classes d'actifs, de la période et du caractère annualisé des rendements. Ce portefeuille atteint 0,813 avec un rendement annualisé de 9,97 % et une volatilité annualisée de 7,43 %.
A-t-il respecté les contraintes ?
Oui : la somme des pondérations est égale à 1, rien en dessous de zéro, rien au-dessus du plafond de 35 %, et zéro violation à l'optimum.