
Valorisation des actions : quatre méthodes sur une entreprise
Le cas. La société est la même société synthétique que celle du classeur à trois états, valorisée dans les mêmes milliers : quatre exercices historiques, exercice 2022 à exercice 2025, et une prévision sur cinq ans jusqu'à l'exercice 2030. Les fonds propres comptables au 31 décembre 2025 sont de 6 132 ; la société distribue 29,8 % de ses résultats ; le WACC est de 8,5 %, le coût des fonds propres de 10,81 % et le coût de la dette après impôt de 4,33 %. Quatre méthodes sont appliquées à cette même prévision : FCFF, FCFE, un DDM multi-étapes et le résultat résiduel. Les quatre exercices de comptes ont été retranscrits depuis un document d'exemple, certains après plus d'une passe d'OCR ; les 54 contrôles testent la cohérence qui en découle, pas la retranscription. Il s'agit d'un cas synthétique destiné à démontrer une méthode, non d'un conseil en investissement, fiscal ou juridique.
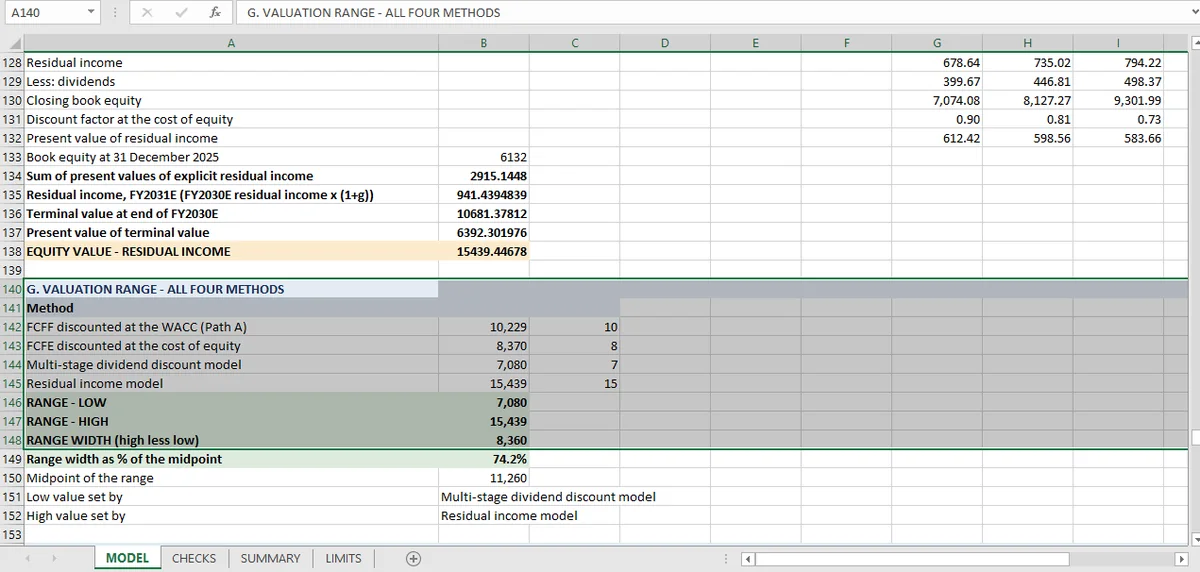
Quatre méthodes valorisent la même société entre 7 080 et 15 439, une largeur de fourchette de 74 %. L'écart n'est pas une erreur arithmétique : le DDM implique une rentabilité terminale des fonds propres de 2,85 %, le résultat résiduel implique 17 %, et les deux hypothèses sont explicitées.
| Méthode | Ce qu'elle actualise | Valeur des fonds propres |
|---|---|---|
| FCFF au WACC | Flux de trésorerie disponible pour l'entreprise | 10 229 |
| FCFE au coût des fonds propres | Flux de trésorerie disponible pour les fonds propres | 8 370 |
| DDM multi-étapes | Dividendes | 7 080 |
| Résultat résiduel | Résultats au-dessus d'une charge sur les fonds propres comptables | 15 439 |
La fourchette va de 7 080 à 15 439 : un écart de 8 360 entre le bas et le haut, soit 74,2 % du point médian. Avec des fonds propres comptables de 6 132, le point médian affiche une prime de 83,6 % sur la valeur comptable.
Cinquante-quatre contrôles étayent le classeur. Vingt-cinq testent la construction historique, quatorze la prévision, cinq l'identité de financement, et dix les sorties de valorisation elles-mêmes. Tous sont validés.
Les contrôles prouvent que chaque méthode est cohérente en interne. Ils ne peuvent pas choisir l'hypothèse terminale ; la fourchette de 74 % est le résultat honnête.
Ce que vérifie chacun des 54 contrôles de valorisation
Les 54 contrôles vérifient quatre choses : la construction historique (25), la prévision (14), l'identité de financement entre FCFF et FCFE (5) et les résultats de valorisation eux-mêmes (10).
Historique (25 contrôles). Le bilan s'équilibre sur les quatre exercices historiques, les composantes s'additionnent, le taux d'impôt est de 25 % du résultat avant impôt, et les reports de soldes évoluent comme ils le devraient. Cinq autres vérifient que les variables motrices sont stables : les jours de créances clients, les jours de stocks, les jours de dettes fournisseurs, le taux de coût des ventes et le taux d'amortissement sont chacun comparés aux deux extrémités de l'historique et apparaissent constants à une différence d'arrondi près.
Ce dernier groupe est le plus discret. Une valorisation est la prévision d'une entreprise qui conserve son comportement passé, et les contrôles établissent qu'elle l'a fait : 60,0/75,0/45,0 jours et un coût des ventes de 60,0 % à l'exercice 2022 puis de nouveau à l'exercice 2025.
Prévision (14 contrôles). Le bilan prévisionnel s'équilibre sur les cinq exercices, et chaque ligne est rattachée à sa variable motrice nommée : croissance du chiffre d'affaires de 10 %, intérêts au coût de la dette sur la dette d'ouverture, investissements à 6,59 % du chiffre d'affaires, amortissement à 10,49 % des immobilisations nettes d'ouverture, besoin en fonds de roulement recalculé à partir des jours.
L'identité de financement (5 contrôles). FCFF égale FCFE plus intérêts après impôt moins endettement net, à chacun des cinq exercices prévisionnels. C'est le pont entre les deux premières méthodes de valorisation, et il est contrôlé plutôt que supposé.
Les sorties de valorisation (10 contrôles). La valeur de chaque méthode est reconstruite à partir de ses propres composantes (valeur d'entreprise moins dette, période explicite plus valeur terminale, fonds propres comptables plus résultat résiduel), et la fourchette est vérifiée par rapport à ses propres extrémités. Deux sont des tests de plausibilité à sens unique : la valeur terminale est inférieure à 80 % de la valeur d'entreprise (elle est de 76,2 %), et le coût des fonds propres dépasse le coût de la dette après impôt (10,81 % contre 4,33 %). Ces reconstructions sont détaillées cellule par cellule dans le guide Excel pour la finance.
Pourquoi les quatre méthodes de valorisation diffèrent
La divergence ne vient pas de l'arithmétique. Les méthodes diffèrent parce que chacune intègre une hypothèse différente sur ce qui se passe après l'exercice 2030, et le classeur énonce chaque hypothèse dans sa feuille des limites.
Le DDM est le plus bas, à 7 080. Il actualise les dividendes, et la société distribue 29,8 % de ses résultats. La trésorerie qu'elle conserve ne rapporte rien dans ce modèle, parce qu'il n'y a pas de trésorerie excédentaire au bilan. Le DDM valorise donc la politique de distribution, pas l'entreprise. Sa phase terminale conserve ce taux de distribution de 29,8 % tandis que la croissance tombe à 2 %, ce qui implique une rentabilité terminale des fonds propres bien inférieure au coût des fonds propres de 10,8 %. C'est délibérément une borne conservatrice.
Le résultat résiduel est le plus haut, à 15 439. Il part des fonds propres comptables et ajoute la valeur des résultats au-dessus d'une charge, et son hypothèse terminale capitalise le résultat résiduel à 2 % à perpétuité. L'hypothèse implique une rentabilité des fonds propres d'environ 17 % à perpétuité, contre un coût des fonds propres de 10,8 %. C'est l'hypothèse la plus généreuse du classeur, et c'est la raison pour laquelle cette méthode fixe le haut de la fourchette.
FCFF et FCFE se situent entre les deux et ne concordent pas entre eux. La route FCFF donne 10 229 de valeur des fonds propres ; la route FCFE donne 8 370. Les deux actualisent la même entreprise, et l'écart de 1 858 fait l'objet de l'article sur la convergence. Pour la version au niveau d'un projet de la même logique DCF, voir l'évaluation d'investissement.
La conclusion utile n'est pas qu'une méthode est juste. C'est qu'une fourchette de valorisation de cette largeur est une affirmation sur les hypothèses terminales, pas sur la compétence de prévision, et qu'un lecteur qui veut un chiffre unique doit choisir une hypothèse plutôt qu'une moyenne. Pour le volet flux de trésorerie, le parcours DCF est l'exemple travaillé.
Les autres valorisations
Deux routes DCF qui devraient se rejoindre expose l'écart de 1 858 entre FCFF et FCFE et pourquoi les flux concordent alors que les valorisations non. Le modèle de dividendes à trois étapes couvre l'hypothèse de distribution qui place le DDM au bas de la fourchette. Le résultat résiduel couvre l'hypothèse terminale qui le place en haut. Les multiples de comparables sont l'ancrage de marché que ce classeur n'a pas. La grille de sensibilité montre de combien la réponse bouge à l'intérieur d'une même méthode. L'article sur la fourchette est l'assemblage, et explique pourquoi faire la moyenne des quatre serait pire que de les publier.
Ce qu'une fourchette de valorisation de 74 % ne peut pas vous dire
Une fourchette de valorisation de 74 % ne peut pas vous dire quelle hypothèse terminale est juste, combien un acheteur paierait, ni de combien la réponse varie au sein d'une méthode. Six limites comptent plus que les autres, et le classeur en énonce dix-huit.
Aucun contrôle croisé avec le marché. Il n'y a ni comparables boursiers, ni transactions précédentes, ni test du cours de bourse dans le modèle. Rien dans le classeur n'ancre la sortie sur ce qu'un acquéreur paierait. L'article sur les comparables explique ce que cela apporterait.
Aucune sensibilité. Une estimation ponctuelle par variable motrice, aucun scénario, aucun tableau de données, aucune pondération probabiliste des quatre méthodes. L'article sur la sensibilité couvre ce qu'une carte de chaleur devrait satisfaire.
Le financement est statique. La dette est maintenue à 3 400 sur les cinq exercices, sans refinancement, amortissement ni nouvel emprunt. C'est la raison pour laquelle FCFF et FCFE divergent, et c'est présenté comme une limite plutôt que corrigé.
La trésorerie est une trésorerie d'exploitation, pas une trésorerie excédentaire. La trésorerie accumulée qu'implique une distribution de 29,8 % reste au bilan prévisionnel sans rien rapporter. L'ajouter à sa valeur nominale augmenterait chaque valeur des fonds propres.
La valeur terminale détermine la réponse. Elle représente 76,2 % de la valeur d'entreprise dans la route FCFF, sous le seuil de 80 % que le classeur s'est fixé. Ce seuil empêche la valeur terminale de constituer toute la valorisation tout en se présentant comme un simple détail.
La société n'est pas réelle. Quatre exercices d'un document d'exemple, non audités et sans due diligence. Chaque chiffre ici démontre une méthode ; aucun ne valorise une entreprise que quelqu'un peut acheter.
La conclusion simple est que la fourchette constitue le constat. Une valorisation qui affiche 7 080 à 15 439 vous dit que l'entreprise vaut quelque part entre une politique de dividendes conservatrice et une rentabilité perpétuelle généreuse, et que la différence relève d'un choix de modélisation que vous devez assumer.
Mica construit chaque bloc de valorisation dans le même classeur : la fourchette tient dans quatre cellules actives, et non dans quatre fichiers.
Questions fréquentes
Pourquoi le DCF, le DDM et le résultat résiduel donnent-ils des valorisations différentes ?
Parce que chaque méthode fait une hypothèse terminale différente sur ce que l'entreprise gagne après la prévision. Sur la même prévision, le DDM ici implique une rentabilité perpétuelle des fonds propres de 2,85 % tandis que le résultat résiduel implique environ 17 %, et les quatre méthodes s'étendent de 7 080 à 15 439.
Quelle largeur doit avoir une fourchette de valorisation ?
Assez large pour montrer la décision, mais pas au point de ne rien dire. Ici, quatre méthodes sur une même prévision produisent une largeur de fourchette égale à 74 % du point médian ; la fourchette constitue le constat, et faire la moyenne des quatre en un chiffre unique masquerait le désaccord.
Quelle méthode de valorisation est la plus fiable ?
Celle dont l'hypothèse terminale correspond à l'entreprise. Un payeur de dividendes stable convient à un DDM ; une entreprise qui réinvestit fortement et distribue peu convient au résultat résiduel ou à un modèle de flux de trésorerie disponible. Lancer plusieurs méthodes est un contrôle de l'hypothèse, pas un vote à moyenner.
Existe-t-il un contrôle croisé avec le marché ?
Non. Le classeur ne contient ni comparables ni données de transaction, et sa feuille des limites le dit.