
Quatre chiffres, une fourchette
Quatre méthodes produisent 7 080 à 15 439 sur une même société. Faire la moyenne à 10 280 ne décrirait aucune méthode ni aucune hypothèse. La fourchette constitue le constat, et sa largeur mesure ce que vaut l'hypothèse terminale.
| Méthode | Valeur des fonds propres |
|---|---|
| DDM multi-étapes | 7 080 |
| FCFE au coût des fonds propres | 8 370 |
| FCFF au WACC, moins la dette | 10 229 |
| Résultat résiduel | 15 439 |
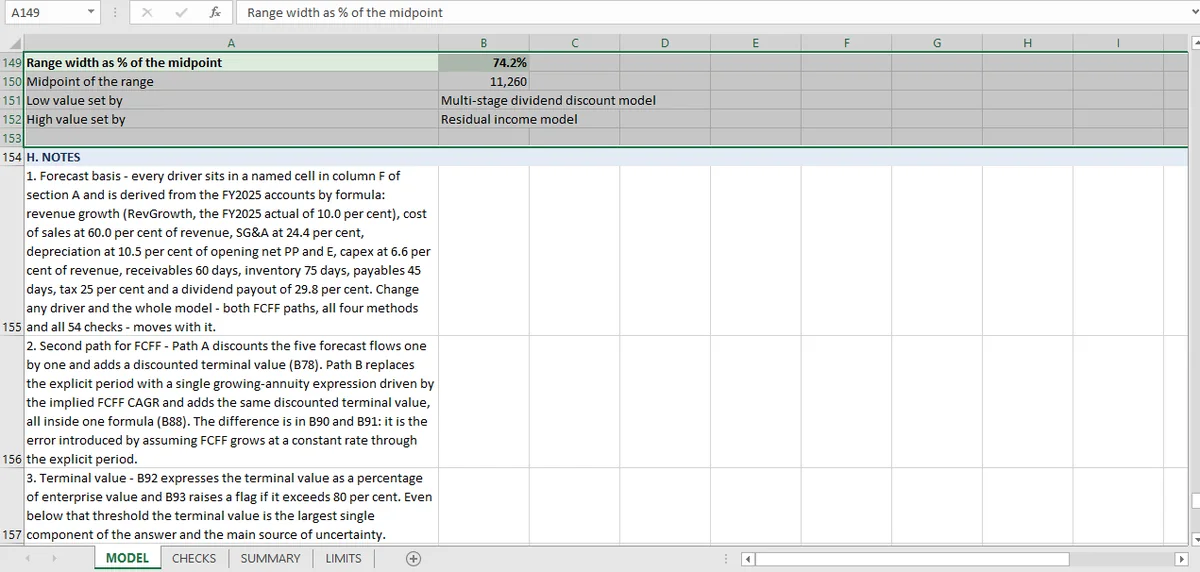
Bas 7 080, haut 15 439, écart de 8 360 entre le bas et le haut. Cela représente 74,2 % du point médian de 11 260. Les fonds propres comptables sont de 6 132, donc le point médian représente une prime de 83,6 % sur la valeur comptable.
Une fourchette aussi large n'est pas un échec de la décision. C'est le résultat honnête de quatre méthodes qui intègrent des hypothèses différentes, et le classeur publie la fourchette plutôt qu'une moyenne, au lieu de la réduire à un seul chiffre. La feuille des limites indique explicitement qu'il n'y a aucune pondération probabiliste des quatre méthodes.
Pourquoi faire la moyenne des quatre méthodes serait pire
La réponse évidente à quatre chiffres est de prendre la moyenne : 10 280. La moyenne ne correspond à aucune méthode et à aucune hypothèse. Elle serait annoncée avec la même confiance que n'importe quelle valeur unique et masquerait le fait que la plus haute et la plus basse diffèrent d'un facteur deux.
La pondération n'est pas beaucoup mieux ici. Pour pondérer, il faut savoir quelle hypothèse terminale est la bonne, et si vous avez cette opinion, vous devriez l'appliquer au modèle plutôt qu'à la moyenne de ses sorties. Une pondération de 25 % sur chacune affirme que la rentabilité terminale des fonds propres a autant de chances d'être de 2,85 % que de 17 %, ce que personne ne défendrait ouvertement.
La fourchette reste donc une fourchette, et sa largeur constitue le constat : cette entreprise vaut quelque part entre la valeur de sa politique de dividendes et la valeur d'une rentabilité des fonds propres de 17 % soutenue.
Ce que chaque méthode dit réellement
Chaque valeur répond à une question différente ; celle qu'il faut citer dépend de la question posée, et le modèle rapporte les quatre plutôt que d'en choisir une.
7 080, le DDM. Que vaut la distribution si le taux de distribution ne change jamais et que la trésorerie conservée ne rapporte rien dans le modèle ? Un plancher pour un actionnaire minoritaire qui ne reçoit que des dividendes.
8 370, FCFE. Que valent les fonds propres si l'entreprise conserve sa dette actuelle et que le coût des fonds propres est de 10,81 % ? La réponse de flux de trésorerie la plus directe, et la plus basse des deux routes DCF.
10 229, FCFF. La même entreprise, valorisée au WACC et avec la dette soustraite. Plus haut que FCFE parce que les deux méthodes ne sont pas rapprochées. L'article sur la convergence expose l'écart de 1 858 et pourquoi les flux concordent alors que les valorisations non.
15 439, résultat résiduel. La valeur comptable plus la valeur actuelle des gains de 17 % sur les fonds propres à perpétuité. L'hypothèse terminale la plus généreuse du classeur, énoncée comme telle.
Lue ainsi, la fourchette n'est pas quatre opinions sur la même grandeur. C'est une grandeur sous quatre hypothèses différentes de ce qui se passe après l'exercice 2030, et l'écart mesure ce que vaut cette hypothèse.
Les contrôles qui gardent une fourchette honnête
Quatre choses empêchent une fourchette de devenir un endroit où se cacher.
Chaque valeur est reconstruite à partir de ses propres composantes. Dix contrôles de valorisation recalculent la valeur d'entreprise moins la dette, la période explicite plus la valeur terminale, la valeur comptable plus le résultat résiduel, et les extrémités de la fourchette. Un chiffre qui ne peut pas être reconstruit est un chiffre qui n'a pas été contrôlé. Cela prouve l'arithmétique, pas l'hypothèse terminale ; la fourchette de 74 % en est la preuve.
La valeur terminale est plafonnée par rapport à la valeur d'entreprise. La valeur terminale FCFF représente 76,2 % de la valeur d'entreprise contre un seuil de 80 %. Une valorisation qui serait à 95 % une valeur terminale est une prévision de perpétuité assortie d'une erreur d'arrondi de prévision, et le contrôle la refuse.
Le coût des fonds propres dépasse le coût de la dette. 10,81 % contre 4,33 %. Élémentaire en arithmétique, et la première chose qui échoue quand un coût du capital est assemblé à la main.
Le taux de distribution est inférieur à 100 %. 29,8 %, contre un plafond de 100 %. Un modèle qui distribue plus qu'il ne gagne soit utilise une autre définition du résultat, soit est faux.
Aucun de ces contrôles ne dit quelle méthode est juste. Ils disent que chaque chiffre est ce qu'il prétend être, ce qui rend la fourchette interprétable plutôt que simplement large.
Comment resserrer la fourchette de valorisation
Trois pistes, par ordre d'utilité.
Un contrôle croisé avec le marché. Un ensemble de multiples de pairs placerait la fourchette à côté de ce que les acquéreurs paient réellement, l'ancrage qui manque entièrement à ce classeur. L'article sur les comparables couvre ce que cela exige.
Une hypothèse terminale appliquée aux quatre. Si la rentabilité terminale des fonds propres, la croissance et le réinvestissement étaient cohérents entre méthodes, la fourchette se resserrerait fortement. Le resserrement serait une preuve plutôt qu'un soulagement.
Une grille de sensibilité. La carte de chaleur montre qu'à 8,5 % de WACC, un point de croissance terminale vaut 2 009 de valeur des fonds propres. La fourchette n'est pas seulement un désaccord entre méthodes ; elle correspond à peu près à la largeur d'un jeu d'hypothèses plausible à l'intérieur d'une seule méthode.
Tant qu'aucune de ces pistes n'existe, l'affirmation défendable est celle que le classeur étaye : une fourchette de 7 080 à 15 439, chaque valeur contrôlée, chaque hypothèse terminale énoncée, et aucun test de marché. C'est une affirmation plus faible qu'un chiffre unique et bien plus forte qu'un chiffre unique sans preuve derrière. La méthode au bas de la fourchette a son propre article sur le modèle d'actualisation des dividendes, celle en haut sur le résultat résiduel, et la liste intégrale des 54 contrôles se trouve sur la page de valorisation.
Les quatre valorisations restent vivantes dans un seul classeur Mica ; la fourchette se met donc à jour dès qu'une hypothèse change.