
Deux méthodes censées se rejoindre
FCFF et FCFE valorisent les mêmes fonds propres à 10 229 et 8 370. Les flux concordent à 10⁻¹³ près ; les valorisations non, parce que le coût des fonds propres est construit à partir de pondérations comptables et que les valeurs terminales diffèrent.
Le flux de trésorerie disponible pour l'entreprise actualisé au WACC donne la valeur d'entreprise ; soustrayez la dette et vous avez la valeur des fonds propres. Le flux de trésorerie disponible pour les fonds propres actualisé au coût des fonds propres donne directement la valeur des fonds propres. Les deux sont des flux de trésorerie actualisés, les deux valorisent la même entreprise, et dans un modèle bien spécifié à structure du capital constante ils devraient produire le même chiffre.
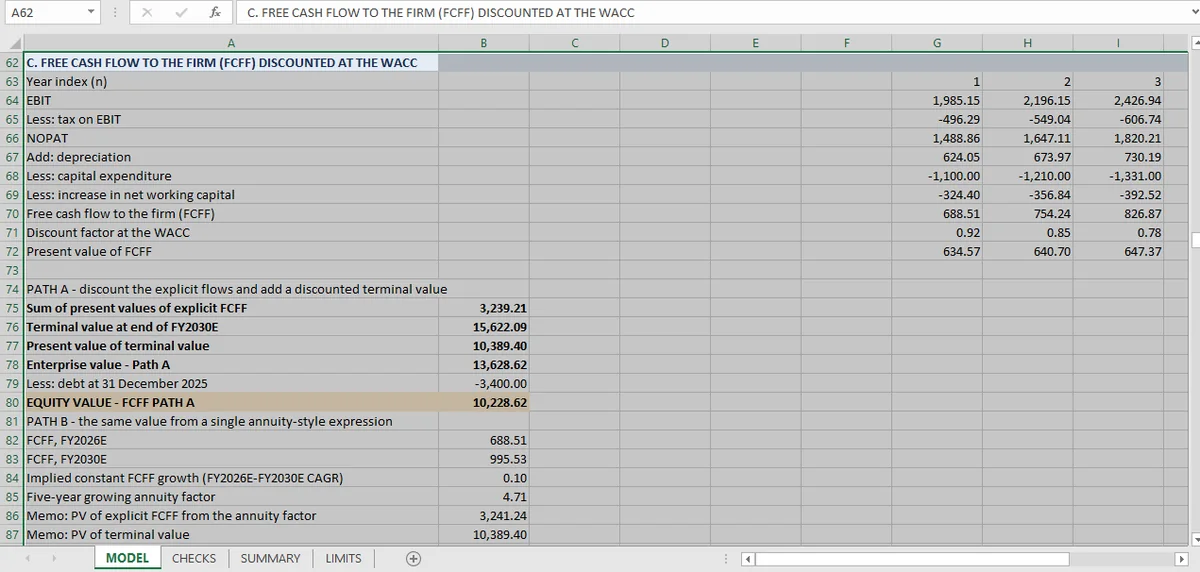
Dans ce classeur, ils ne le font pas. La route FCFF donne 10 229 de valeur des fonds propres. La route FCFE donne 8 370. La différence est de 1 858, soit 18 % du chiffre le plus élevé.
Ce n'est pas une erreur arithmétique, et pour le comprendre, il faut distinguer deux questions que le classeur sépare : les flux concordent-ils, et les valorisations concordent-elles ?
Les flux concordent
Cinq contrôles testent l'identité de financement classique, une fois par exercice prévisionnel — FCFF égale FCFE plus les intérêts après impôt I(1 − t) moins l'endettement net ΔD :
| Exercice | FCFF | Contrôle |
|---|---|---|
| Exercice 2026 | 688,51 | Identique des deux côtés |
| Exercice 2027 | 754,24 | Identique |
| Exercice 2028 | 826,87 | Identique |
| Exercice 2029 | 907,06 | Identique |
| Exercice 2030 | 995,53 | Identique |
Les différences sont de l'ordre de 10⁻¹³. Quelles que soient les autres divergences, les deux modèles concordent sur la trésorerie que l'entreprise produit et sur sa répartition entre les apporteurs de capital. La dette est maintenue à 3 400 sur toute la prévision, donc l'endettement net est nul et FCFE est simplement FCFF moins les intérêts après impôt.
Les quatre exercices de comptes ont été retranscrits depuis un document d'exemple, et certains chiffres ont demandé plus d'une passe d'OCR. Une ligne oubliée peut laisser le bilan équilibré si les deux côtés bougent ensemble ; les 54 contrôles testent la cohérence qui en découle, pas la retranscription des comptes.
Un modèle qui ne respecterait pas cette identité serait faux. Celui-ci la réussit et produit quand même deux valeurs différentes. Deux valeurs différentes à partir d'une identité qui concorde, voilà le cas intéressant.
Où les valorisations divergent
Deux choses se produisent après le calcul des flux, et toutes deux peuvent déplacer la réponse.
Les taux d'actualisation sont construits par étapes successives. Le WACC est fixé à 8,5 %. Le coût des fonds propres (Ke) en est dérivé à partir des pondérations comptables de l'exercice 2025, ce qui donne 10,81 %, et le coût de la dette après impôt est de 4,33 %. Reconstruire le WACC à partir de ces deux taux redonne 8,5 %, et ce contrôle réussit. Mais c'est un contrôle de cohérence interne, pas du poids des fonds propres.
La feuille des limites est explicite sur la conséquence : le coût des fonds propres est dérivé à partir de pondérations comptables, et itérer sur des pondérations aux valeurs de marché abaisserait Ke et relèverait chaque valeur des fonds propres. La méthode FCFF utilise le WACC puis soustrait une dette fixe de 3 400 ; la méthode FCFE applique directement Ke. Si Ke est trop élevé par rapport au levier réellement impliqué, les deux méthodes divergent exactement dans la direction observée : FCFE plus bas.
Les valeurs terminales sont construites sur des bases différentes. C'est le plus important des deux effets. La valeur terminale FCFF capitalise le flux de trésorerie disponible de l'exercice 2030E au WACC avec une croissance de 2 %, mais conserve les ratios de réinvestissement de l'exercice 2030E : investissements à 6,59 % du chiffre d'affaires, besoin en fonds de roulement à 60/75/45 jours. La feuille des limites indique que cette combinaison implique une rentabilité terminale du capital investi inférieure au WACC de 8,5 %, ce qui rend la valorisation conservatrice.
La valeur terminale FCFE est construite de la même façon sur les flux des fonds propres, avec la même croissance et la même rétention. Conservatrice dans le même sens, mais pas du même montant, parce que les deux bases sont de tailles différentes.
Une troisième méthode contrôle l'actualisation FCFF elle-même. Le modèle reconstruit la valeur d'entreprise comme une formule d'annuité unique, séparée de l'actualisation année par année, et obtient 13 630,65 contre 13 628,62. Un écart de 2,03, soit 0,015 %. Ce contrôle mérite d'exister : il prouve que l'arithmétique d'actualisation de la méthode FCFF est juste, ce qui isole le désaccord dans les hypothèses plutôt que dans la mécanique.
Ce qu'exigerait une convergence
Trois changements, et chacun est une décision de modélisation plutôt qu'une correction.
Des pondérations aux valeurs de marché dans le coût des fonds propres. Itérez jusqu'à ce que la pondération des fonds propres utilisée dans Ke corresponde à la valeur des fonds propres que le modèle produit. C'est une référence circulaire, ce qui explique pourquoi le classeur l'évite, et pourquoi la plupart des praticiens l'évitent aussi, au prix d'exactement cette incohérence.
Une hypothèse terminale appliquée aux deux méthodes. Si les hypothèses de croissance terminale, de réinvestissement et de rentabilité sont les mêmes en termes FCFF et FCFE, les deux devraient converger. Elles ne sont pas les mêmes ici, et la feuille des limites le dit deux fois.
Une politique de levier que la prévision suit réellement. La dette reste à 3 400 pendant cinq ans tandis que l'entreprise croît. Une politique de dette fixe dans une entreprise en croissance signifie que le levier baisse chaque année, ce qui est une hypothèse de structure du capital qu'aucune des deux méthodes ne reflète dans son taux d'actualisation.
Ce que l'écart FCFF-FCFE signifie pour un lecteur
L'écart n'est pas un défaut à corriger avant publication ; c'est une information. Deux méthodes DCF sur la même entreprise diffèrent de 18 %, et les raisons sont nommées dans le classeur plutôt que cachées dans l'arithmétique. Une fourchette de valorisation construite à partir de méthodes qui divergent pour des raisons énoncées est plus utile qu'une fourchette construite à partir de méthodes ajustées pour concorder.
Ce que les contrôles établissent est plus étroit et plus solide : que les flux concordent, que l'arithmétique de chaque méthode se reproduit à partir de ses propres composantes, et que l'actualisation FCFF concorde avec une expression de rente indépendante à 0,015 % près. Ce qu'ils ne peuvent pas établir, c'est laquelle des deux valeurs est juste, parce que cela dépend d'une hypothèse de levier et de valeur terminale que le modèle ne formule pas.
Le modèle d'actualisation des dividendes se situe sous les deux, pour une raison qui n'a rien à voir avec l'arithmétique, et l'article sur la fourchette rassemble les quatre valeurs en conclusion. Le relevé complet des 54 contrôles se trouve sur la page de valorisation, et le modèle de résultat résiduel se situe à l'autre extrémité de la fourchette.
La mécanique du classeur derrière les deux méthodes est dans le guide Excel pour la finance, et le parcours DCF construit la même ligne de flux depuis zéro.
Dans Mica, l'identité de financement reste un contrôle actif de la feuille ; un écart entre les deux méthodes apparaît donc comme une ligne, et non à la relecture.