
Les multiples de comparables : la méthode qui ancre la valorisation
Une analyse par multiples de comparables devrait présenter une distribution : des quartiles, pas une moyenne. Ce classeur de valorisation ne contient aucun échantillon de pairs, et l'article porte sur ce qu'il faudrait et comment le contrôler.
Un flux de trésorerie actualisé vous dit ce que vaut une entreprise si votre prévision est juste. Les multiples de comparables vous disent ce que le marché paie actuellement pour des entreprises similaires. Aucun n'est une réponse à lui seul, et une valorisation sans contrôle croisé avec le marché est une prévision habillée en valorisation.
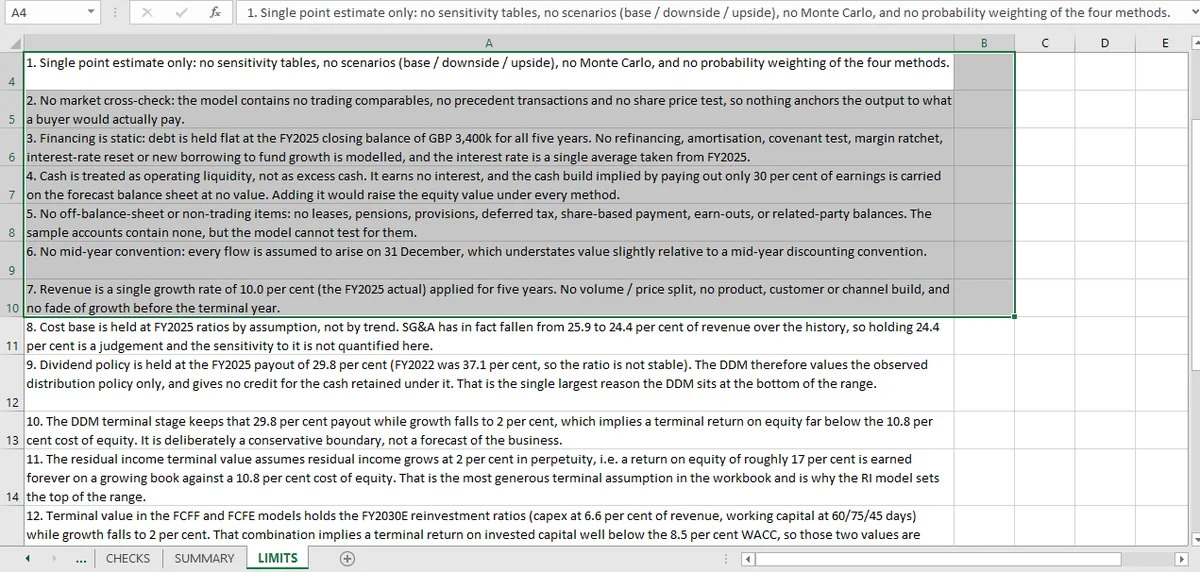
Ce classeur n'a aucun comparable. Sa feuille des limites le dit directement : « aucun comparable boursier, aucune transaction précédente et aucun test du cours de bourse, donc rien n'ancre la sortie sur ce qu'un acquéreur paierait réellement ». C'est un vrai manque, et cet article porte sur ce qui le comblerait et comment le contrôler une fois qu'il existe.
Un multiple est une distribution
Prenez douze entreprises comparables, calculez VE/EBITDA pour chacune, et vous avez douze chiffres. Retenir leur moyenne est l'erreur la plus courante en valorisation, parce que la distribution des multiples est asymétrique et que la moyenne est tirée vers la queue droite.
Le résumé utile est un ensemble de quantiles (25e, médiane, 75e) appliqués à l'indicateur de la société étudiée. Cela produit une fourchette pour la même raison que les quatre méthodes DCF en produisent une : les entrées divergent, et la divergence est une information.
Trois contrôles rendent cela défendable.
Le multiple est calculé de façon cohérente entre pairs. La valeur d'entreprise (VE) est égale à la capitalisation boursière plus la dette nette, avec la même définition de la dette pour chaque société. Un tableau où la VE d'un pair inclut les locations et pas celle d'un autre n'est pas une distribution ; c'est un échantillon aléatoire.
Le dénominateur se rapporte à la même période. VE/EBITDA sur des résultats prévisionnels et VE/EBITDA sur les derniers résultats publiés sont des multiples différents et ne peuvent pas être mis en commun. Le tableau doit indiquer lequel, dans une cellule, et chaque ligne doit y faire référence.
L'application est symétrique. Si la fourchette est de 8,0× à 11,0×, la valeur implicite est l'indicateur de la société étudiée multiplié par chacun, et la médiane est le milieu des valeurs implicites, pas la valeur implicite du multiple médian. Ces deux choses diffèrent quand l'indicateur est négatif, et elles diffèrent par construction chaque fois que la distribution est asymétrique.
Ce que des comparables apporteraient à cette fourchette
Les quatre méthodes ici produisent 7 080 à 15 439, une largeur de fourchette de 74 %. C'est assez large pour que la fourchette soit la conclusion plutôt qu'un intervalle de confiance autour d'un chiffre.
Une analyse de comparables la resserrerait d'une manière précise : elle indiquerait à quelle extrémité de la fourchette se situe le marché. Si l'échantillon de pairs se négocie à 9× l'EBITDA et que l'EBITDA de l'exercice 2030E de la société étudiée implique quelque chose près du haut de la fourchette DCF, le marché valorise l'hypothèse terminale optimiste. S'il implique le bas, le marché valorise la conservatrice.
L'ajout n'est pas mince : il transforme « la valeur est comprise entre 7 080 et 15 439 » en « le marché est à 11 000, ce qui est cohérent avec une rentabilité terminale des fonds propres d'environ 12 % ». La seconde phrase est exploitable comme comparaison analytique, pas comme recommandation de trading.
Pourquoi ce classeur n'a pas de comparables, et ce que cela coûte
Le dossier d'entrée est constitué de quatre exercices de comptes pour une société fictive. Il n'y a pas de pairs parce qu'il n'y a ni industrie, ni comparable coté, ni données de transaction. La société n'existe pas.
Construire un échantillon de pairs à partir d'entreprises réelles et l'appliquer à une société fictive produirait un chiffre sans signification, et le classeur contrôlerait alors l'arithmétique d'une comparaison qui ne devrait pas être faite. L'omettre et le dire est la bonne décision.
Ce que cela coûte au lecteur, c'est l'ancrage. Chaque valeur du classeur est une affirmation sur des hypothèses, et aucune n'est une affirmation sur ce qu'un acquéreur paierait. Un lecteur qui veut cela doit fournir lui-même l'échantillon de pairs, et la première chose à vérifier ensuite est si les multiples ont été calculés de façon cohérente dans la feuille. Ce contrôle vaut plus qu'un dixième de multiple d'EBITDA.
Comment construire un tableau de comparables
Quatre colonnes suffisent : VE, l'indicateur, le multiple et une note sur la période source. Ajoutez une cinquième colonne pour la définition de la dette si l'échantillon de pairs est hétérogène.
Indiquez ensuite la fourchette appliquée dans trois cellules (bas, médiane, haut) et calculez la valeur implicite des fonds propres pour chacune en soustrayant la dette nette. La seule arithmétique qui compte est que le même indicateur soit utilisé dans les trois, et que la dette soustraite soit la même que celle ajoutée dans la valeur d'entreprise.
Le cadre de valorisation, pour le reste, est présenté sur la page de valorisation ; les quatre méthodes que les comparables encadreraient sont assemblées dans l'article sur la fourchette ; et la question suivante, ce qui se passe quand le multiple bouge, est traitée dans le volet sensibilité. La valeur DCF à laquelle un multiple serait comparé vient des méthodes FCFF et FCFE.
Mica n'invente pas d'échantillon de pairs ; il met en évidence les entrées réellement présentes dans le modèle, ce qui rend l'absence de comparables visible au lieu de l'enfouir.