
Le résultat résiduel part de la valeur comptable
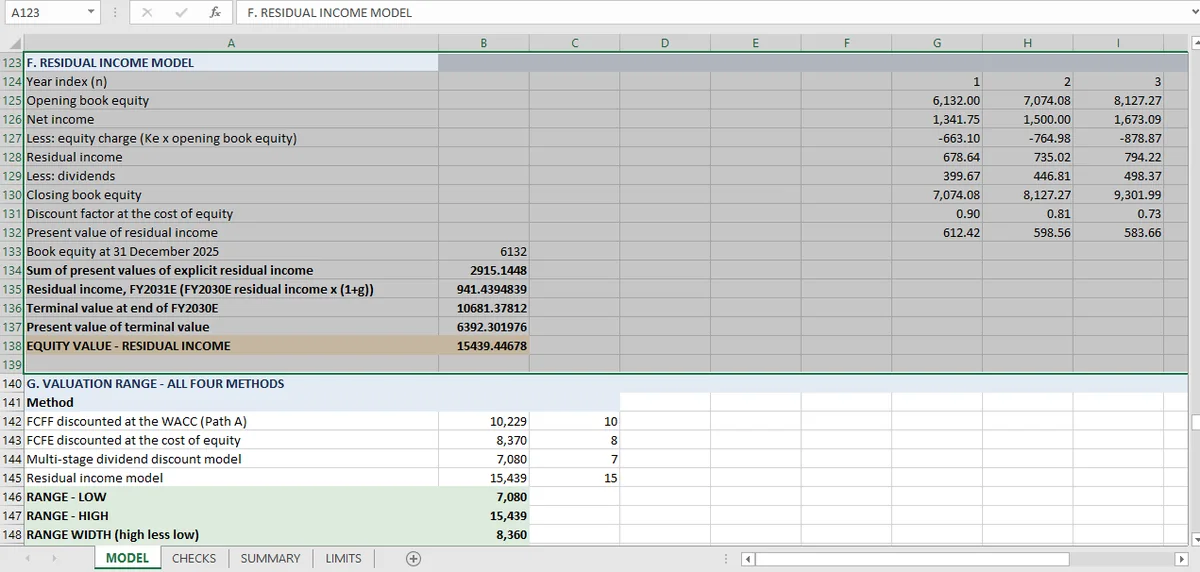
Le résultat résiduel (RI) part de fonds propres comptables de 6 132 et ajoute 9 307 de valeur actuelle, pour 15 439. L'hypothèse terminale suppose que le résultat résiduel croît de 2 % à perpétuité, ce qui implique une rentabilité des fonds propres de 17 % contre un coût des fonds propres de 10,8 %.
Les trois autres méthodes partent de zéro et cherchent à établir ce que vaut l'entreprise. Le résultat résiduel part de ce que la comptabilité dit déjà de la valeur des fonds propres, la valeur comptable, et ajoute la valeur actuelle de tout ce que l'entreprise gagne au-dessus du coût de cette valeur comptable.
Dans ce classeur, les fonds propres comptables au 31 décembre 2025 sont de 6 132, et le modèle ajoute 9 307 de valeur actuelle par-dessus, pour arriver à 15 439. C'est la plus haute des quatre méthodes, et la raison est en partie structurelle : partir d'une valeur comptable positive donne au modèle un plancher qu'une projection pure de flux de trésorerie n'a pas.
Ce qu'est le résultat résiduel
Le résultat résiduel de l'année t est le résultat net NI moins une charge sur les fonds propres employés, où Ke est le coût des fonds propres et B d'ouverture les fonds propres comptables d'ouverture :
La charge est le coût d'opportunité. Une entreprise qui rapporte 10,81 % sur sa valeur comptable n'ajoute rien ; une entreprise qui rapporte 17 % ajoute 6,19 points de rentabilité au-dessus du coût des fonds propres chaque année, et c'est cet excédent que le modèle actualise.
L'identité est ce qui rend la méthode lisible : la valeur égale la valeur comptable plus la valeur actuelle de tout le résultat résiduel futur. Un contrôle la reconstruit à partir des fonds propres comptables, de la valeur actuelle de la période explicite et de la valeur terminale, et confirme que la somme est la valeur annoncée.
Cette identité signifie aussi que le modèle ne peut pas produire une valeur inférieure à la valeur comptable sans impliquer que l'entreprise détruira de la valeur chaque année future. Ici, il produit une valeur de 2,5 fois la valeur comptable, ce qui implique une rentabilité durable supérieure au coût des fonds propres.
L'hypothèse terminale qui place le résultat résiduel en haut de la fourchette
La période explicite dure cinq ans. Tout ce qui suit est capitalisé, et c'est l'hypothèse terminale qui place la méthode en haut de la fourchette.
Le résultat résiduel est supposé croître de 2 % à perpétuité. Comme les fonds propres comptables croissent aussi, maintenir cette croissance implique une rentabilité des fonds propres d'environ 17 % à perpétuité, contre un coût des fonds propres de 10,81 %.
L'affirmation est forte : une entreprise qui rapporte 17 % sur ses fonds propres indéfiniment, sans érosion concurrentielle, sans frein de réinvestissement et sans décroissance, est le meilleur cas du classeur. La feuille des limites le dit. Elle qualifie cette hypothèse de « hypothèse terminale la plus généreuse du classeur » et y voit la raison pour laquelle le modèle RI fixe le haut de la fourchette.
Le contraste avec le DDM est exact. Le modèle de dividendes maintient la distribution à 29,8 % et la croissance à 2 %, ce qui implique une rentabilité terminale des fonds propres de 2,85 %. Le modèle de résultat résiduel maintient la croissance à 2 % et implique une rentabilité terminale des fonds propres de 17 %. Même société, même prévision, deux hypothèses terminales qui diffèrent d'un facteur six, et une fourchette de valorisation qui diffère d'un facteur deux.
Ce qui rendrait le DDM et le résultat résiduel cohérents
Si les deux modèles recevaient la même économie terminale, ils convergeraient. La relation, où TV est la valeur terminale et RI le résultat résiduel terminal, est :
et le résultat résiduel terminal dépend de la rentabilité terminale des fonds propres à travers la valeur comptable. Fixez la même rentabilité des fonds propres dans les deux modèles et les valeurs terminales deviennent deux façons d'écrire le même chiffre.
Rien dans le classeur ne l'impose. Chaque méthode porte son propre bloc terminal, et les contrôles confirment que chaque bloc est cohérent en interne. Le modèle ne vérifie pas que les blocs concordent entre méthodes.
C'est un manque qu'il faut signaler, parce que c'est la différence entre un ensemble de valorisations et un cadre de valorisation. Quatre méthodes qui divergent parce qu'elles supposent des perpétuités différentes forment une fourchette. Quatre méthodes qui divergent tout en revendiquant la même perpétuité signaleraient une erreur de construction.
Lire une valorisation par résultat résiduel
Trois choses à regarder, dans l'ordre.
La valeur comptable rapportée à la valeur. Ici, elle représente 40 % de la réponse. Quand la valeur comptable constitue l'essentiel de la valorisation, la valorisation est largement comptable ; quand elle n'en est qu'une petite fraction, la valorisation est toute entière une hypothèse terminale.
La rentabilité implicite des fonds propres. 17 % à perpétuité est le chiffre avec lequel discuter. Un lecteur qui pense que la concurrence érode les rentabilités devrait relancer la valeur terminale à une rentabilité plus basse et regarder la valeur baisser. Dans un modèle linéaire, la valeur terminale représente une grande part du total, donc la sensibilité est élevée.
Le coût des fonds propres. 10,81 %, dérivé du WACC à partir de pondérations comptables. La feuille des limites note qu'itérer sur des pondérations aux valeurs de marché abaisserait Ke, et comme Ke apparaît à la fois comme taux d'actualisation et dans la charge de résultat résiduel, un Ke plus bas relève la valeur deux fois.
Le résultat résiduel est la méthode qui relie le plus directement un chiffre comptable à une valorisation, ce qui la rend la plus facile à expliquer et la plus facile à surévaluer. Les 15 439 ne sont pas une meilleure réponse que les 7 080 du DDM ; c'est la réponse à une hypothèse terminale plus optimiste, et les deux appartiennent ensemble à une fourchette. L'article sur la fourchette fait cet assemblage ; les méthodes DCF l'encadrent par le bas ; et le relevé complet des contrôles est sur la page de valorisation. Le modèle de dividendes au bas de la fourchette est ici.
La valeur comptable et la charge de résultat résiduel occupent, dans Mica, des cellules nommées distinctes : l'hypothèse terminale peut être modifiée et son effet se voit immédiatement.