
Un modèle de dividendes valorise une politique de distribution
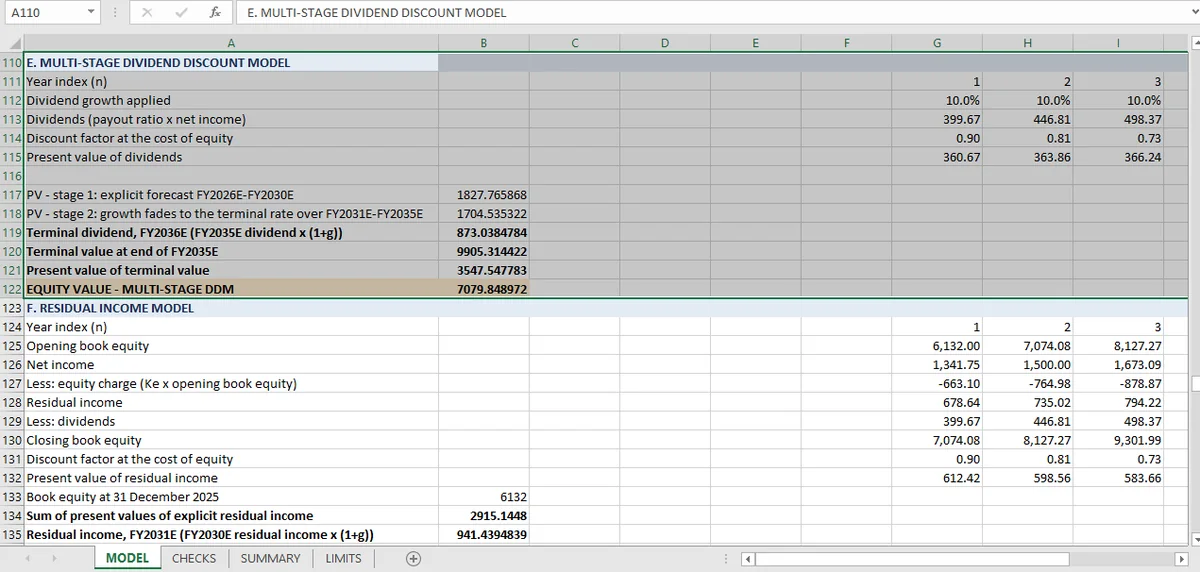
Un modèle de dividendes à trois étapes donne 7 080 sur un taux de distribution de 29,8 % et une croissance terminale de 2 %, ce qui implique une rentabilité des fonds propres de 2,85 % à perpétuité. C'est pourquoi il se situe au bas de la fourchette : il valorise la politique de distribution, pas l'entreprise.
Un modèle d'actualisation des dividendes est la plus directe des quatre méthodes et la plus facile à mal lire. Il actualise la trésorerie que l'actionnaire reçoit réellement, c'est-à-dire les dividendes, et non la trésorerie que l'entreprise génère.
Ce sont des quantités différentes, et la différence correspond aux bénéfices non distribués. Une entreprise qui gagne 1 175 et distribue 350 conserve 825, et un DDM n'attribue aucune valeur à ces 825, sauf à travers la croissance qu'ils sont censés financer. Si la rétention ne rapporte rien, le DDM dit que l'entreprise vaut la valeur actuelle de ses dividendes et rien de plus.
Dans ce classeur, le DDM produit 7 080 de valeur des fonds propres, la plus basse des quatre méthodes. La raison n'est pas une erreur arithmétique ; c'est le taux de distribution.
Les trois étapes du modèle de dividendes
Le modèle construit la valeur en trois composantes, et un contrôle en reconstruit le total :
- Étape 1 : la prévision explicite, cinq ans de dividendes croissant à 10 % avec un taux de distribution maintenu à 29,8 %.
- Étape 2 : une période de transition où la croissance descend progressivement vers le taux terminal.
- Valeur terminale : une perpétuité à 2 % de croissance, actualisée.
Le contrôle qui compte est celui qui recalcule séparément la valeur actuelle de l'étape 1, de l'étape 2 et de la valeur terminale et confirme qu'elles totalisent les 7 080 annoncés. C'est la continuité de l'arithmétique. La continuité de l'hypothèse est une autre question, et c'est là que le modèle est honnête sur ce qu'il fait.
L'hypothèse terminale fixe la réponse
Conservez le taux de distribution de 29,8 % dans l'exercice terminal. Faites croître les dividendes à 2 % à perpétuité. La rentabilité implicite des fonds propres est alors fixée par la relation de croissance durable, où b est le taux de rétention :
Une entreprise gagnant 2,85 % sur ses fonds propres à perpétuité, contre un coût des fonds propres de 10,81 %, n'est pas une entreprise pour laquelle un acquéreur paierait une prime. Le modèle ne prévoit pas cela ; la feuille des limites dit que la phase terminale est « délibérément une borne conservatrice, pas une prévision de l'entreprise ».
C'est la bonne façon de le lire. Le DDM répond à une question étroite : que vaut la politique de distribution si elle ne change jamais ? Pour une entreprise qui conserve 70 % de ses résultats, la réponse est bien inférieure à la valeur de l'entreprise, parce que le modèle n'attribue aucune valeur à la trésorerie conservée.
Pourquoi les étapes doivent se raccorder
Un modèle multi-étapes a deux exigences de continuité, et une seule est arithmétique.
Le dividende du premier exercice terminal doit découler du dernier exercice explicite. Si le dernier dividende prévisionnel est de 400 et que la formule terminale part des résultats plutôt que de ce dividende, la valeur saute à la jonction. Le contrôle ici est structurel : la valeur terminale est calculée à partir du même taux de distribution et du même nombre d'actions, donc la série est continue par construction.
Le taux de croissance ne doit pas sauter. Passer de 10 % à 2 % en une seule étape est légitime si l'étape intermédiaire existe pour lisser la transition ; sauter sans étape intermédiaire produit une valeur qui dépend de l'endroit où vous tracez la ligne. Le classeur a l'étape intermédiaire, et le contrôle de reconstruction confirme que les trois composantes sont toutes prises en compte.
Ce qu'aucun des deux contrôles ne peut détecter, c'est une incohérence entre la croissance terminale et la rentabilité terminale. Les deux sont liées par la rétention, et un modèle qui les fixe indépendamment produira un chiffre arithmétiquement parfait et économiquement impossible.
Où se situe le DDM dans la fourchette, et pourquoi
Quatrième sur quatre en valeur : 7 080 contre 10 229 pour FCFF, 8 370 pour FCFE et 15 439 pour le résultat résiduel.
Le DDM est la méthode la plus conservatrice ici, et elle est conservatrice pour une raison structurelle : elle valorise un flux de distribution de 29,8 % à un taux d'actualisation de 10,81 %, tandis que l'entreprise conserve 70 % de ses résultats. Un modèle qui valoriserait la trésorerie conservée se rapprocherait du chiffre obtenu par le résultat résiduel.
Cela fait du DDM un plancher utile plutôt qu'une estimation centrale. Si quelqu'un demande ce que les actions valent pour un détenteur qui ne reçoit jamais que le dividende, la réponse du modèle, dans les hypothèses de distribution et de phase terminale énoncées, est de 7 080 ; ce n'est ni un prix de marché ni une recommandation. Le fait que ce soit le plus bas des quatre dit quelque chose sur la politique de dividendes, pas sur l'entreprise.
Les quatre méthodes sont assemblées dans l'article sur la fourchette ; la méthode qui se situe en haut et pourquoi est le volet résultat résiduel ; et les deux méthodes de flux de trésorerie actualisés qui encadrent le DDM sont ici. Les contrôles, dans leur version complète, sont sur la page de valorisation.
La valeur annoncée est reconstruite étape par étape dans Mica ; elle peut donc être rattachée à ses trois composantes.